猜你想问
9月金融数据的主要特点是什么?
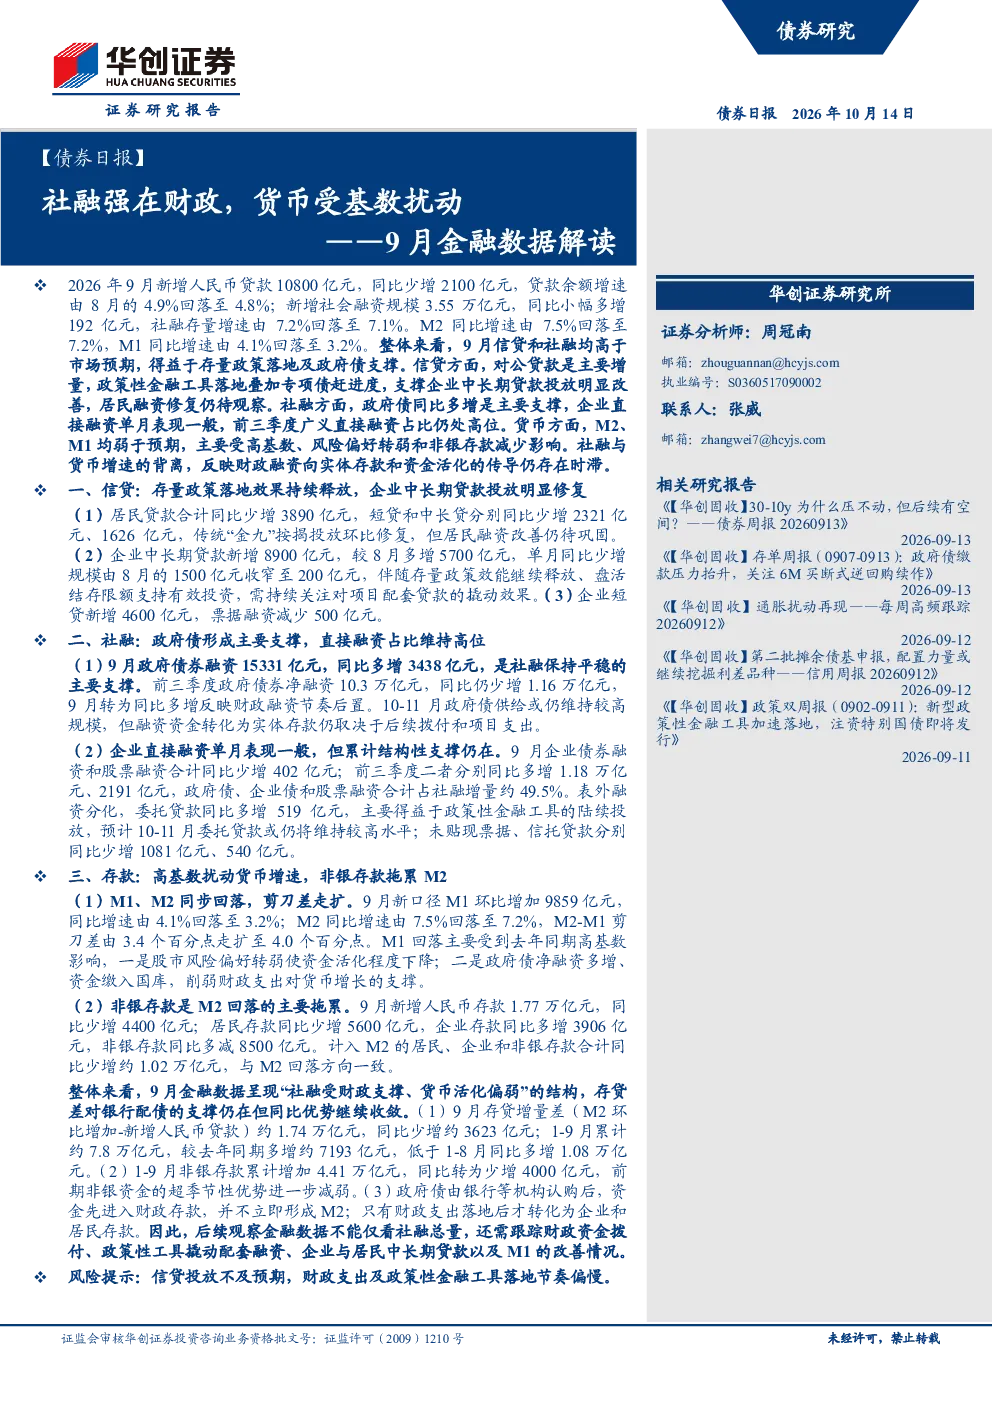
9月金融数据显示社融受财政支撑,新增3.55万亿元,主要来自政府债券融资同比多增3438亿元。信贷方面,新增人民币贷款10800亿元,对公贷款和企业中长期贷款修复明显,但居民融资修复仍待观察。货币方面,M2、M1同比增速分别回落至7.2%、3.2%,受高基数、资金活化下降和非银存款减少影响。社融与货币增速的背离反映财政资金向实体存款的传导存在时滞。
9月金融数据对行业发展趋势有何启示?
9月金融数据反映财政政策对实体经济的支撑作用增强,企业中长期贷款修复表明投资端有所改善。社融增速虽高,但M2增速回落显示资金活化偏弱,未来需关注财政资金拨付效率和政策性工具对配套融资的撬动效果。企业直接融资单月表现一般,但累计占比仍处高位,表明资本市场对实体经济的支持仍需持续关注。
报告重点分析了哪些方向?
报告重点分析了信贷、社融、货币三方面的结构变化。信贷端关注对公贷款和企业中长期贷款的修复情况,社融端关注政府债券融资和企业直接融资的支撑力度,货币端关注M2、M1增速回落的原因及对资金活化的影响。此外,报告还分析了存贷差对银行配债的支撑作用以及财政资金向实体存款传导的时滞问题。
当前市场现状如何判断?
当前市场现状表现为社融增速高于货币增速,反映财政资金向实体存款的传导存在时滞。M1增速回落主要受去年同期高基数和股市风险偏好转弱影响,M2增速回落主要拖累来自非银存款同比多减8500亿元。存贷差对银行配债仍有支撑,但同比优势收敛,表明银行资金面压力有所缓解。
研报提示哪些风险?
研报提示的主要风险包括:财政资金拨付不及预期可能影响社融增速;政策性工具撬动配套融资效果不达预期可能削弱资金活化;企业中长期贷款修复若持续放缓可能影响投资端复苏;M1持续回落可能反映实体经济需求不足。此外,非银存款减少对M2增速的拖累若持续可能加剧银行资金面压力。
你可能感兴趣
居民存款搬家暂缓,社融受基数效应回落——2025年9月金融数据点评
爱建证券2025-10-17
3月社融数据:受高基数扰动,社融及信贷呈现同比少增
金融国盛证券2024-04-13
1月金融数据解读:关注房地产、基数、财政三条主线
华创证券2021-02-10
2023年10月金融数据解读:财政融资推升社融
财通证券2023-11-13
2022年9月货币金融数据点评:社融、信贷超预期回升,推动经济缓慢修复
太平洋证券2022-10-12
9月货币金融数据点评:社融总量超预期,宽信用进一步下沉
长城证券2020-10-16
评9月货币金融数据:社融规模已达全年目标,贷款力度趋于放大
银河期货2020-10-15
9月货币金融数据点评:信贷数据平稳,社融增速新低
长城证券2018-10-17
9月货币金融数据点评:信贷社融好于预期,政策宽松预计推后
长城证券2019-10-15
2月货币金融数据点评:2月社融解读,不必过于悲观
国金证券2022-03-12