猜你想问
这份研报的核心内容是什么?
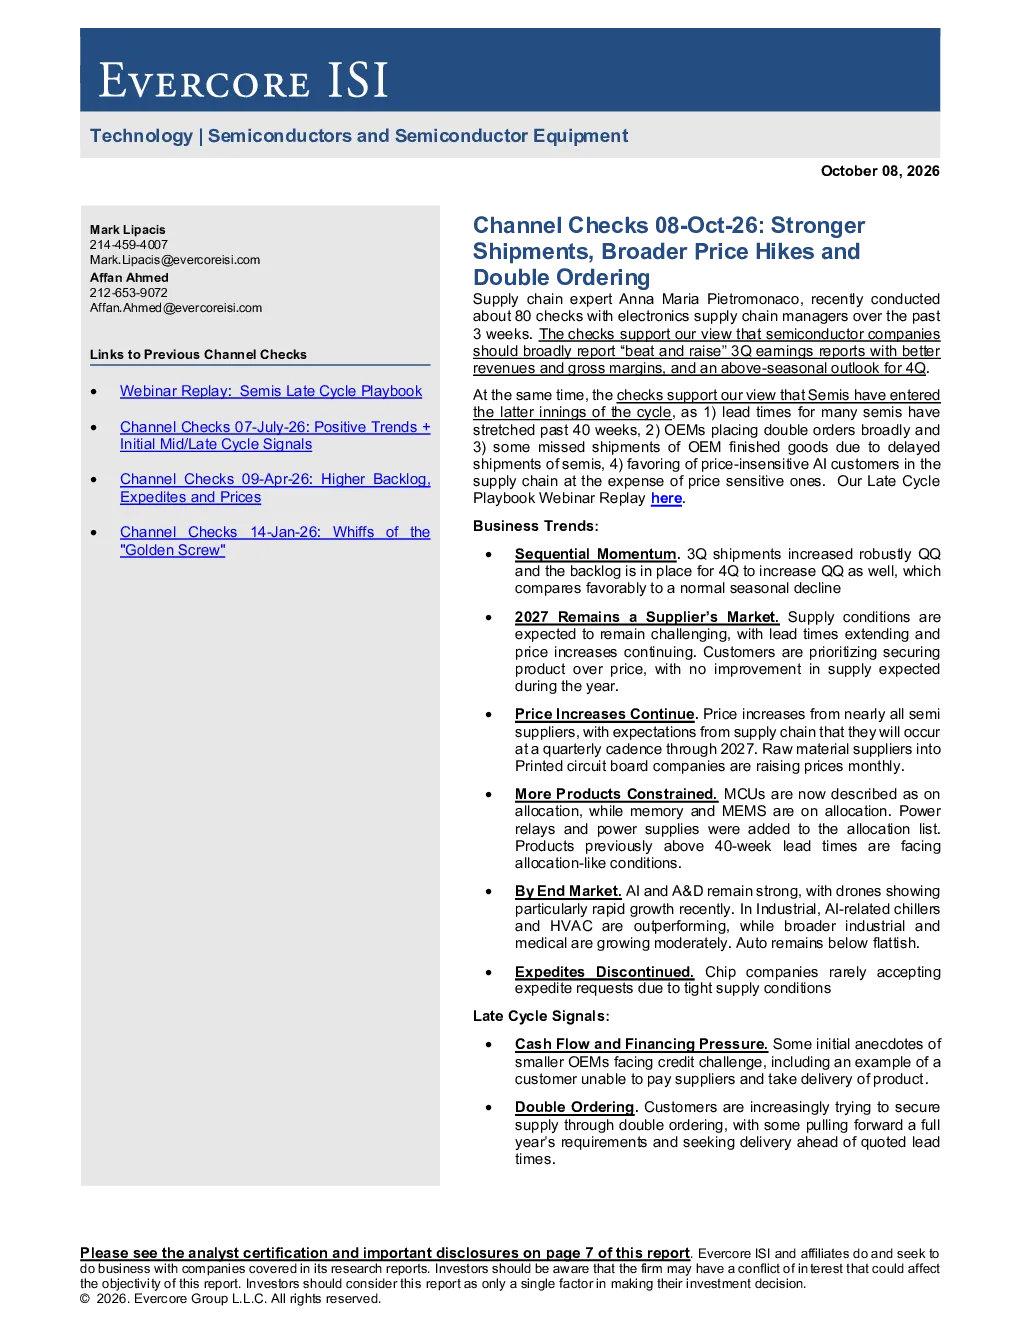
这份研报主要分析了半导体行业的景气度,指出第三季度财报将超出市场预期,并上调第四季度预期。报告强调半导体行业将迎来强劲的第三季度,出货量显著增长,第四季度订单积压良好。同时,预计2027年行业仍将保持供应紧张状态,交货周期持续延长,价格继续上涨。报告还指出几乎所有半导体供应商都报告了价格上涨,这种趋势预计将持续到2027年,并以季度为周期进行。此外,报告分析了下游市场表现,AI和A&D市场保持强劲,无人机增长迅速,工业领域与AI相关的冷却器和暖通空调表现突出,汽车领域则处于平稳状态。由于供应紧张,芯片公司很少接受加急订单请求。
半导体行业未来的发展趋势如何?
半导体行业未来发展趋势显示,该行业已进入周期的后期阶段,但第三季度仍将表现出强劲的势头,预计第四季度也将保持增长。2027年行业仍将保持供应紧张状态,价格和交货周期将持续面临压力。客户需要采取积极措施确保供应,例如双重订购和提前下单。供应商将优先考虑AI客户,并可能继续提高价格。行业参与者需要关注现金流和融资问题,并应对潜在的供应链风险。此外,报告还指出印刷电路板将成为新兴问题,预计六到八个月内将出现严重短缺,材料供应减少且价格持续上涨。
研报重点分析了哪些方向?
研报重点分析了半导体行业的景气度、供应市场、价格趋势、产品供应受限情况、下游市场表现以及晚周期信号。具体包括:供应链调研显示第三季度出货量显著增长,第四季度订单积压良好;预计2027年行业仍将保持供应紧张状态,交货周期持续延长,价格继续上涨;几乎所有半导体供应商都报告了价格上涨,这种趋势预计将持续到2027年;MCU、内存和MEMS产品目前处于分配状态,功率继电器和电源也开始加入分配名单;AI和A&D市场保持强劲,无人机增长迅速,工业领域与AI相关的冷却器和暖通空调表现突出,汽车领域则处于平稳状态;由于供应紧张,芯片公司很少接受加急订单请求。此外,报告还分析了现金流和融资压力、双重订购现象、交货周期和分配情况、价格持续上涨、客户无法完全转嫁成本等晚周期信号。
当前市场现状如何判断?
当前市场现状判断显示,半导体行业已进入周期的后期阶段,但第三季度仍将表现出强劲的势头,预计第四季度也将保持增长。2027年行业仍将保持供应紧张状态,价格和交货周期将持续面临压力。客户需要采取积极措施确保供应,例如双重订购和提前下单。供应商将优先考虑AI客户,并可能继续提高价格。行业参与者需要关注现金流和融资问题,并应对潜在的供应链风险。此外,报告还指出印刷电路板将成为新兴问题,预计六到八个月内将出现严重短缺,材料供应减少且价格持续上涨。部分小型OEM面临信贷挑战,客户无法支付供应商并接收产品,导致收入损失。客户迅速转向积极订购,双重订购和全年提前下单在第一季度出现,要求提前交付。供应商已停止提供付费加急服务。
研报提示了哪些风险?
研报提示的风险主要包括:半导体行业已进入周期的后期阶段,但第三季度仍将表现出强劲的势头,预计第四季度也将保持增长。2027年行业仍将保持供应紧张状态,价格和交货周期将持续面临压力。客户需要采取积极措施确保供应,例如双重订购和提前下单。供应商将优先考虑AI客户,并可能继续提高价格。行业参与者需要关注现金流和融资问题,并应对潜在的供应链风险。此外,报告还指出印刷电路板将成为新兴问题,预计六到八个月内将出现严重短缺,材料供应减少且价格持续上涨。部分小型OEM面临信贷挑战,客户无法支付供应商并接收产品,导致收入损失。客户迅速转向积极订购,双重订购和全年提前下单在第一季度出现,要求提前交付。供应商已停止提供付费加急服务。现金流和融资成为制约因素,有客户因无法支付供应商而错失收入。