猜你想问
强一股份深度研究报告核心内容是什么?
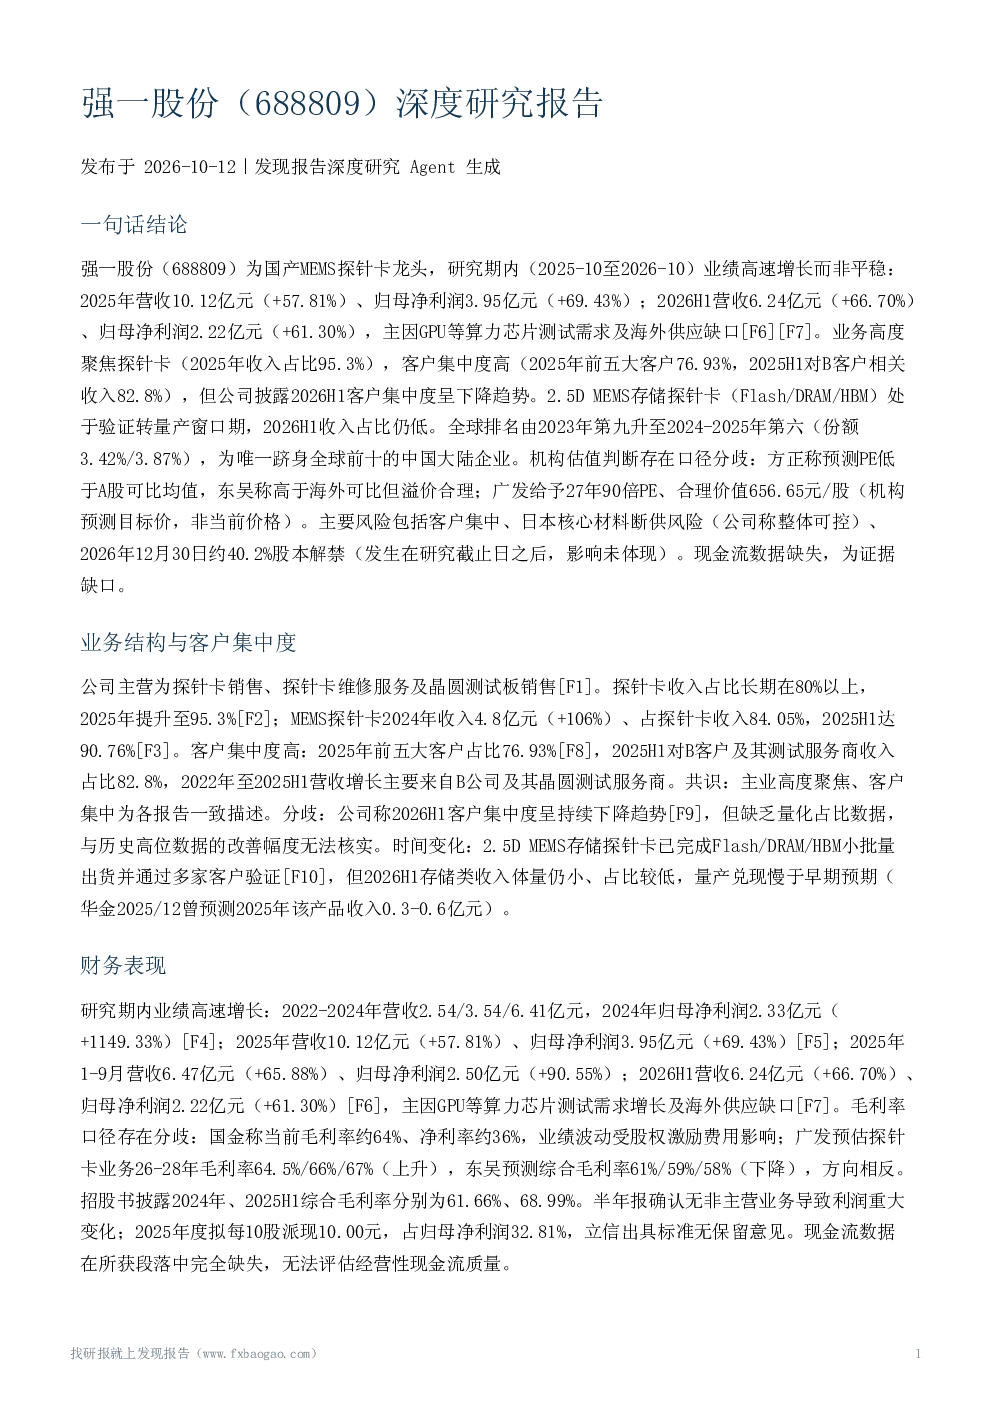
强一股份深度研究报告显示,公司作为国产MEMS探针卡龙头企业,2024-2025年全球排名第六,市占率3.42%/3.87%。报告期内(2025-2026H1)业绩高速增长,2025年营收10.12亿元(+57.81%)、归母净利润3.95亿元(+69.43%);2026H1营收6.24亿元(+66.70%)、归母净利润2.22亿元(+61.30%)。主要受GPU等算力芯片测试需求及海外供应缺口驱动。业务高度聚焦探针卡,2025年收入占比95.3%,其中MEMS探针卡2024年收入4.8亿元(+106%),2025H1达90.76%
MEMS探针卡行业发展趋势如何?
MEMS探针卡行业由AI算力与存储扩产双轮驱动,具有耗材属性,2D MEMS满负荷约3个月更换,高端探针卡单价为成熟制程3-5倍。行业空间广阔,但竞争加剧,新进入者增多,海外龙头技术迭代可能影响份额。强一股份技术优势明显,2DMEMS探针卡耐电流达2000mA,超越国际龙头;110GHz高频薄膜探针卡已送样验证。但2.5D MEMS存储探针卡量产兑现慢于预期,2026H1收入占比仍低
报告重点分析了强一股份的哪些方面?
报告重点分析了强一股份的客户集中度与业务风险,公司前五大客户占比76.93%,2025H1对B客户及其测试服务商收入占比82.8%,客户集中度高是主要风险之一。此外,报告关注供应链风险,公司依赖日本MLO基板、探针等核心材料,存在断供风险。同时,报告分析了公司技术优势、竞争压力、估值分歧、关键风险与不确定性,以及后续观察要点,如客户集中度量化数据、日本材料断供风险应对进展等
强一股份的市场现状如何判断?
强一股份市场现状表现为业绩高速增长,2025年营收10.12亿元(+57.81%)、归母净利润3.95亿元(+69.43%),主要受GPU等算力芯片测试需求及海外供应缺口驱动。公司作为国产MEMS探针卡龙头企业,2024-2025年全球排名第六,市占率3.42%/3.87%,是唯一跻身全球前十的中国大陆企业。但客户集中度高,前五大客户占比76.93%,2025H1对B客户及其测试服务商收入占比82.8%,存在客户集中风险。同时,依赖日本核心材料,存在断供风险
研报提示了哪些主要风险?
研报提示了强一股份的主要风险,包括客户集中风险,若主要客户采购计划变化将直接影响收入。供应链风险,依赖日本MLO基板、探针等核心材料,存在断供风险,但公司称目前整体可控,应对措施证据缺失。高估值兑现风险,依赖2.5D存储产品批量交付兑现,2026H1存储收入占比仍低。竞争风险,行业新进入者增多,海外龙头技术迭代可能影响份额。此外,财务数据缺失,现金流数据完全缺失,无法评估经营性现金流质量;2026年一季报未含具体数字