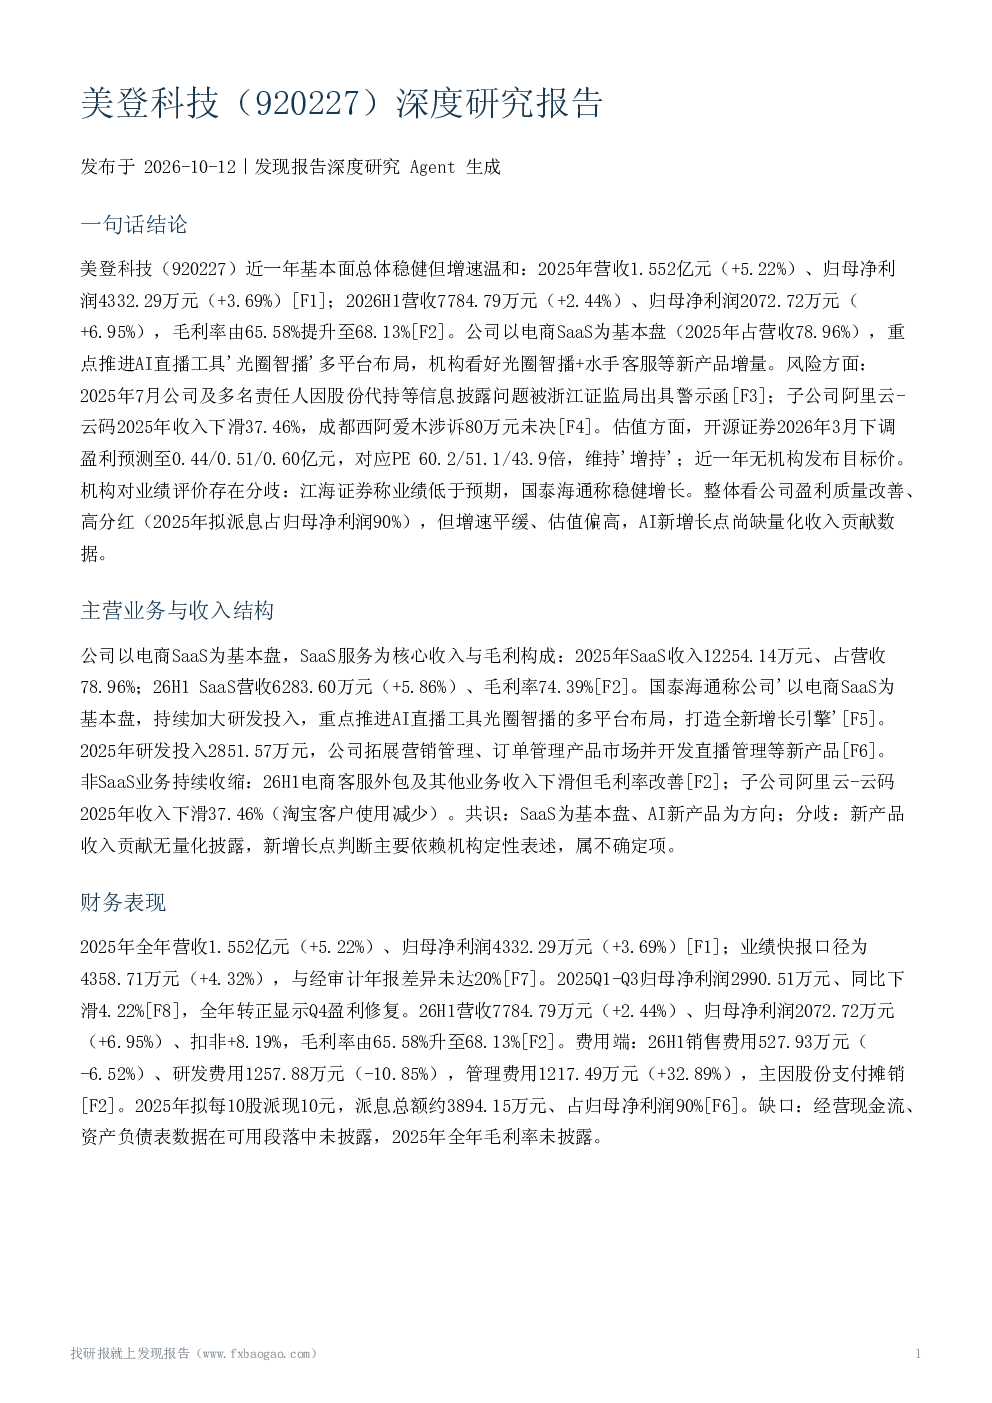
美登科技(920227)深度研究报告总结
一、一句话结论
美登科技近一年基本面总体稳健但增速温和:2025年营收1.552亿元(+5.22%)、归母净利润4332.29万元(+3.69%);2026H1营收7784.79万元(+2.44%)、归母净利润2072.72万元(+6.95%),毛利率由65.58%提升至68.13%。公司以电商SaaS为基本盘(2025年占营收78.96%),重点推进AI直播工具'光圈智播'多平台布局,机构看好光圈智播+水手客服等新产品增量。
二、主营业务与收入结构
公司以电商SaaS为基本盘,SaaS服务为核心收入与毛利构成:2025年SaaS收入12254.14万元、占营收78.96%;26H1 SaaS营收6283.60万元(+5.86%)、毛利率74.39%。国泰海通称公司'以电商SaaS为基本盘,持续加大研发投入,重点推进AI直播工具光圈智播的多平台布局,打造全新增长引擎'。2025年研发投入2851.57万元,公司拓展营销管理、订单管理产品市场并开发直播管理等新产品。非SaaS业务持续收缩:26H1电商客服外包及其他业务收入下滑但毛利率改善;子公司阿里云-云码2025年收入下滑37.46%(淘宝客户使用减少)。共识:SaaS为基本盘、AI新产品为方向;分歧:新产品收入贡献无量化披露,新增长点判断主要依赖机构定性表述,属不确定项。
三、财务表现
2025年全年营收1.552亿元(+5.22%)、归母净利润4332.29万元(+3.69%);业绩快报口径为4358.71万元(+4.32%),与经审计年报差异未达20%。2025Q1-Q3归母净利润2990.51万元、同比下滑4.22%,全年转正显示Q4盈利修复。26H1营收7784.79万元(+2.44%)、归母净利润2072.72万元(+6.95%)、扣非+8.19%,毛利率由65.58%升至68.13%。费用端:26H1销售费用527.93万元(-6.52%)、研发费用1257.88万元(-10.85%),管理费用1217.49万元(+32.89%),主因股份支付摊销。2025年拟每10股派现10元,派息总额约3894.15万元、占归母净利润90%。缺口:经营现金流、资产负债表数据在可用段落中未披露,2025年全年毛利率未披露。
四、行业竞争格局与竞争地位
公司行业归属为传播文化业/社会服务(国泰海通分类),核心业务为电商SaaS。国泰海通2026年9月跟踪报告标题称'多款产品稳居细分赛道前列',26H1毛利率提升、盈利水平改善。江海证券2025年8月首次覆盖称公司为'电商SaaS领军者,积极拥抱AI技术'。共识:公司通过新产品拓展打造新增长点,非核心业务收缩提效。分歧与不确定:所有可用段落均未提供行业规模、主要竞争对手及公司市场份额的量化数据,'稳居细分赛道前列'为机构标题性表述,缺乏市占率证据;行业竞争加剧对市场份额的实际影响无法量化验证,属资料缺口。
五、估值与机构预测
近一年仅开源证券(2026-03-11)给出量化估值:因业绩快报与电商SaaS市场竞争,下调2025-2027年归母净利润预测至0.44/0.51/0.60亿元(原0.47/0.54/0.63亿元),对应EPS 1.12/1.32/1.53元,PE60.2/51.1/43.9倍,维持'增持'评级。该PE基于2026年3月发布时点,非研究截止日当前估值,期间股价变动可能使实际PE显著偏离。国泰海通2026年4月年报点评定性称'业绩稳健增长',未提供估值与目标价;近一年内无机构发布目标价。股权激励考核目标(2026-2028年营收或归母净利润相对2025年增速不低于10%/11%、20%、30%)为公司层面增长锚。约60倍PE对应约5%利润增速偏高,隐含市场对AI新产品的较高预期,此为AI推断而非机构结论。
六、主要风险因素
治理与信息披露风险:2025年7月公司及多名责任人因股份代持等信息披露问题被浙江证监局出具警示函;经营风险:子公司阿里云-云码2025年收入下滑37.46%,电商客服外包收入下滑,江海证券2025年11月判断'业绩低于预期';法律风险:子公司成都西阿爱木2026年1月被起诉承担客户损失80万元,尚在审理中;费用风险:股权激励股份支付摊销推高26H1管理费用+32.89%。积极面:公司不存在控股股东资金占用或违规担保情形,快报与审计数据无重大差异。收入确认被列为年报关键审计事项,提示相关固有风险。
七、重大事件与公告
股权激励:2025年12月29日公告草案,2026年1月16日临时股东会通过,2026年2月以47.00元/股向40名激励对象授予43万份股票期权,2月25日完成登记;分三期行权(5%/45%/50%),考核目标为2026/2027/2028年营收或归母净利润相对2025年增速不低于10%/11%、20%、30%;本期确认股份支付费用245.87万元,并新增认定20名核心员工。监管事项:2025年7月警示函。诉讼:成都西阿爱木涉诉80万元未决。未发现近一年新的并购或定增披露,但不能据此推断相关事项不存在,属资料缺口。年报确认不存在控股股东资金占用或违规担保。
八、机构观点分歧与时间变化
业绩评价分歧:江海证券2025年8月称'中报业绩略低于预期'、11月称'业绩低于预期,静待经济回暖';国泰海通2026年4月称'业绩稳健增长'、9月称'增速稳健、盈利改善';开源证券维持'增持'但下调盈利预测。利润增速时间变化:2025Q1-Q3同比-4.22%→2025全年+3.69%→26H1+6.95%,呈逐期修复。开源证券盈利预测由2025年11月的0.47/0.54/0.63亿元下调至2026年3月的0.44/0.51/0.60亿元,反映对竞争前景趋于谨慎。较新报告(2026年)反映更新状态,江海证券2025年观点仅作历史对比,不覆盖新事实。
九、观点分歧与对比
共识:电商SaaS为核心收入与毛利来源(2025年占营收78.96%、26H1毛利率74.39%);业绩温和增长且盈利逐期修复(25Q1-Q3归母-4.22%→2025全年+3.69%→26H1+6.95%);光圈智播+水手客服为方向性新增长点。分歧:江海证券(2025年8月、11月)判断业绩低于预期,国泰海通(2026年4月、9月)称稳健增长、盈利改善,开源证券维持增持但2026年3月下调盈利预测;口径差异:业绩快报(未审计,归母+4.32%)与年报经审计(+3.69%)小幅差异,26H1数据未经审计;行业归属为单一机构分类(传播文化业/社会服务)。时间变化:非SaaS业务持续收缩、收入向SaaS集中;2026年2月股权激励落地后管理费用因股份支付上升。
十、关键风险与不确定性
治理与信息披露风险:2025年7月警示函涉及股份代持、定期报告股东持股披露不准确、收购未及时披露及募集资金专项报告披露不准确,记入诚信档案,后续整改情况无段落证据;经营风险:子公司阿里云-云码2025年收入下滑37.46%,电商客服外包收入下滑,下游平台生态变化冲击部分业务;法律风险:子公司成都西阿爱木涉诉80万元未决,存在潜在赔付风险;费用风险:股权激励股份支付摊销推高管理费用(26H1+32.89%),对短期利润形成压力;估值风险:开源证券口径PE约60倍(2026年3月)相对约5%利润增速偏高,若AI新产品放量不及预期存在估值回调压力;机构预测下调风险:开源证券已因竞争因素下调盈利预测,行业竞争加剧趋势需持续跟踪;经营性现金流、资产负债表数据在可用段落中未披露,现金流状况无法评估;行业规模、竞争对手、市场份额无量化数据,竞争地位判断依赖机构定性表述;光圈智播、水手客服等新产品收入贡献无量化披露;2025年三季报与2026年一季报段落未含季度营收利润具体数值,季度拆分有缺口;江海证券2025年11月报告段落仅返回标题与引用列表,'业绩低于预期'依据无法核验;样本以两家券商点评及公司定期报告为主,缺乏更多独立机构交叉验证。