猜你想问
美登科技研报主要分析了哪些内容?
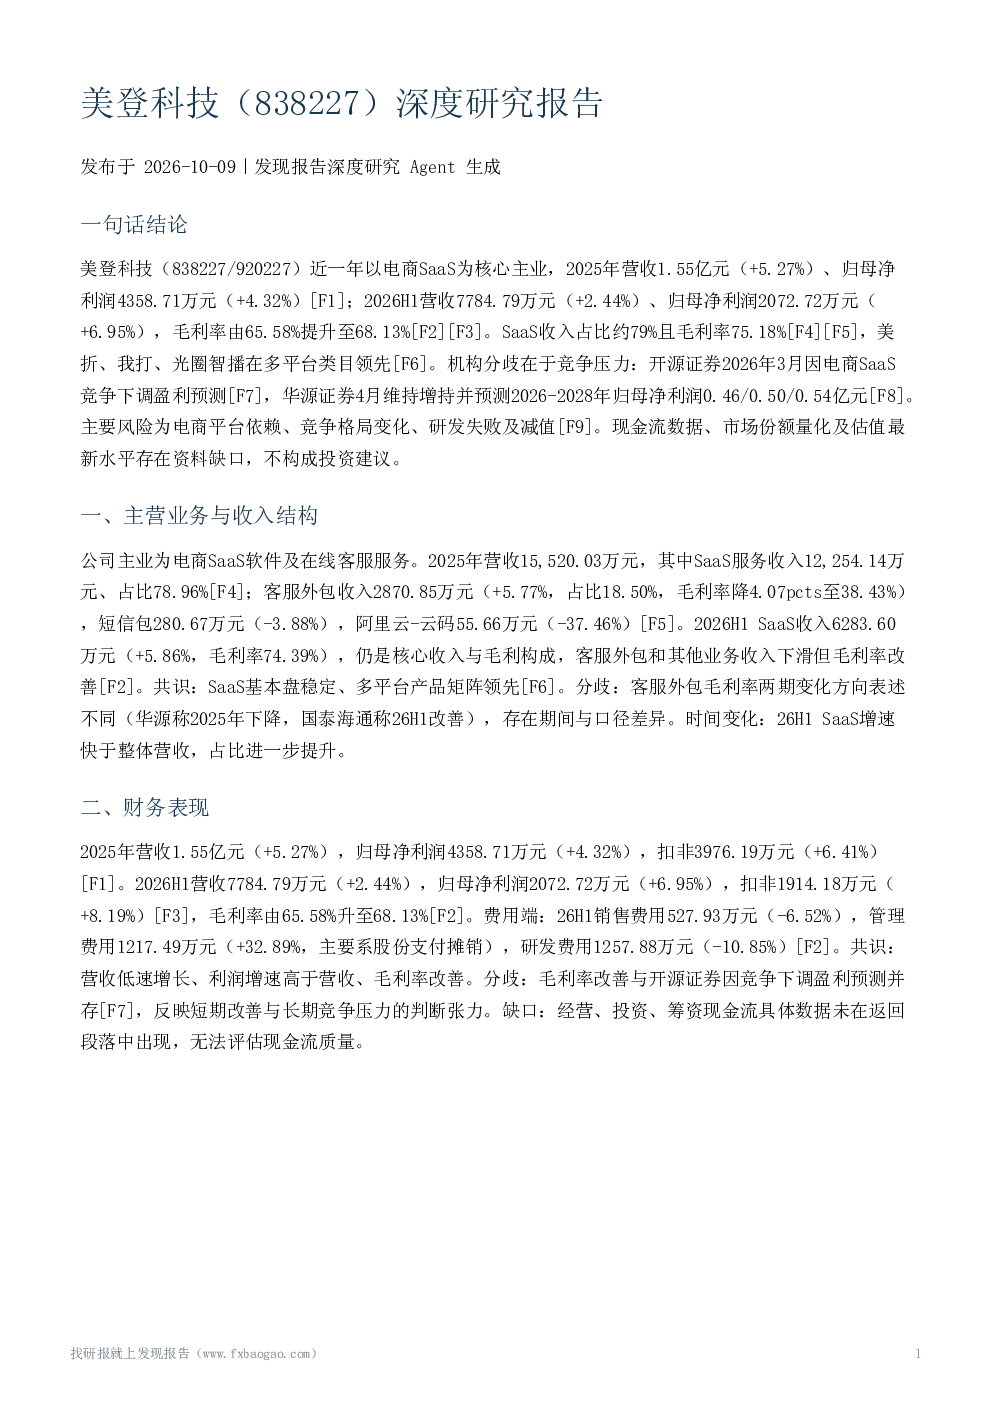
美登科技研报主要分析了公司主营业务与收入结构,包括电商SaaS软件及在线客服服务,详细数据如营收、净利润、毛利率等。同时,报告探讨了财务表现,如营收增长、利润增速、毛利率改善等关键指标。此外,还分析了电商SaaS行业的景气度与竞争格局,以及公司的核心竞争力与成长驱动因素,如多平台产品矩阵和AI直播工具光圈智播。报告还涉及了估值与盈利预测,以及主要风险,如电商平台依赖风险和研发失败风险。最后,给出了综合结论,指出公司基本面呈SaaS稳增、利润增速高于营收、毛利率改善、高分红特征,但增长动能待验证。
电商SaaS行业的发展趋势如何?
电商SaaS行业正朝着智能化和生态化方向演进。根据智研咨询口径,2024年中国电商SaaS市场规模达到1437.6亿元,2015-2024年复合年增长率(CAGR)为34.65%。艾瑞咨询认为跨境电商SaaS全球总量温和扩张,区域增长轮动加剧,结构性分化成为新常态。然而,行业也面临电商平台依赖和竞争格局变化的风险。多家机构提示电商平台依赖与竞争格局变化风险,开源证券因电商SaaS市场竞争下调了公司盈利预测。尽管行业整体增长,但竞争加剧和市场份额变化是主要挑战。
美登科技报告重点分析了哪些方向?
美登科技报告重点分析了公司主营业务与收入结构,特别是电商SaaS软件和在线客服服务的收入占比和毛利率。报告还深入探讨了财务表现,包括营收增长、利润增速、毛利率改善等关键指标。此外,报告分析了电商SaaS行业的景气度与竞争格局,以及公司的核心竞争力,如多平台产品矩阵和AI直播工具光圈智播。报告还涉及了估值与盈利预测,以及主要风险,如电商平台依赖风险和研发失败风险。最后,给出了综合结论,指出公司基本面呈SaaS稳增、利润增速高于营收、毛利率改善、高分红特征,但增长动能待验证。
当前市场对美登科技的评价如何?
当前市场对美登科技的评价存在一定分歧。机构共识认为,公司SaaS基本盘稳定、多平台产品矩阵领先,但营收增速放缓、研发费用下降、机构因竞争下调预测,增长动能待验证。开源证券因竞争下调了公司盈利预测,而华源证券则对公司的AI直播工具光圈智播持积极态度。此外,报告还提示了电商平台依赖风险和客服外包毛利率下降的风险。市场对公司的评价主要围绕其SaaS服务的稳定性、多平台卡位优势以及新业务增长潜力。
美登科技报告提示了哪些主要风险?
美登科技报告提示了多项主要风险。首先,电商平台依赖风险和电商平台竞争格局变化风险是报告明示的风险点。其次,研发失败风险和商誉和无形资产减值风险也值得关注。审计层面,2025年报将收入确认列为关键审计事项,指出可能存在管理层通过不恰当的收入确认达到特定目标的固有风险。此外,报告还推断,26H1营收增速放缓和客服外包毛利率下滑可能反映竞争压力。其他风险包括客户集中度、监管变化、商誉具体金额等,但这些风险未直接证据。报告还指出,半年报风险提示章节内容未返回,需要进一步关注。