猜你想问
美力科技主营业务有哪些?
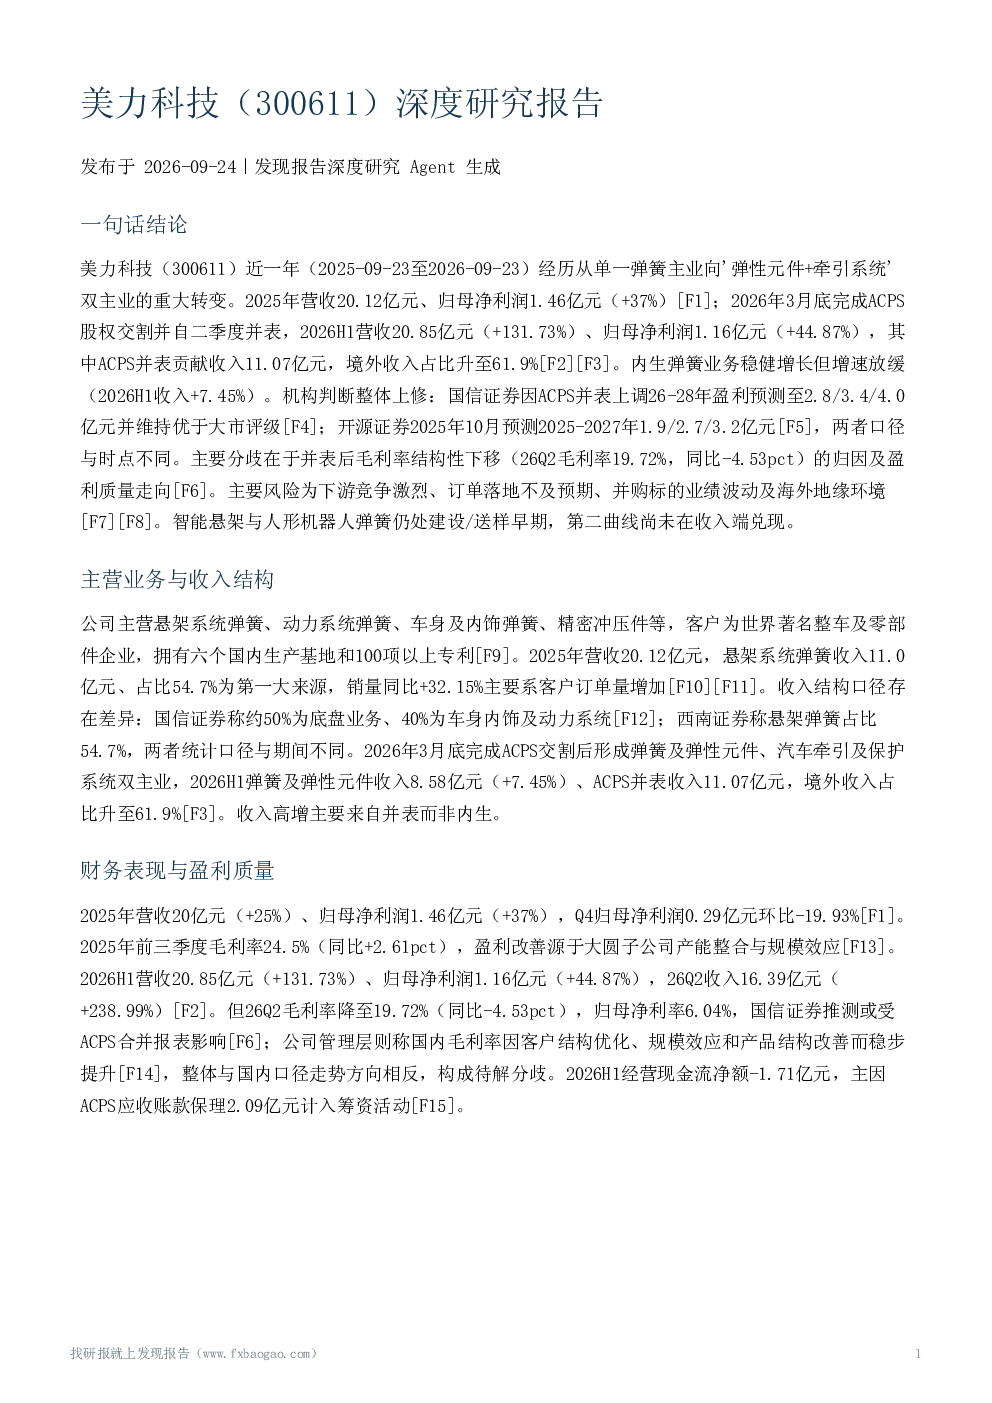
美力科技主营悬架系统弹簧、动力系统弹簧、车身及内饰弹簧、精密冲压件等,客户覆盖吉利、比亚迪、理想等新能源车企及万都、采埃孚等国际Tier1。2025年营收20.12亿元,悬架系统弹簧收入11.0亿元(占比54.7%)。2026年3月底完成ACPS股权交割并自二季度并表,形成弹簧及弹性元件、汽车牵引及保护系统双主业,2026H1营收20.85亿元(+131.73%),其中ACPS并表贡献收入11.07亿元,境外收入占比升至61.9%。
美力科技财务表现如何?
2025年营收20亿元(+25%)、归母净利润1.46亿元(+37%)。2026H1营收20.85亿元(+131.73%)、归母净利润1.16亿元(+44.87%),26Q2收入16.39亿元(+238.99%)。但26Q2毛利率降至19.72%(同比-4.53pct),归母净利率6.04%。机构与公司对毛利率下滑归因存在分歧,机构推测受ACPS合并报表影响,公司则强调国内毛利率稳步提升。2026H1经营现金流净额-1.71亿元,主因ACPS应收账款保理。
美力科技新业务布局有哪些?
新业务呈三条主线:智能悬架(拟投资6.5-6.6亿元建设产能,项目已开始建设)、人形机器人弹簧(已送样,无订单与收入)、ACPS牵引系统(2026H1并表贡献收入11.07亿元、净利润4,276.97万元)。智能悬架与机器人弹簧业务仍处早期,第二曲线尚未在收入端兑现。
美力科技在行业中的竞争地位如何?
机构将公司定位为中国弹簧行业领军/头部企业,但未提供行业集中度或市占率量化数据。公司客户结构分散,前五大客户销售占比仅32.46%。竞争策略上以'并购+自建'推进全球化,形成覆盖欧洲、北美、亚太的产能体系。悬架弹簧毛利率由2021年5.3%修复至2025年18.16%。
美力科技面临哪些风险?
主要风险包括下游汽车市场竞争、订单落地不及预期、并购标的业绩波动(ACPS历史曾亏损)、海外地缘环境、新业务技术开发不确定性、经营现金流净额为负等。研究存在资料缺口,部分数据未经交叉验证,部分细节未披露。