猜你想问
10月投资应该关注哪些主线方向?
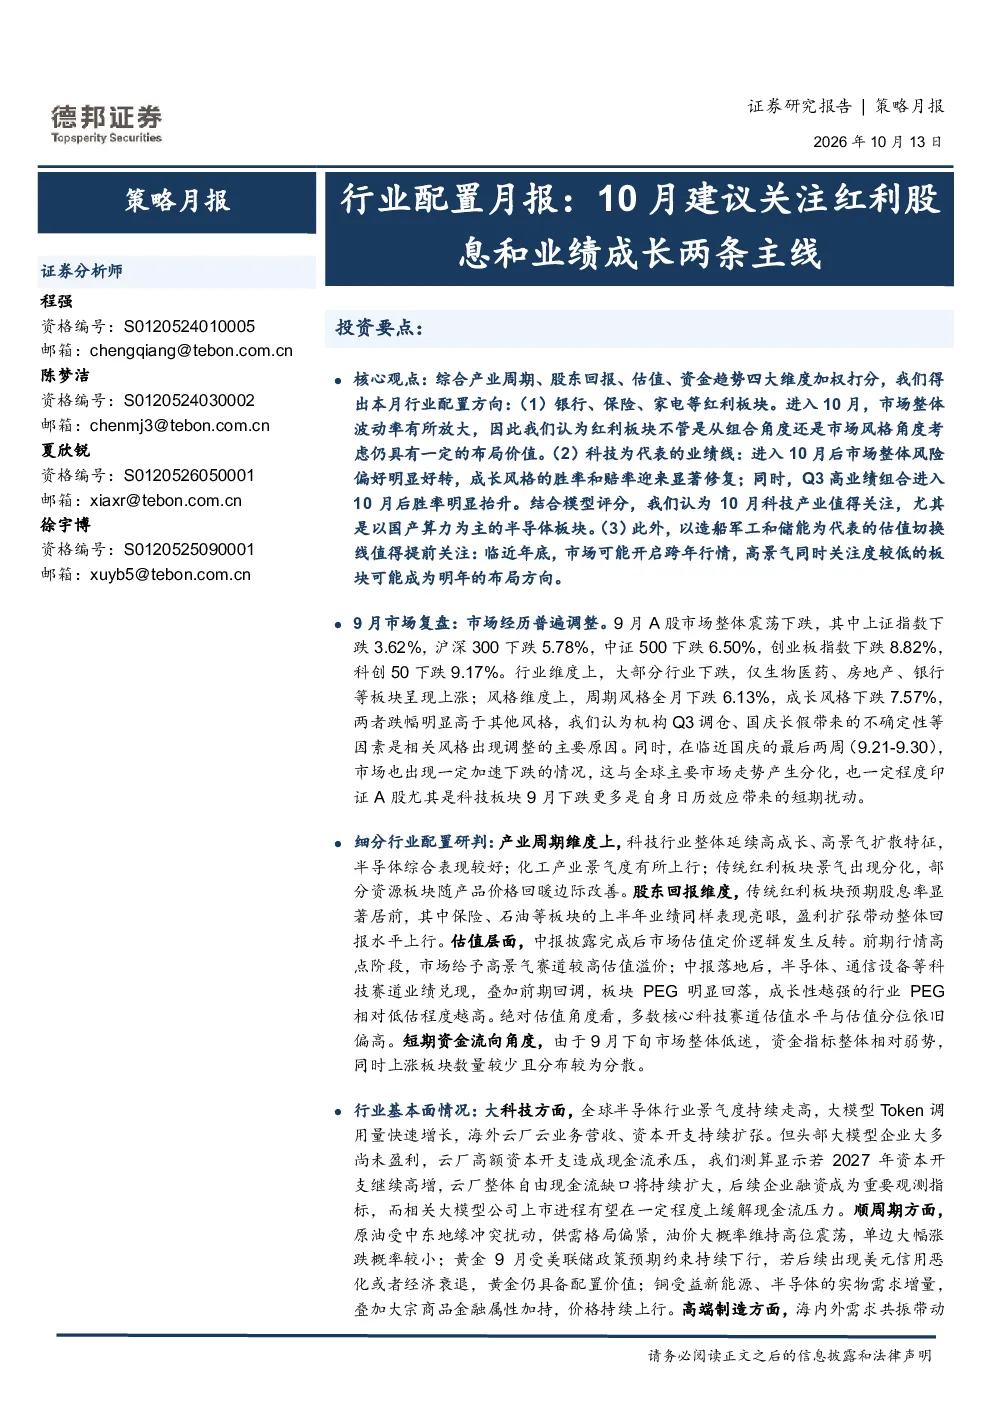
根据产业周期、股东回报、估值、资金趋势四大维度综合分析,10月建议关注红利股和业绩成长两条主线。红利板块如银行、保险、家电具备防御价值;科技产业(半导体为主)受国产算力带动,风险偏好好转;估值切换线上的造船军工、储能板块可能迎来跨年行情。这些方向是基于当前市场环境和行业基本面的综合判断得出的配置建议。
当前A股市场处于什么状态?
9月A股市场震荡下跌,上证指数跌3.62%,科创50跌9.17%。生物医药、房地产、银行上涨,周期和成长风格领跌。市场下跌主因包括机构Q3调仓、国庆不确定性及全球市场分化。科技板块下跌多为短期扰动,需结合长期逻辑分析。当前市场环境复杂,投资者需关注行业基本面和宏观因素变化。
报告中提到的科技板块具体指哪些行业?
报告中重点关注科技产业,特别是半导体板块。半导体受国产算力需求带动,Q3高业绩组合胜率提升。产业链上游需求强劲,但云厂资本开支高企致现金流承压,大模型公司仍亏损,融资进展是关键变量。此外,电子行业也呈现高成长态势。科技板块的估值虽绝对值偏高,但中报后逻辑已出现反转迹象。
报告中如何分析红利板块的投资价值?
红利板块包括银行、保险、家电等,其投资价值主要体现在市场波动加剧时的大盘股胜率提升。这些板块具备稳定的盈利能力和较高的股息率,如保险、石油等公司股息率超5%。在防御性投资策略中,红利板块表现通常优于高估值或高波动的成长股,适合风险偏好较低的投资者配置。这部分分析基于股东回报和产业周期维度。
投资这份报告需要关注哪些风险?
投资需关注宏观经济波动、行业发展不及预期以及历史数据指引偏差等风险。宏观经济环境的变化可能影响各行业的基本面表现;部分行业如科技、化工等可能因周期性因素或竞争格局变化导致业绩不及预期;历史数据虽能提供参考,但市场环境变化可能导致实际结果与过往表现存在差异。建议投资者结合多维度信息综合判断,分散投资以降低风险。
你可能感兴趣
行业配置月报:10月建议关注红利股息和业绩成长两条主线
德邦证券2026-10-13
2021年食品饮料行业(大众品)年度策略:把握行业成长红利和边际改善两条主线
食品饮料上海证券2020-11-25
医药生物行业周报:贸易战持续升级,建议关注自主可控和内需消费两条主线
医药生物信达证券2025-04-13
基础化工行业月报:围绕供需与资源品两条主线,关注煤化工与轻烃化工、磷化工和粘胶长丝行业
基础化工中原证券2024-04-12
医药行业中药月报2022年第1期:继续看好中药行业三层逻辑,建议沿两条主线精选个股
医药生物长城证券2022-03-18
医药生物行业跟踪周报:业绩为基,关注创新药产业链和地方国企改革两条主线
医药生物东吴证券2019-03-15
通信行业2021年10月投资策略:关注出海+高景气两条主线,静待边际改善
信息技术国信证券2021-10-07
国君配置加权AIA-Timing策略月报:告别滞胀思维,10月关注成长和周期
国泰君安证券2022-10-09
国防军工深度报告:2023H1军工行业保持稳定增长,建议关注两条投资主线
国防军工中邮证券2023-09-04
金融工程月报:CANSLIM行业轮动策略10月配置建议:关注基础化工、食品饮料、煤炭、家电、石油石化等行业
国信证券2022-10-10