猜你想问
这份研报主要分析了通合科技的哪些方面?
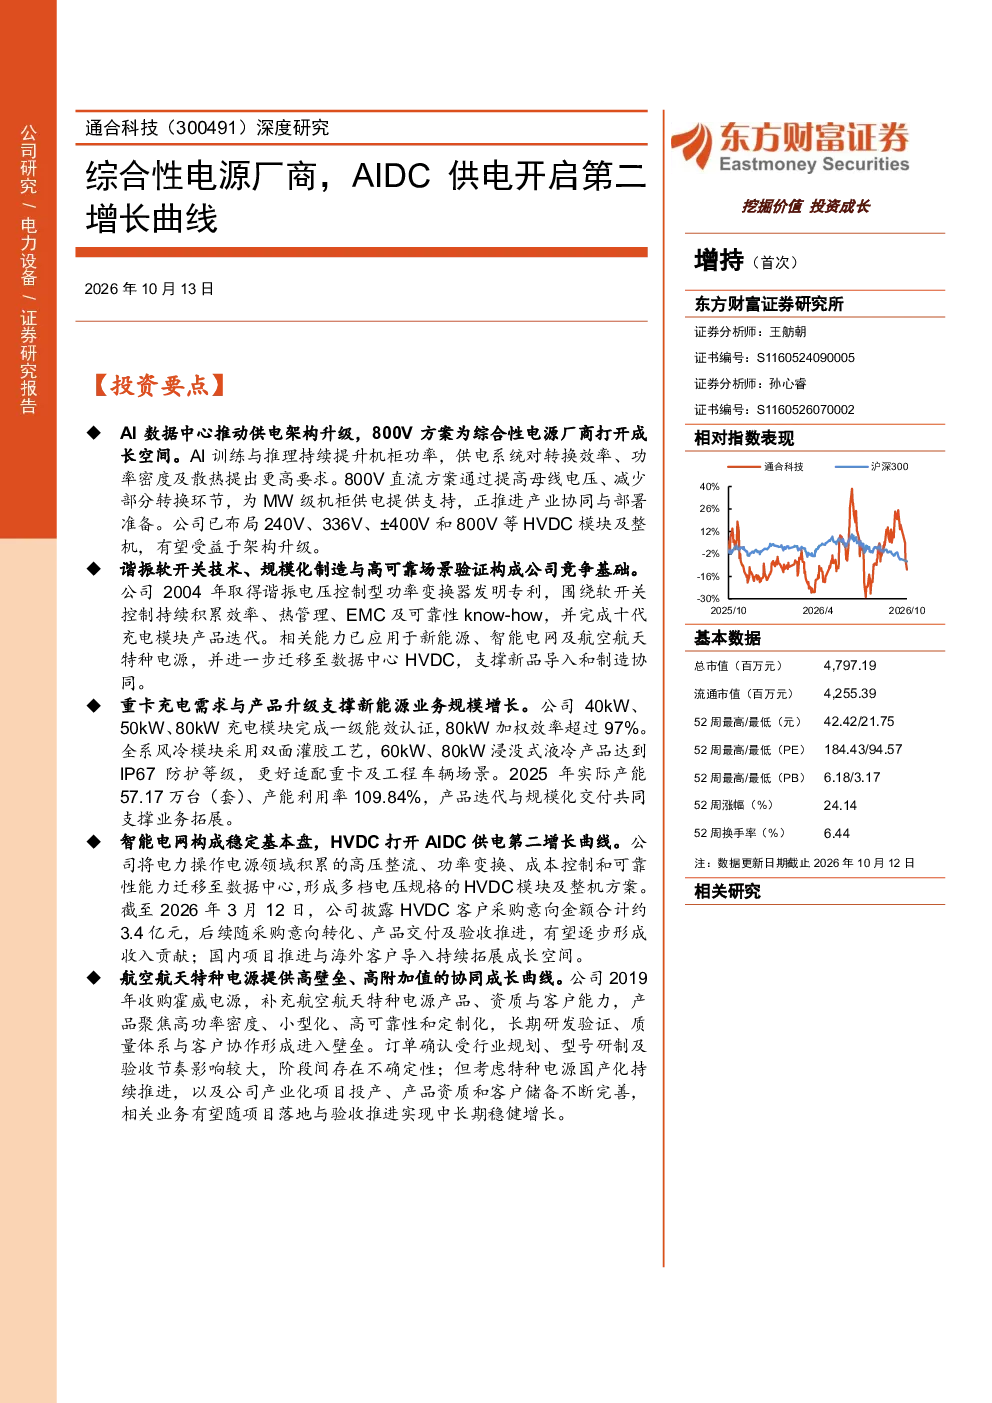
这份研报深度分析了通合科技的业务布局、技术优势以及市场前景。公司深耕电源领域28年,形成了新能源、智能电网、航空航天三大业务协同发展的格局。其核心优势在于谐振软开关技术,构建了技术、成本、可靠性与客户资质四重壁垒,并实现了技术能力在多场景应用中的迁移。研报详细介绍了各业务板块的发展情况,如新能源业务受益于电动重卡需求增长、产品升级与交付提速,2026H1收入同比增长61.96%;智能电网业务稳定增长,2026H1收入1.00亿元;航空航天业务持续完善研发与产业化能力,2026H1收入0.51亿元。此外,公司积极布局数据中心HVDC业务,已形成多档HVDC模块及整机产品能力,截至2026年3月12日,客户采购意向金额合计约3.4亿元。研报还预测了公司未来三年的营收和净利润增长情况,首次覆盖给予“增持”评级。
新能源赛道的发展趋势如何?
新能源赛道正迎来快速发展,电动重卡需求持续增长,推动相关电源产品需求提升。通合科技的新能源业务受益于此,产品升级和交付提速显著,2026H1收入同比增长61.96%。行业层面,随着政策支持和技术进步,新能源领域对高效、可靠的电源解决方案需求旺盛,谐振软开关技术等先进技术成为关键竞争要素。未来,随着电动重卡市场渗透率的进一步提升,相关电源厂商有望获得更多市场机会。通合科技凭借其技术积累和客户资源,在新能源赛道具备较强的竞争优势。
研报重点分析了通合科技的哪些业务方向?
研报重点分析了通合科技的新能源、智能电网和航空航天三大业务方向。新能源业务是公司的重要增长引擎,受益于电动重卡需求增长和产品升级,2026H1收入同比增长61.96%。智能电网业务稳定增长,2026H1收入1.00亿元,展现了公司在该领域的持续发展能力。航空航天业务方面,公司持续完善研发与产业化能力,2026H1收入0.51亿元,未来有望成为新的增长点。此外,研报还关注了公司积极布局的数据中心HVDC业务,已形成多档HVDC模块及整机产品能力,客户采购意向金额合计约3.4亿元,显示出公司在新兴领域的布局成效。
当前电源市场的现状如何?
当前电源市场呈现多元化发展态势,新能源、智能电网、航空航天等领域对电源产品的需求持续增长。通合科技作为综合性电源厂商,在多个赛道均有布局,展现了较强的市场适应能力。公司凭借谐振软开关技术等核心优势,构建了技术、成本、可靠性与客户资质四重壁垒,在市场竞争中占据有利地位。新能源业务受益于电动重卡需求增长,产品升级和交付提速显著,2026H1收入同比增长61.96%。智能电网业务稳定增长,2026H1收入1.00亿元。航空航天业务持续完善研发与产业化能力,2026H1收入0.51亿元。数据中心HVDC业务也取得进展,客户采购意向金额合计约3.4亿元。整体来看,电源市场前景广阔,但竞争也日益激烈,技术壁垒和客户资源成为关键竞争要素。
研报是否存在风险提示?
研报在分析通合科技的同时,也提示了相关风险。首先,电源市场竞争激烈,技术更新迅速,公司需持续投入研发以保持技术领先地位。其次,新能源和航空航天等业务受宏观经济和政策影响较大,市场波动可能对公司业绩造成一定压力。此外,公司新业务的拓展仍需时间验证,数据中心HVDC业务的商业化进程也存在不确定性。虽然公司已形成多档HVDC模块及整机产品能力,但实际市场接受度和订单落地情况仍需持续观察。这些因素可能对公司未来的发展产生一定影响,投资者需关注相关风险。