猜你想问
这份研报主要讲了什么内容?
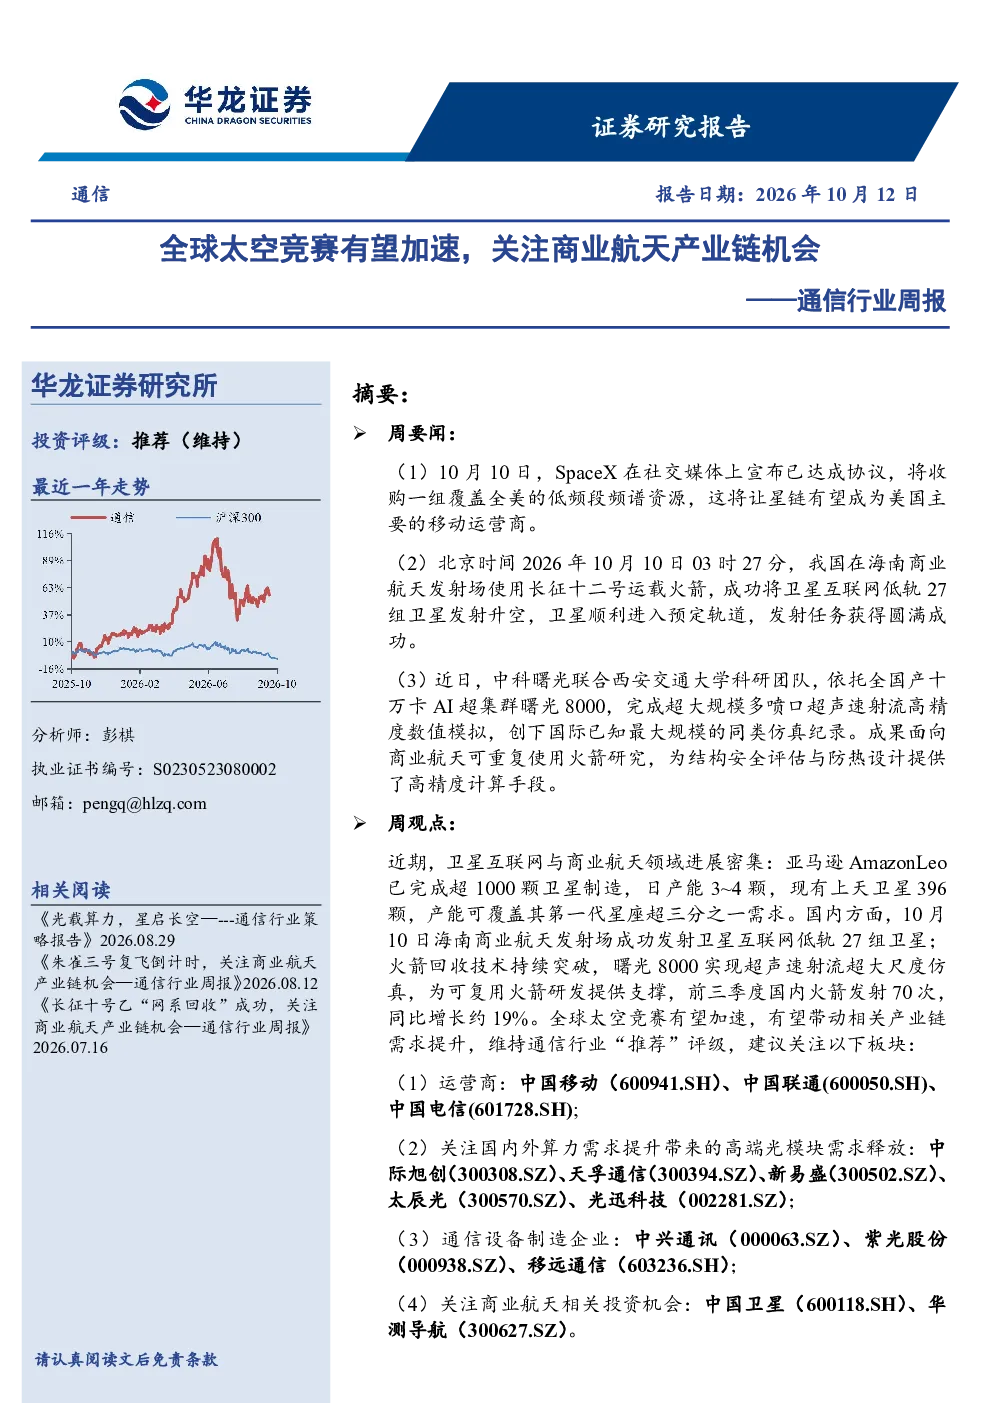
这份研报分析了全球太空竞赛的加速态势,重点关注商业航天产业链的机会。报告提到SpaceX收购美国低频段频谱资源、中国发射卫星互联网低轨卫星、中科曙光助力可复用火箭研发等关键进展,指出卫星互联网与商业航天领域的技术突破正带动产业链需求提升。建议关注运营商、高端光模块、通信设备制造企业及商业航天相关投资机会。
卫星互联网和商业航天领域的发展趋势如何?
卫星互联网和商业航天领域正经历快速发展。亚马逊AmazonLeo卫星制造产能提升,星链成为美国主要移动运营商潜力增大;中国卫星发射及火箭回收技术持续突破,海南商业航天发射场发射成功。这些进展表明全球太空竞赛日益激烈,相关产业链迎来重要发展机遇。
报告中重点分析了哪些方向?
报告重点分析了运营商、高端光模块、通信设备制造企业及商业航天相关投资机会。运营商如中国移动、中国联通、中国电信可能受益于星链等卫星互联网服务;高端光模块企业如中际旭创、天孚通信等在产业链中扮演重要角色;通信设备制造企业如中兴通讯、紫光股份等也有望获得发展动力;商业航天相关企业如中国卫星、华测导航等值得关注。
当前通信行业市场表现如何?
本周申万通信指数下跌4.72%,子行业普遍下跌,通信网络设备及器件跌幅最大(-5.88%)。尽管市场整体表现不佳,但报告指出卫星互联网与商业航天领域的进展密集,仍存在投资机会。运营商、高端光模块、通信设备制造企业及商业航天相关领域受市场波动影响可能存在不同表现。
研报提到了哪些风险提示?
研报提示的风险包括宏观环境不利变化、数据来源错误、AI及5G-A发展不及预期、商业航天发展不及预期、关税超预期风险、公司业绩不达预期等。这些风险可能影响通信行业及商业航天产业链的发展,投资者需关注相关不确定性因素。
你可能感兴趣
通信行业本周专题:AI算力竞赛开启,边缘场景有望加速落地,持续关注算力全产业链投资机会
信息技术长城证券2023-06-17
通信行业周报:卫星互联网产业再迎催化,5.5G升级有望加速,持续关注华为产业链投资机会
信息技术长城证券2023-10-14
SpaceX正式完成IPO,全球商业航天发展有望加速——通信行业周报
信息技术华龙证券2026-06-15
通信行业周报:长征十号乙“网系回收”成功,关注商业航天产业链机会
信息技术华龙证券2026-07-14
通信行业周报:朱雀三号复飞倒计时,关注商业航天产业链机会
信息技术华龙证券2026-08-10
通信行业:太空新基建竞赛推动产业加速,空心光纤产业迭代演进关键窗口期
信息技术华西证券2025-12-21
“太空算力”建设加速,商业航天产业链有望充分受益
国防军工中泰证券2025-12-01
通信行业专题研究点评:政府工作报告两次提及商业航天,关注相关产业链投资机会
信息技术华龙证券2025-03-06
通信行业周报:5G-A商用有望加速落地,AI应用需求广阔,持续看好AI产业链投资机会
信息技术长城证券2024-06-28
通信行业周报:政策端持续加码光通信产业,我国商业航天持续突破,看好相关产业链投资机会
信息技术长城证券2026-06-15