猜你想问
建发国际集团2026年中报核心内容有哪些?
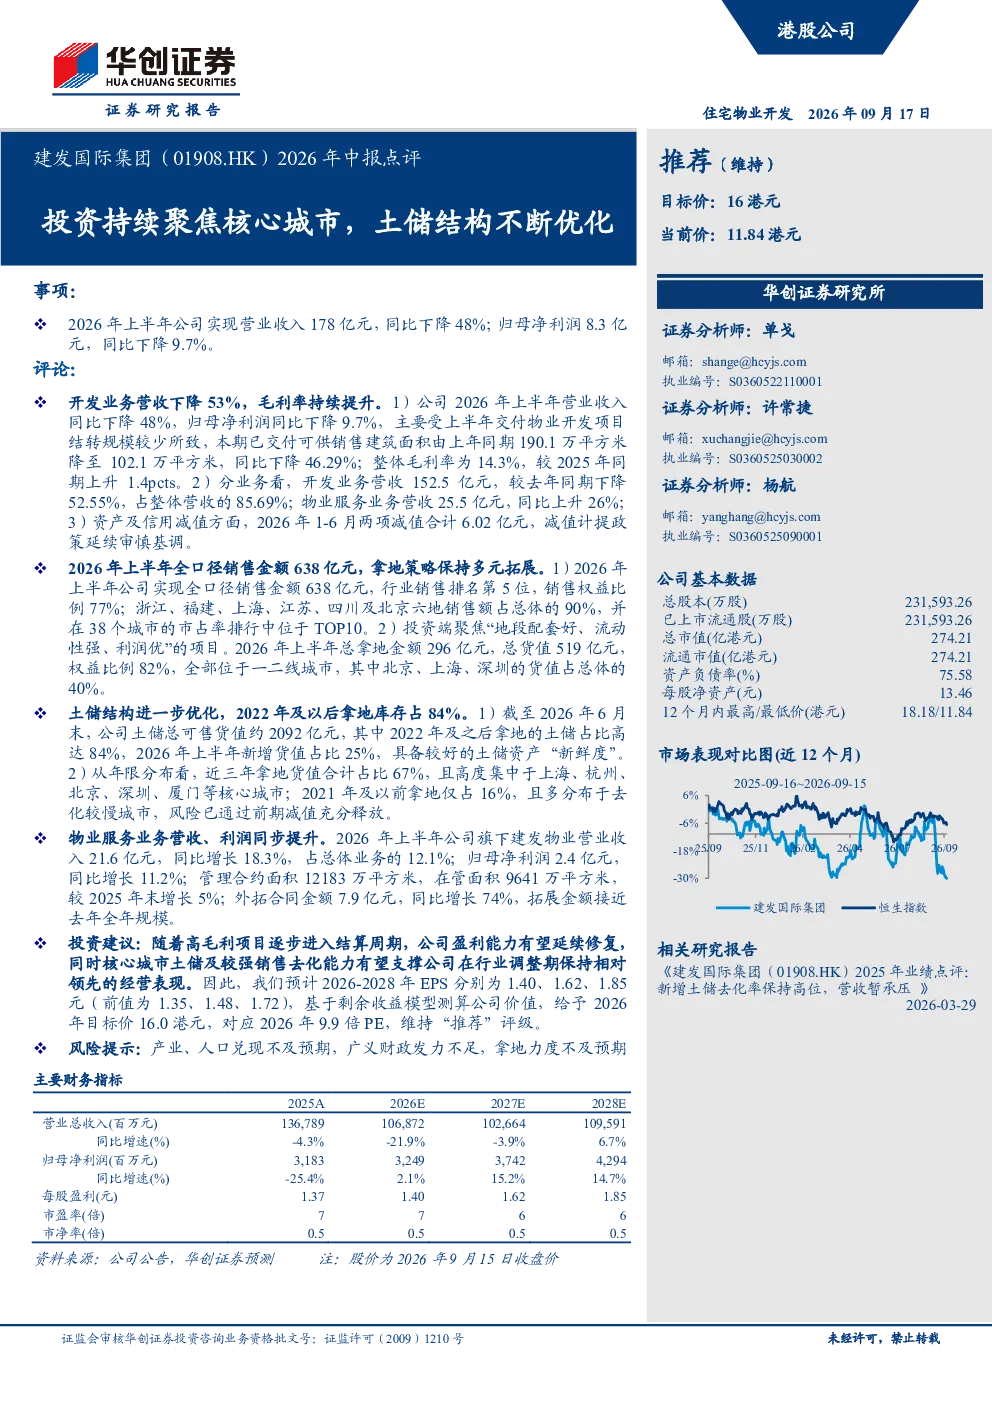
2026年上半年,建发国际集团实现营业收入178亿元,同比下降48%;归母净利润8.3亿元,同比下降9.7%。主要原因是交付物业开发项目结转规模减少,可供销售建筑面积同比下降46.29%。开发业务营收152.5亿元,同比下降52.55%,占整体营收的85.69%;物业服务业务营收25.5亿元,同比上升26%。销售业绩方面,全口径销售金额638亿元,行业销售排名第5位,销售权益比例77%。土储结构持续优化,2026年上半年新增货值占比25%,2022年及以后拿地的土储占比高达84%。物业服务业务表现良好,营业收入21.6亿元,同比增长18.3%
房地产行业发展趋势如何?
房地产行业在调整期中呈现结构性分化,核心城市凭借其资源优势和需求韧性,仍能保持相对活跃的市场表现。企业投资策略更加谨慎,聚焦一二线城市优质地块,注重土储资产的新鲜度和盈利能力。物业服务业务成为新的增长点,管理合约面积持续扩张,外拓合同金额增长显著,展现出行业转型发展的趋势。未来,行业将逐步向稳健经营和高质量发展方向演进。
建发国际集团报告重点分析了哪些方向?
报告重点分析了建发国际集团的核心城市投资策略、土储结构优化成效、销售业绩表现以及物业服务业务发展。公司持续聚焦一二线城市,土储资产新鲜度高,近三年拿地货值占比67%,高度集中于上海、杭州、北京、深圳等核心区域。销售方面,权益销售比例稳定,区域集中度高。物业服务业务营收和利润均实现增长,管理面积和外拓合同均有所提升,成为公司新的业务亮点。
当前房地产市场现状如何判断?
当前房地产市场处于调整期,但结构性机会依然存在。核心城市市场韧性较强,销售和投资活动相对活跃,企业拿地策略更为审慎,注重项目质量和盈利能力。非核心城市市场面临较大压力,去化速度放缓。行业整体趋向稳健,企业通过优化土储结构、拓展物业服务等方式提升抗风险能力。未来市场将逐步向供需匹配更合理的方向发展。
建发国际集团研报提示了哪些风险?
研报提示的风险主要包括产业和人口兑现不及预期,可能导致市场需求下降;广义财政发力不足可能影响市场信心和销售速度;拿地力度不及预期可能影响公司未来的开发布局和增长潜力。此外,资产减值计提政策延续审慎基调,需关注潜在的减值风险。这些风险因素可能对公司经营业绩和未来发展产生一定影响。