猜你想问
9月车市环比改善的具体表现是什么?
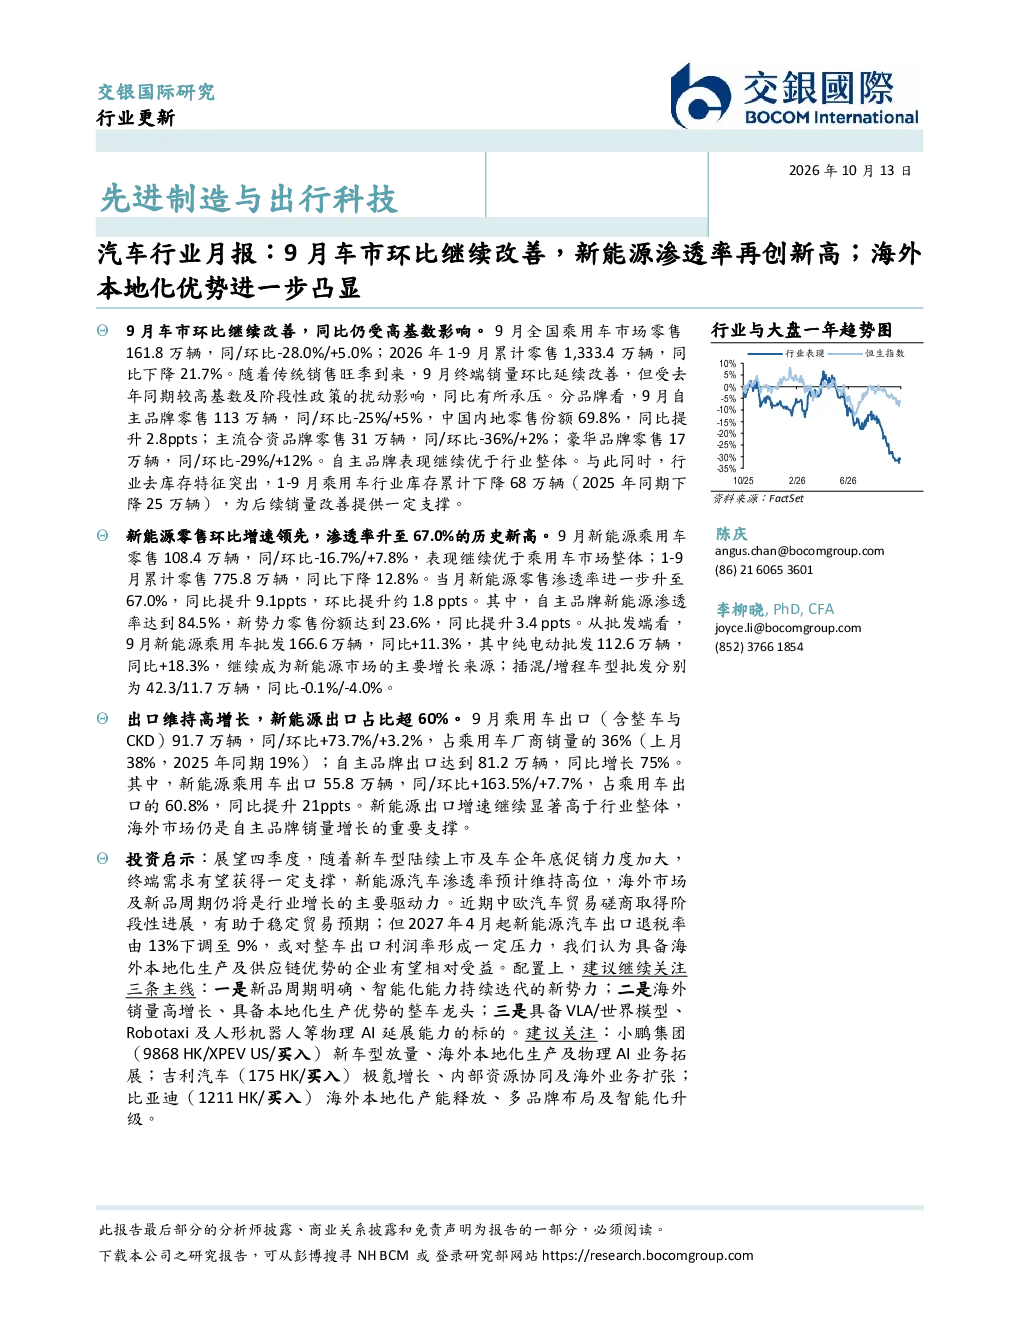
9月车市环比改善主要体现在全国乘用车市场零售量环比增长5.0%,达到161.8万辆。终端销量环比提升,但同比受高基数影响下降28.0%。分品牌看,自主品牌零售113万辆,环比增长5.0%,市场份额升至69.8%;主流合资品牌和豪华品牌同比降幅分别为36%和29%。行业去库存特征明显,1-9月库存下降68万辆,为后续销量改善提供支撑。
新能源车市场的发展趋势如何?
新能源车市场持续领先,9月零售108.4万辆,环比增长7.8%,渗透率升至67.0%,同比提升9.1个百分点。自主品牌新能源渗透率高达84.5%,新势力零售份额23.6%,同比提升3.4个百分点。批发端,新能源乘用车批发166.6万辆,同比增长11.3%,其中纯电动增长18.3%。出口表现亮眼,新能源乘用车出口55.8万辆,同比增长163.5%,占出口的60.8%,同比提升21个百分点,显示海外市场对新能源车的强劲需求。
报告重点分析了哪些方面?
报告重点分析了车市环比改善的原因,包括终端销量环比提升、自主品牌市场份额增长、行业去库存进展等。同时,深入剖析了新能源车市场的发展态势,包括渗透率提升、自主品牌新能源渗透率领先、出口增长强劲等。此外,报告还关注了海外市场对自主品牌销量的支撑作用,以及新能源出口占比超60%的亮点。投资启示方面,报告指出四季度需求有望受新车型上市及促销支撑,新能源汽车渗透率预计维持高位,海外市场及新品周期仍是主要驱动力。
当前车市的市场现状如何判断?
当前车市呈现环比改善但同比承压的态势。9月全国乘用车市场零售量环比增长5.0%,但同比下降28.0%,主要受去年同期较高基数及阶段性政策扰动影响。自主品牌表现优于行业整体,市场份额升至69.8%。新能源车市场持续增长,渗透率升至67.0%,自主品牌新能源渗透率高达84.5%。出口维持高增长,乘用车出口同比增长73.7%,新能源车出口同比增长163.5%,海外市场仍是自主品牌销量增长的重要支撑。
研报提示的主要风险是什么?
研报提示的主要风险包括中欧汽车贸易磋商虽取得进展,但2027年4月新能源汽车出口退税率可能下调至9%,或对利润率形成压力。此外,新能源车市场的高增长也面临政策波动、供应链稳定性、市场竞争加剧等潜在风险。车企需关注海外本地化生产的成本和效率,以应对国际市场变化。具备海外本地化生产及供应链优势的企业有望在风险中获益。