猜你想问
天味食品2026年半年报的主要业绩表现如何?
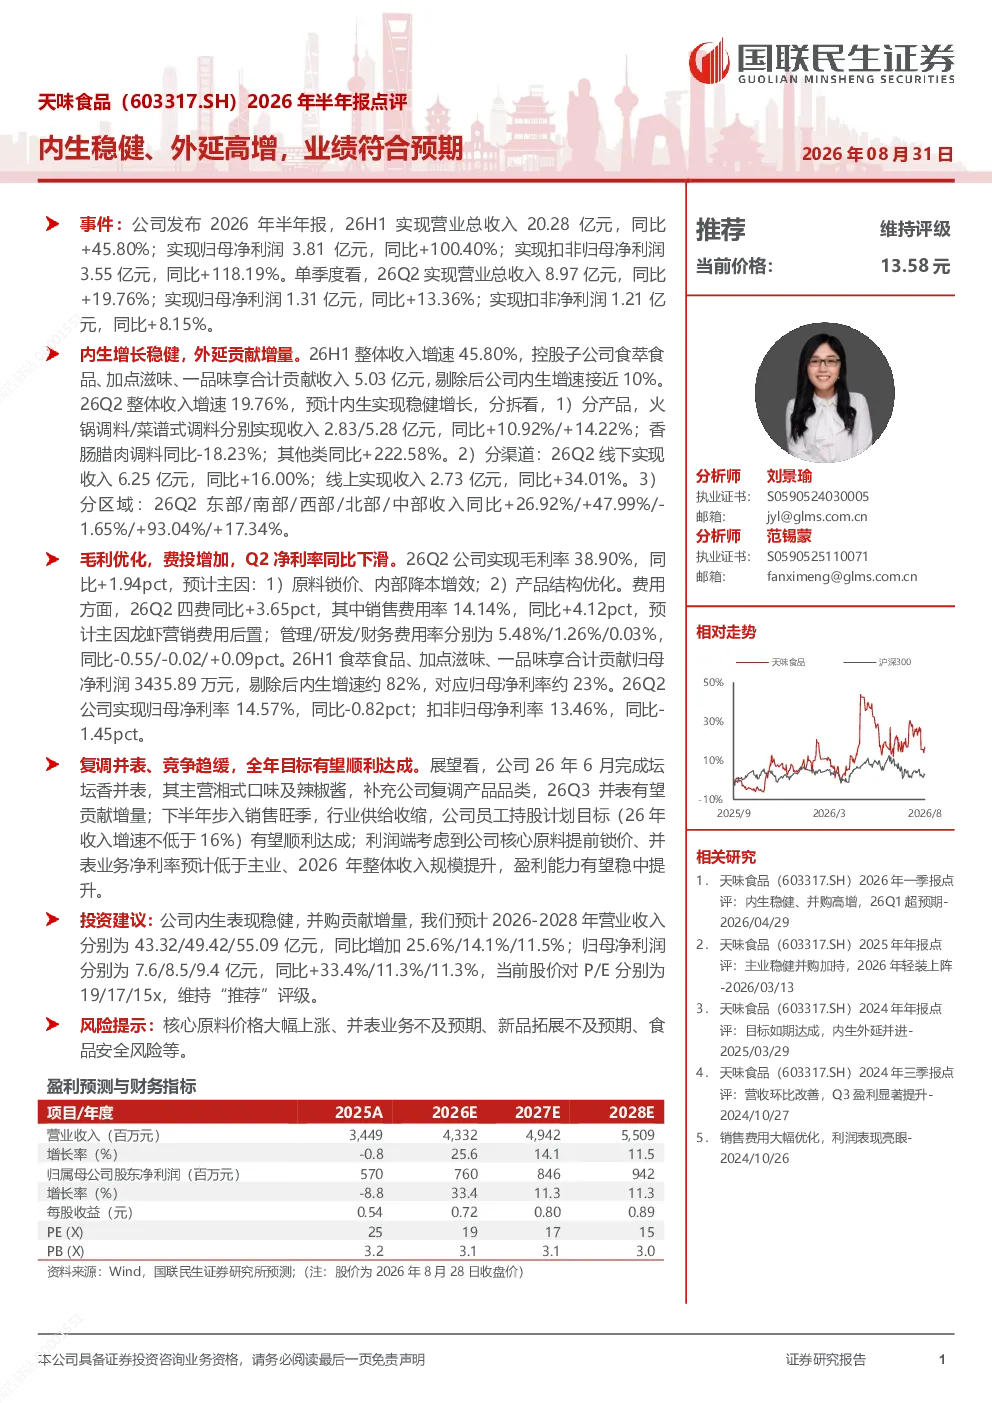
天味食品2026年半年报显示,公司实现营业总收入20.28亿元,同比增长45.80%,归母净利润3.81亿元,同比增长100.40%。其中,控股子公司贡献了部分收入,剔除后内生增速接近10%。Q2单季度收入8.97亿元,同比增长19.76%,归母净利润1.31亿元,同比增长13.36%。整体来看,公司业绩表现强劲,收入和利润均实现显著增长。
天味食品的业绩增长主要由哪些因素驱动?
天味食品的业绩增长主要来自内生增长和外延扩张的双重驱动。内生方面,火锅调料和菜谱式调料表现突出,分别增长10.92%和14.22%,其他品类也实现222.58%的增长。外延方面,控股子公司贡献了5.03亿元收入。此外,渠道方面,线上线下收入均实现同比增长,区域方面东部、南部和北部收入增长显著。这些因素共同推动了公司业绩的高增长。
报告对天味食品所在赛道的发展趋势有何分析?
报告指出,天味食品所处的调味品赛道在下半年销售旺季中,行业供给收缩,为公司提供了良好的发展机遇。公司通过核心原料提前锁价、内部降本及产品结构优化等措施,提升了毛利率。同时,公司积极拓展新品类,如湘式口味及辣椒酱,以增强市场竞争力。未来,随着行业集中度的提升和消费升级的趋势,头部企业的市场份额有望进一步扩大。
天味食品报告中提到的重点分析方向有哪些?
报告重点分析了天味食品的内生增长与外延贡献、毛利率与费用结构、净利润表现等方面。在内生增长方面,报告详细拆解了各产品线的增长情况及渠道、区域的表现。在费用结构方面,报告指出销售费用率有所上升,主要由于龙虾营销费用后置,但整体费用控制良好。净利润表现方面,报告强调了内生增速和净利率的提升,并分析了子公司贡献的影响。
天味食品研报中提示的主要风险有哪些?
天味食品研报提示的主要风险包括:核心原料价格大幅上涨可能影响成本控制;并表业务如坛坛香的业绩贡献可能不及预期;新品拓展若未能获得市场认可,可能影响未来增长;此外,食品安全风险也是需要关注的因素。这些风险可能对公司未来的业绩表现和盈利能力产生影响。