猜你想问
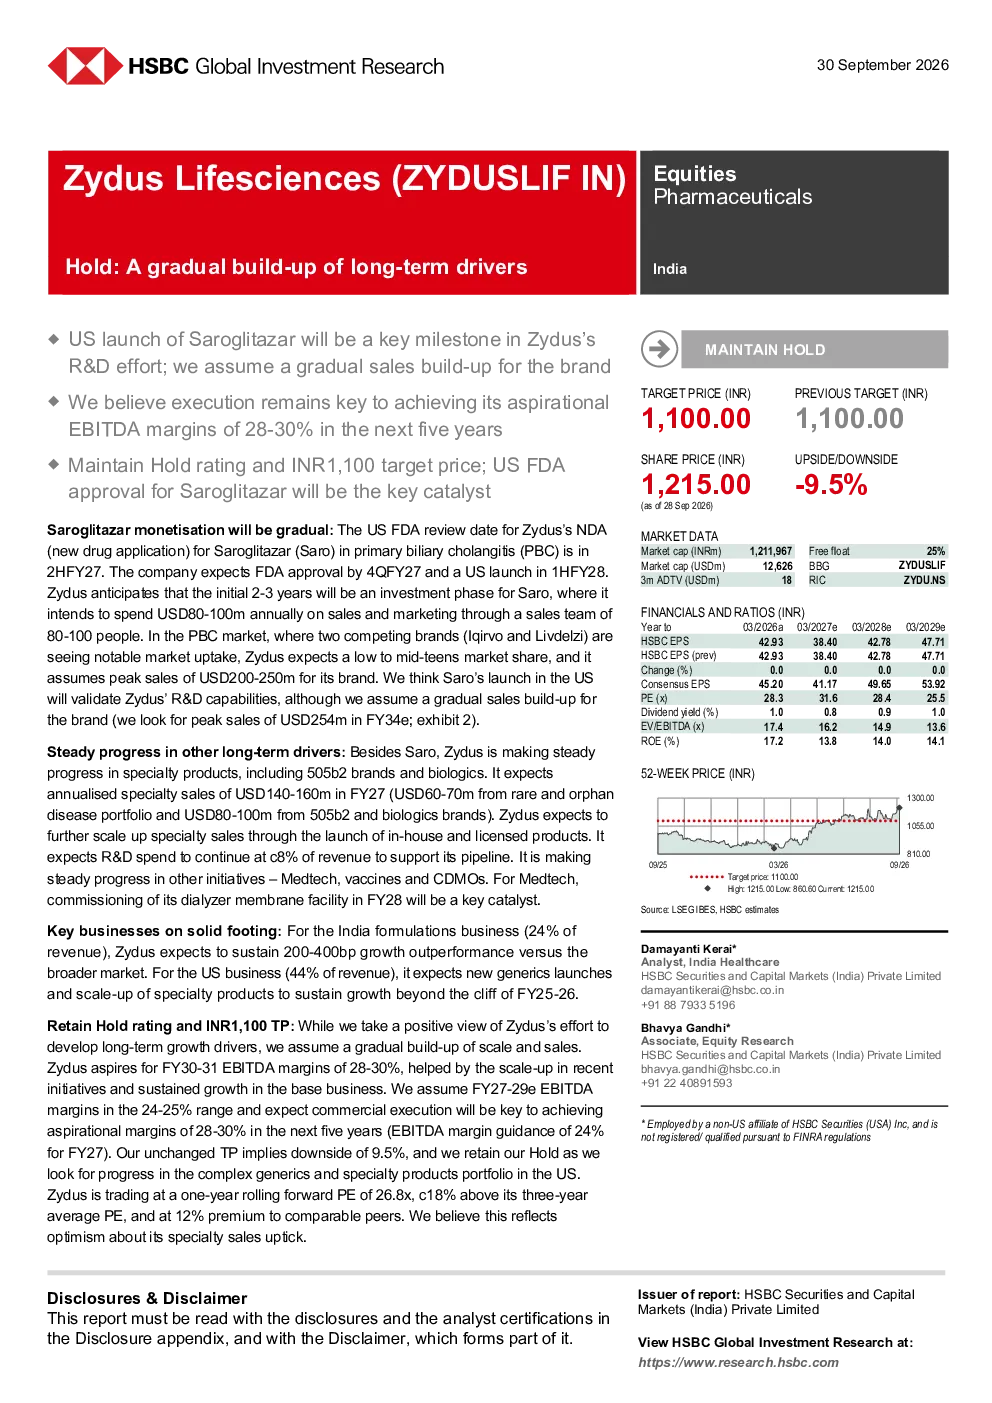
Zydus Saroglitazar在美国上市是关键里程碑吗?
是的,Zydus Saroglitazar在美国获批上市是关键里程碑,预计2027年4季度获批,2028年上半年上市。初期为投资阶段,预计年销售和营销投入8-10亿美元,团队规模80-100人,预计市场份额10-20%,峰值销售额20-25亿美元。这一里程碑验证了Zydus的研发能力,但销售增长将逐步实现。
Zydus的专科产品发展如何?
Zydus的专科产品发展良好,已上市3个505b2产品(Zituvio等)和3个罕见病品牌(Nulibry等),生物类似药Nufymco已上市。预计2027年专科年销售额14-16亿美元。公司通过专科产品实现长期增长,但需关注商业执行能力以达成目标毛利率。
Zydus的财务预期如何?
Zydus的财务预期显示,2027-2029年EBITDA毛利率预计24-25%,未来五年通过规模效应和执行能力目标28-30%。目标价1100卢比,当前股价1000卢比,12个月滚动市盈率26.8倍(高于三年均值18%)。公司通过专科产品、印度业务和美国仿制药实现长期增长。
Zydus的市场现状如何?
Zydus的市场现状显示,印度制剂业务预计同比增长200-400个基点,美国业务通过新仿制药和专科产品增长。公司通过专科产品、印度业务和美国仿制药实现长期增长,但需关注商业执行能力以达成目标毛利率。当前估值略高于同业,反映市场对专科业务增长的乐观预期。
Zydus研报有哪些风险提示?
Zydus研报的风险提示包括,Saroglitazar的销售增长将逐步实现,需关注商业执行能力以达成目标毛利率。此外,公司需应对竞争加剧和监管政策变化等风险。当前估值略高于同业,投资者需关注市场情绪变化对公司股价的影响。
你可能感兴趣
跟踪点评:研发管线稳步推进,多项里程碑节点临近
国泰君安证券2024-01-19
公司信息更新报告:前三季度上市产品销售稳健增长,在研管线稳步推进
医药生物开源证券2024-10-23
公司信息更新报告:2024Q3业绩增长亮眼,创新管线上市进程稳步推进
开源证券2024-10-31
公司信息更新报告:产能稳步推进,看好汽车电子业务在其他客户拓展
电子设备开源证券2024-11-01
市场苗高速增长,其他业务稳步推进
农林牧渔太平洋证券2018-04-23
参投大剧带来利润增长,其他业务稳步推进,推荐
文化传媒华创证券2017-10-30
点评报告:电信业务占比较大,其他业务稳步推进
信息技术山西证券2018-06-19
Q2经营业绩及现金流环比改善 CDMO管线储备与新客户拓展稳步推进
医药生物长城国瑞证券2026-08-10
创新管线与商业化稳步推进
医药生物财通证券2024-08-25