猜你想问
理想汽车26Q1业绩表现如何?
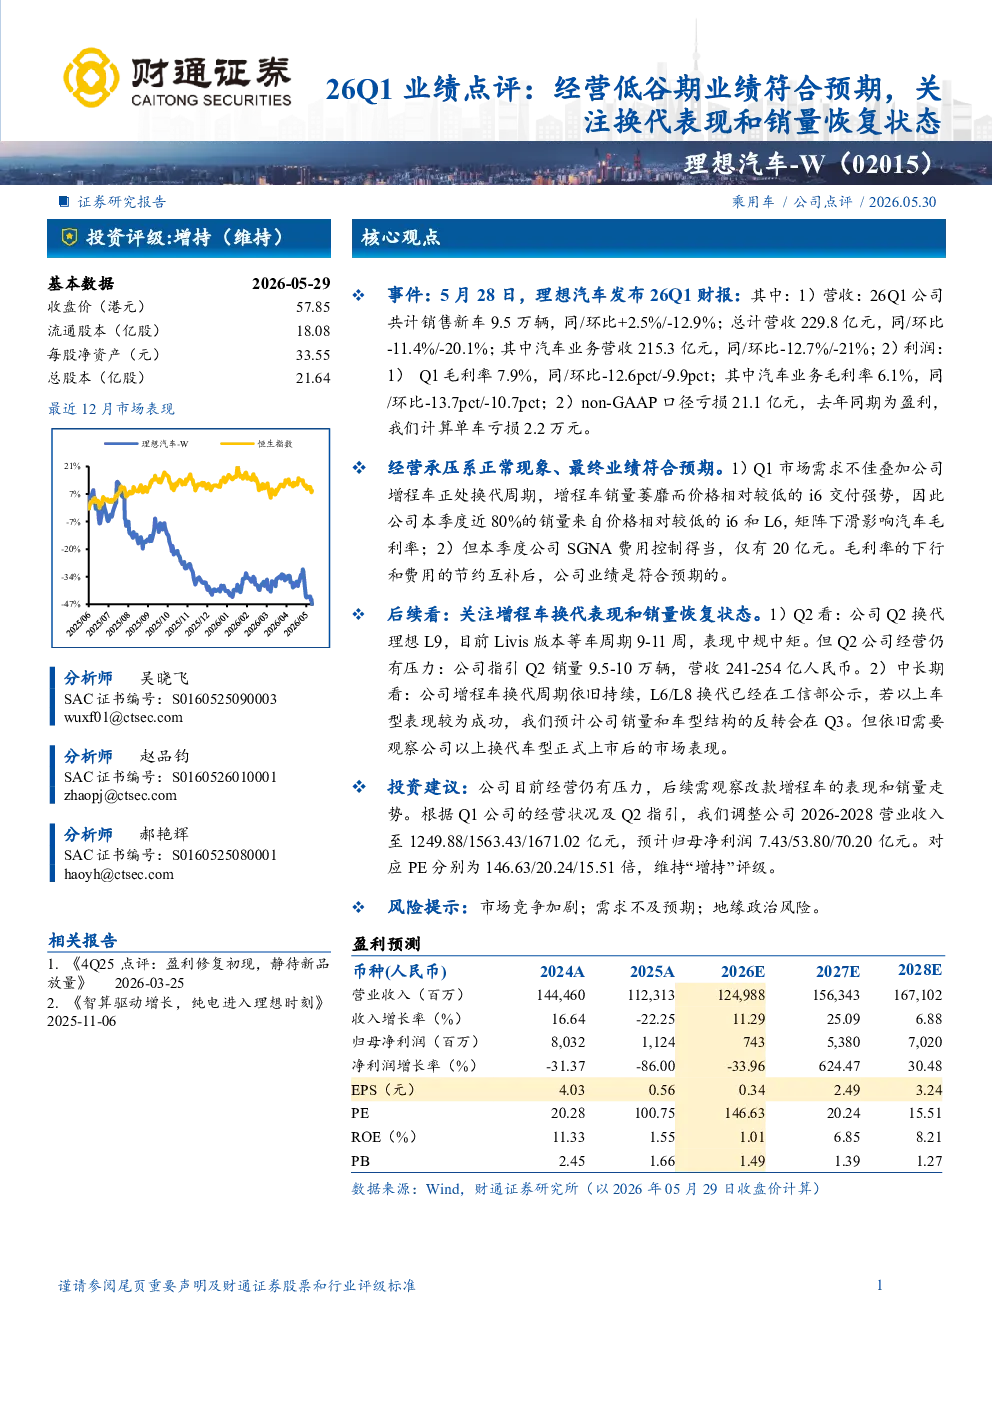
理想汽车26Q1销售新车9.5万辆,同比微增2.5%但环比下降12.9%,营收229.8亿元,同比和环比分别下降11.4%和20.1%。毛利率为7.9%,汽车业务毛利率6.1%,non-GAAP亏损21.1亿元,单车亏损2.2万元。SGNA费用控制得当,但经营仍面临低谷期压力。
增程车赛道未来发展趋势怎样?
增程车换代周期对市场影响显著,理想汽车L6/L8换代已公示,若成功预计Q3销量和车型结构将反转。行业中长期看,增程车技术持续迭代,市场需关注换代车型表现和销量恢复状态,换代成功或推动销量增长。
研报重点分析了哪些方面?
研报重点分析了理想汽车26Q1业绩符合预期的原因,包括市场需求不佳和增程车换代周期影响,同时关注SGNA费用控制。报告指出Q2换代理想L9表现中规中矩,中长期看增程车换代周期持续,若L6/L8换代成功预计Q3实现反转。
当前汽车市场现状如何判断?
当前汽车市场处于经营低谷期,市场需求不佳影响车企销量和营收,增程车换代周期加剧市场波动。理想汽车26Q1数据反映行业普遍面临的压力,但SGNA费用控制得当体现企业运营效率。市场需关注换代车型表现和销量恢复状态。
研报提示了哪些投资风险?
研报提示市场竞争加剧、需求不及预期、地缘政治风险等投资风险。市场竞争加剧可能影响车企市场份额和盈利能力,需求不及预期将导致销量下滑,地缘政治风险可能引发供应链或出口问题,需密切关注。
你可能感兴趣
中国巨石2023业绩预告点评:逆风前进,行业低谷期维持盈利和销量优势
未知机构2024-01-29
2026年一季报点评26Q1业绩符合预期,海外销量增长势头强劲
华创证券2026-05-07
2023年业绩预告点评:经营利润符合预期,会员业务超预期,建议关注24年招商回暖及剧集表现
文化传媒华创证券2024-01-28
2021年中报预告点评:业绩增长符合预期,经营状态持续改善
医药生物西部证券2021-07-14
奇瑞汽车(09973.HK):26Q1业绩符合预期,出口销量高增
中泰证券2026-05-06
销量下行结构变化压制盈利,业绩符合预期,关注新车与规模效应的边际恢复
财通证券2026-05-21
海底捞业绩预告点评:业绩表现符合预期,关注副品牌和个性化门店后续发展
民生证券2024-02-22
2024全年和4季度业绩大致符合预期,坦克品牌销量和出口表现亮丽
交银国际2025-01-15
裕同科技2025年业绩表现符合预期26Q1利润表现略超预期2
未知机构2026-04-28
2020年报与2021年一季报点评:经营持续恢复,Q1业绩表现超预期
电气设备华创证券2021-05-05