猜你想问
联想集团最新业绩表现如何?
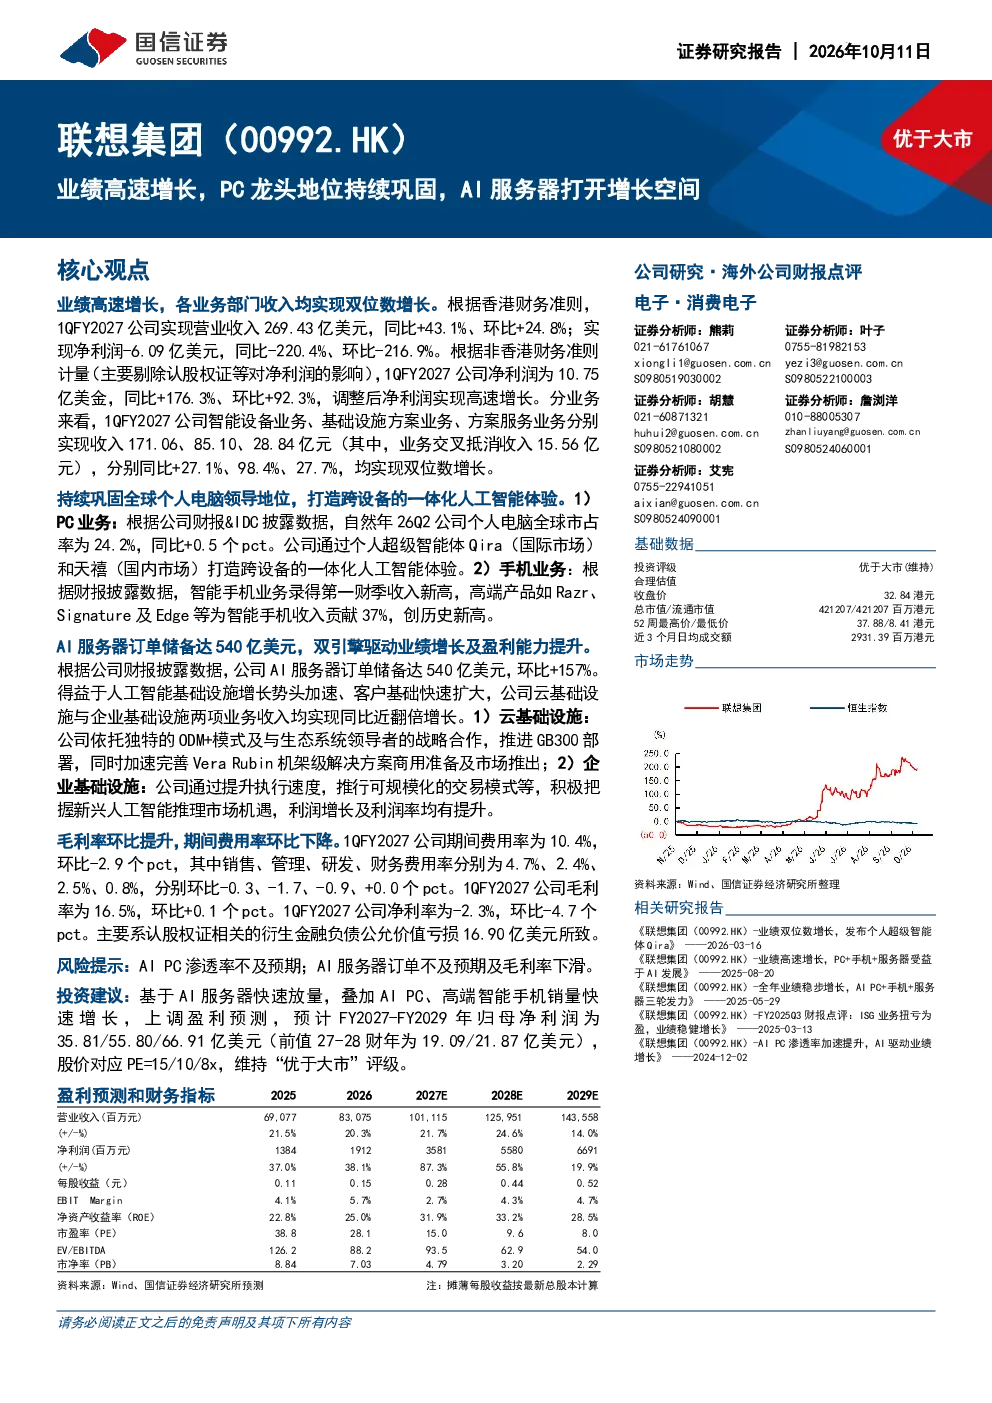
联想集团在1QFY2027实现营业收入269.43亿美元,同比增长43.1%,环比增长24.8%。调整后净利润达10.75亿美元,同比大幅增长176.3%,环比增长92.3%。各业务部门收入均实现双位数增长,智能设备、基础设施方案及方案服务业务分别同比增长27.1%、98.4%和27.7%。个人电脑全球市占率提升至24.2%,智能手机业务也录得第一财季收入新高。公司通过个人超级智能体Qira和天禧打造跨设备一体化AI体验,推动业绩增长。
AI服务器市场发展趋势如何?
AI服务器市场呈现高速增长态势,联想AI服务器订单储备已达540亿美元,环比大幅增长157%。这表明AI服务器需求旺盛,成为行业增长的重要驱动力。随着企业数字化转型加速,对AI算力的需求将持续提升,推动AI服务器市场进一步扩张。联想凭借其在PC领域的优势,积极布局AI服务器业务,有望在AI算力市场占据重要地位。
报告重点分析了哪些业务方向?
报告重点分析了联想集团的智能设备、基础设施方案和方案服务三大业务板块。智能设备业务保持稳健增长,基础设施方案业务收入同比近翻倍,AI服务器订单储备成为新的增长引擎。方案服务业务也实现稳步增长。公司通过推出个人超级智能体Qira和天禧,打造跨设备一体化AI体验,提升用户粘性,推动业务协同发展。
当前PC市场竞争格局如何?
当前PC市场竞争激烈,但联想凭借其技术积累和品牌影响力,持续巩固全球个人电脑领导地位。公司个人电脑全球市占率达24.2%,同比增长0.5个百分点。在AI服务器领域,联想也积极布局,订单储备达540亿美元,显示出其在新兴市场的竞争优势。随着AI技术发展,PC厂商需不断创新,提升产品竞争力,以应对市场变化。
研报提示了哪些风险因素?
研报提示的主要风险因素包括AIPC渗透率不及预期和AI服务器订单不及预期。若AI PC市场推广速度放缓,可能影响公司相关业务增长。同时,AI服务器市场竞争加剧可能导致毛利率下滑,影响盈利能力。此外,宏观经济环境变化、供应链波动等因素也可能对公司业绩产生影响,需密切关注市场动态。