猜你想问
TV面板报价上调的原因是什么?
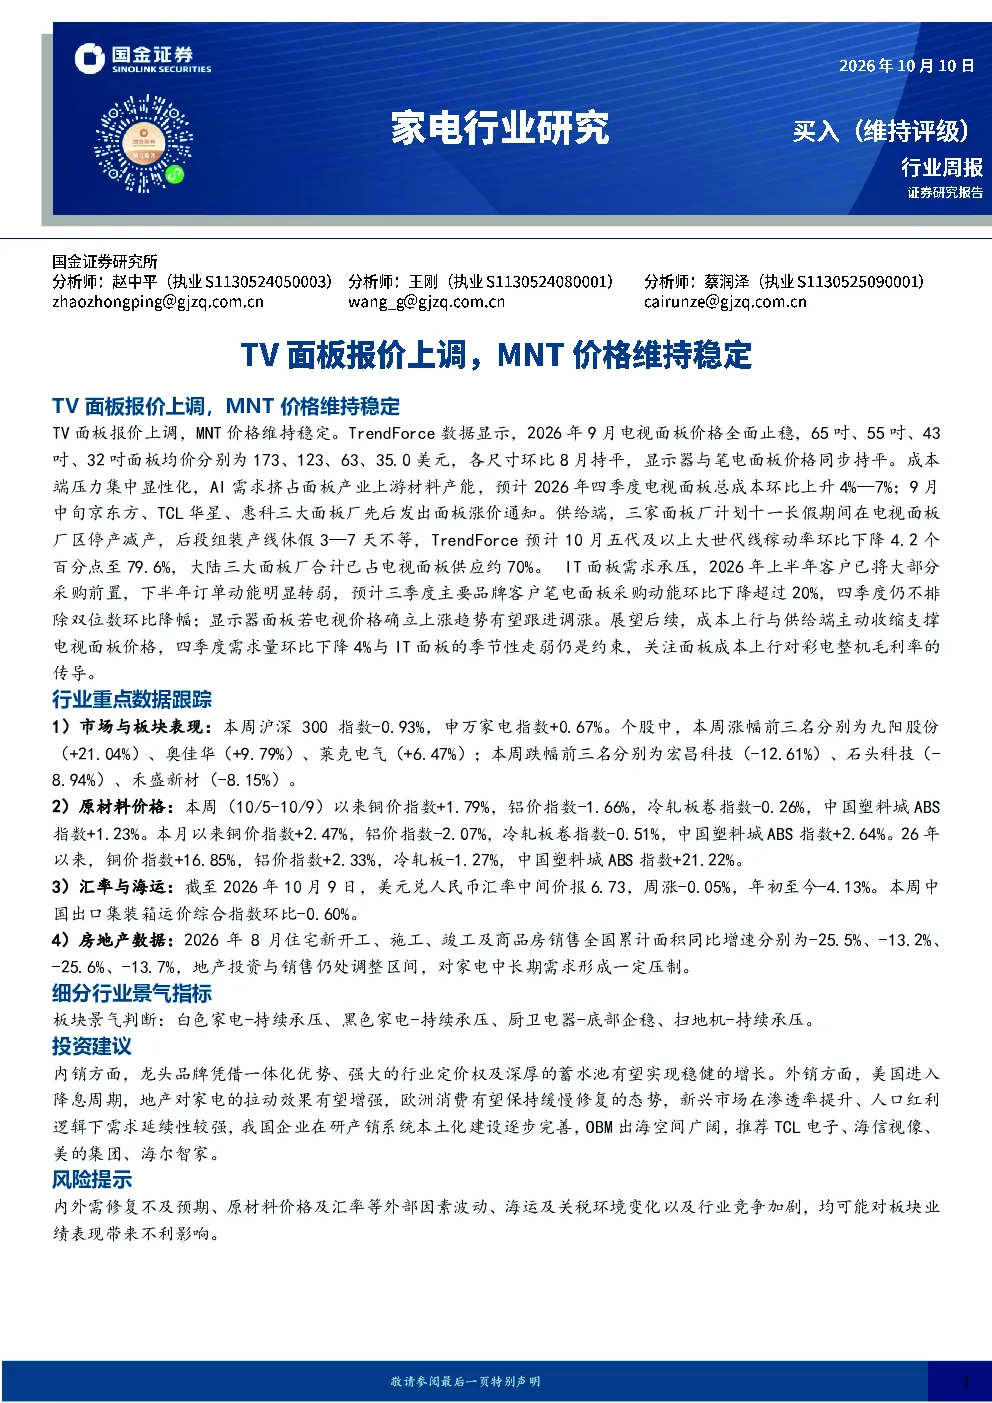
TV面板报价上调主要受供需关系影响。需求端,四季度采购趋于理性,品牌库存与成本约束下旺季未明显拉动需求;供给端,头部厂商国庆期间控产,供给收缩幅度大于品牌采购降幅。价格端,大尺寸PO报价上调,实际成交取决于品牌承接能力,整体呈现“报价上调、成交博弈、整体趋稳”的态势。
MNT面板价格为何维持稳定?
MNT面板价格维持稳定主要由于供需双弱。海外黑五与国内双十一备货接近尾声,品牌库存高企,终端提价压制销量;供应端随需求下调投片,部分产线国庆岁修,叠加资材涨价,生产意愿偏低。主流规格面板价格预计保持稳定,市场整体供需平衡。
家电行业未来发展趋势如何?
家电行业未来发展趋势呈现结构性分化。内销方面,龙头品牌凭借一体化优势、定价权及蓄水池效应实现稳健增长;外销方面,美国降息周期或提振家电需求,欧洲消费缓慢修复,新兴市场需求延续,OBM出海空间广阔。行业整体将受益于技术迭代和消费升级。
当前家电市场现状如何?
当前家电市场现状复杂。TV面板价格上调但成交博弈明显,MNT面板价格稳定但需求疲软。申万家电指数本周上涨0.67%,个股涨跌分化。原材料价格涨跌互现,铜价指数上涨,铝价指数下跌。地产投资与销售仍处调整区间,家电市场受宏观经济影响较大。
家电行业存在哪些风险?
家电行业主要风险包括原材料及成本波动、需求修复不及预期、出口及外部环境不确定性、行业竞争与技术迭代风险。原材料价格波动直接影响企业盈利能力;需求修复不及预期将拖累行业增长;出口及外部环境不确定性增加市场波动;行业竞争加剧和技术迭代加速,企业需持续创新以保持竞争优势。
你可能感兴趣
家电行业研究:TV面板价格延续下行,MNT价格维持稳定
家用电器国金证券2026-08-08
家电行业研究:7月TV面板价格小幅回落,库存和供需结构相对健康
家用电器国金证券2026-07-11
家电行业研究:三星停止中国大陆家电产品销售 5月上旬TV面板价格整体持稳
家用电器国金证券2026-05-09
12月上旬IT面板报价继续持稳,TV面板报价跌幅持续缩小,维持偏多操作
群益证券2010-12-06
三星下调1Q24晶圆代工报价,1月各尺寸TV面板价格止跌
电子设备国信证券2024-01-08
家电行业周报20260207:25年全球TV出货面积略增,26年初面板价格小幅上行
家用电器国金证券2026-02-07
电子行业点评报告:8月上旬TV面板报价上扬,海外需求复苏
电子设备民生证券2020-08-06
电子行业跟踪报告:华为发布新一代算力底座,LCD TV面板价格延续上涨
电子设备万联证券2026-03-09
TV面板价格延续反弹,持续关注大厂业绩回稳
信息技术华西证券2022-11-27
LCD行业月报:1Q26 TV面板大尺寸化延续,4月TV面板价格环比上涨
电子设备国信证券2026-04-27