猜你想问
这份研报主要分析了哪些内容?
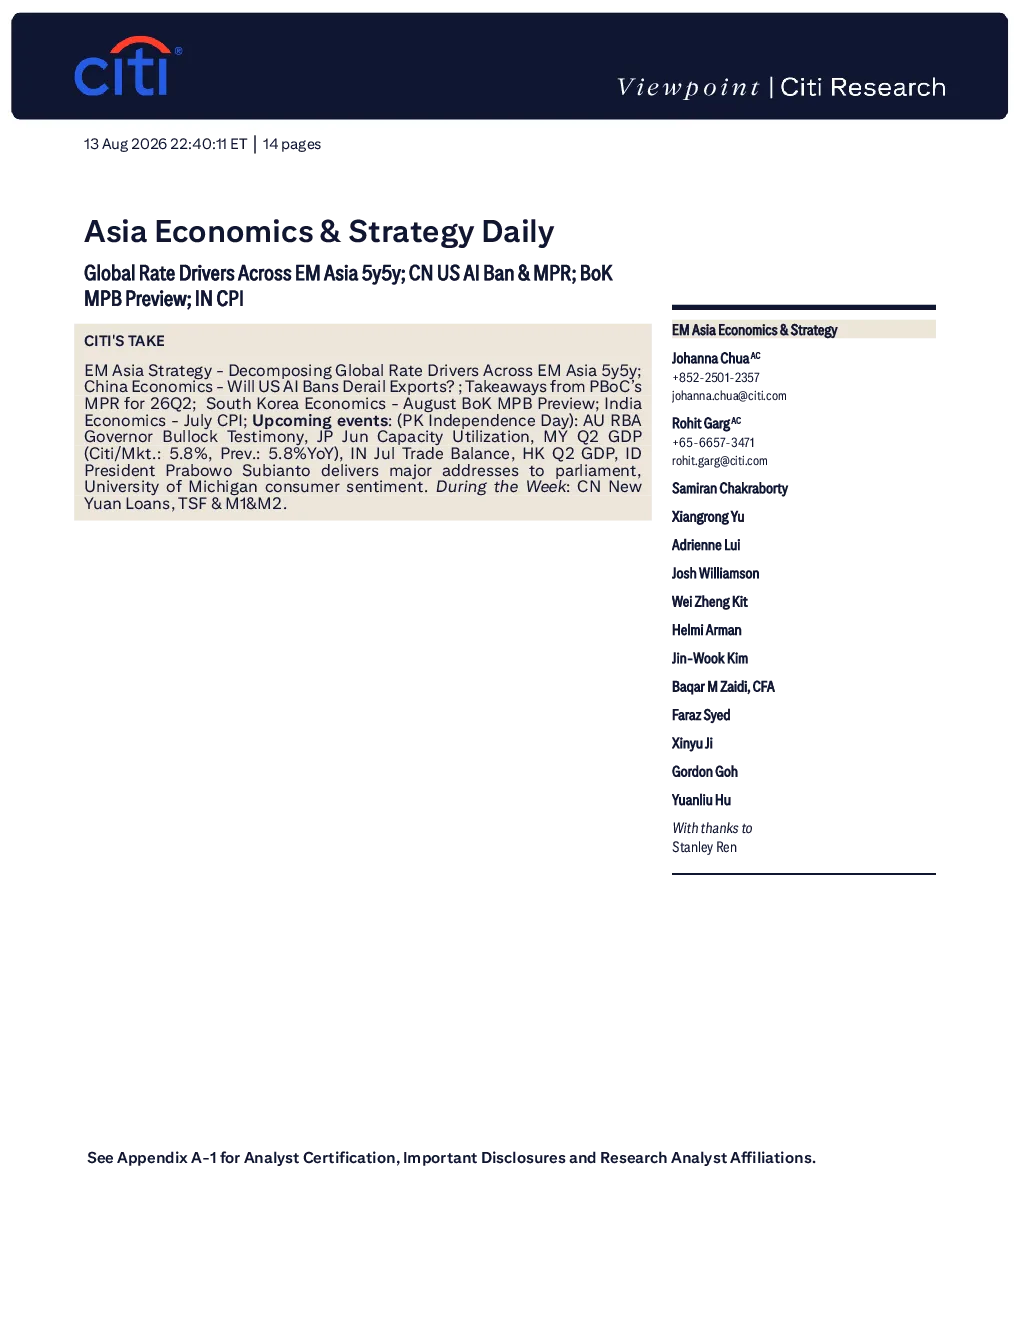
这份研报主要分析了新兴市场亚洲5年期5年期掉期率的全球利率驱动因素,包括美元和日元掉期率对亚太地区货币的影响。同时,报告探讨了中美AI出口风险,指出中国AI相关产品出口占比较高,但直接双边AI贸易已基本脱钩,风险集中于区域供应链和第三方数据中心建设。此外,报告解读了中国央行26Q2货币政策报告,韩国央行货币政策委员会前瞻,以及印度7月CPI分析等内容。
中美AI出口风险对中国的具体影响是什么?
中美AI出口风险对中国的具体影响较为复杂。虽然美国威胁对AI模型和硬件实施全面禁令,但中国AI相关产品占其出口的25%,2026年上半年增长45.7%。直接双边AI贸易已基本脱钩,中国风险主要集中于区域供应链和第三方数据中心建设。完全脱钩情况下,高达9.2%的中国出口面临风险,虽显著但可控。技术限制对开放权重AI模型或云芯片访问的影响可能远超贸易数据,是最大变数。
报告重点分析了哪些地区经济策略?
报告重点分析了亚太地区长期掉期率变动的驱动因素,特别是美元和日元掉期率对澳元、纽元、新加坡元和韩元的影响。此外,报告还分析了泰铢的独特性及其对区域风险套利策略的影响,以及人民币掉期率的区域相关性已结构性下降等问题。同时,报告对印度7月CPI、韩国央行货币政策委员会前瞻等进行了深入分析。
当前市场现状如何?
当前市场现状显示,亚太地区长期掉期率变动主要受美元和日元掉期率驱动,人民币掉期率的区域相关性已结构性下降。中美AI出口风险虽存在,但中国AI相关产品出口占比较高,风险集中于区域供应链和第三方数据中心建设。中国央行26Q2货币政策报告延续政策指导方向,实际贷款利率仍在下调。印度7月CPI同比增长4.45%,符合预期,但核心动能上升仅来自特定服务类别。韩国央行可能连续加息,但风险偏向更快加息或更高终点利率。
研报中提示了哪些风险?
研报中提示了多个风险。首先,亚太地区长期掉期率变动受美元和日元掉期率驱动,增加了区域风险套利策略的复杂性。其次,中美AI出口风险虽可控,但技术限制对开放权重AI模型或云芯片访问的影响可能远超贸易数据。此外,中国房贷利率高企是当前过渡期问题,预计下一轮利率补贴将由财政部而非央行推出。印度7月CPI虽符合预期,但核心动能上升仅来自特定服务类别,需持续关注。韩国央行可能连续加息,但风险偏向更快加息或更高终点利率。