猜你想问
舍得酒业2026年一季报主要财务数据表现如何?
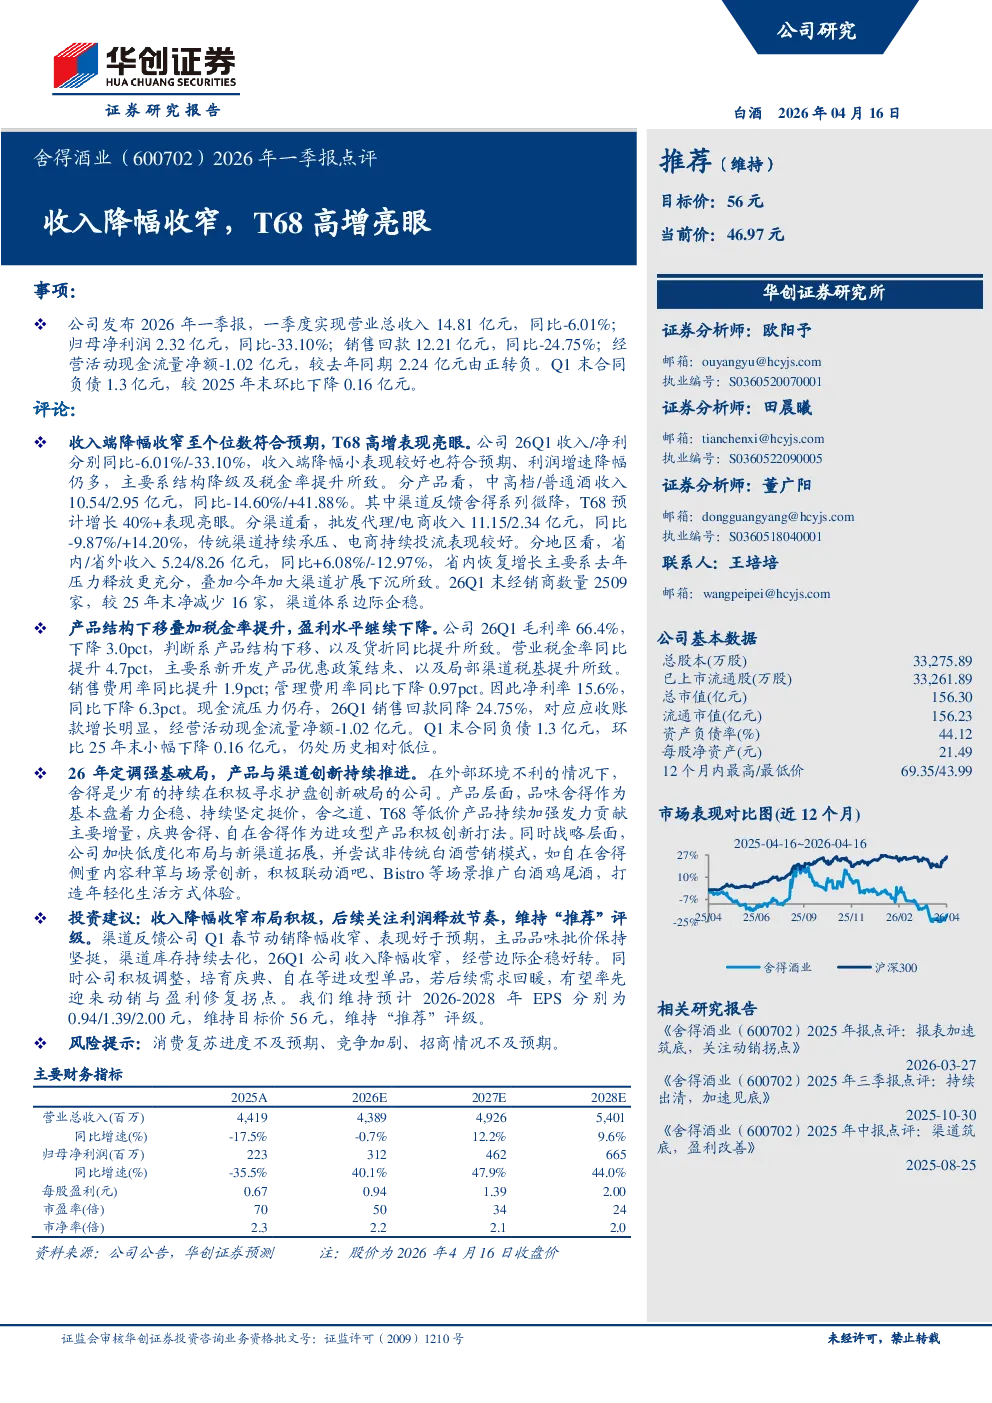
舍得酒业2026年一季度实现营业总收入14.81亿元,同比-6.01%;归母净利润2.32亿元,同比-33.10%;销售回款12.21亿元,同比-24.75%。经营活动现金流量净额为-1.02亿元,较去年由正转负。Q1末合同负债1.3亿元,环比下降0.16亿元。收入降幅收窄,但净利润大幅下滑,经营现金流由正转负,需关注后续经营改善情况。
舍得酒业产品结构有何变化?
舍得酒业产品结构呈现分化,中高档酒收入10.54亿元,同比-14.60%;普通酒收入2.95亿元,同比+41.88%。T68系列增长超40%表现亮眼,成为公司增长引擎。但渠道反馈舍得系列微降,省内收入5.24亿元,同比+6.08%;省外收入8.26亿元,同比-12.97%。产品结构优化与渠道区域调整是公司当前重点。
舍得酒业渠道策略有何新动向?
舍得酒业渠道方面,批发代理收入11.15亿元,同比-9.87%;电商收入2.34亿元,同比+14.20%。传统渠道承压明显,公司加速电商投入。经销商数量2509家,净减少16家,渠道体系边际企稳。公司加快低度化布局,拓展新渠道,尝试白酒鸡尾酒等非传统营销模式,如自在舍得联动酒吧推广,寻求差异化增长路径。
从市场角度看,舍得酒业当前面临哪些挑战?
从市场看,舍得酒业一季度毛利率66.4%,下降3.0pct,主要系产品结构下移、货折提升。营业税金率同比提升4.7pct,新开发产品优惠政策结束影响明显。净利率15.6%,同比下降6.3pct。销售回款同降24.75%,应收账款增长显著。传统渠道承压,竞争加剧,需关注公司调整效果与市场需求恢复情况。
投资舍得酒业需注意哪些风险?
投资舍得酒业需关注消费复苏进度不及预期风险,当前市场需求仍处恢复阶段。竞争加剧风险,白酒行业竞争激烈,公司需持续保持产品与渠道优势。招商情况不及预期风险,经销商体系稳定是公司经营基础,需关注新渠道拓展与经销商维护效果。此外,政策变化、成本波动等也可能影响公司业绩表现。