猜你想问
摩根大通对Diodes Inc.的研报核心内容是什么?
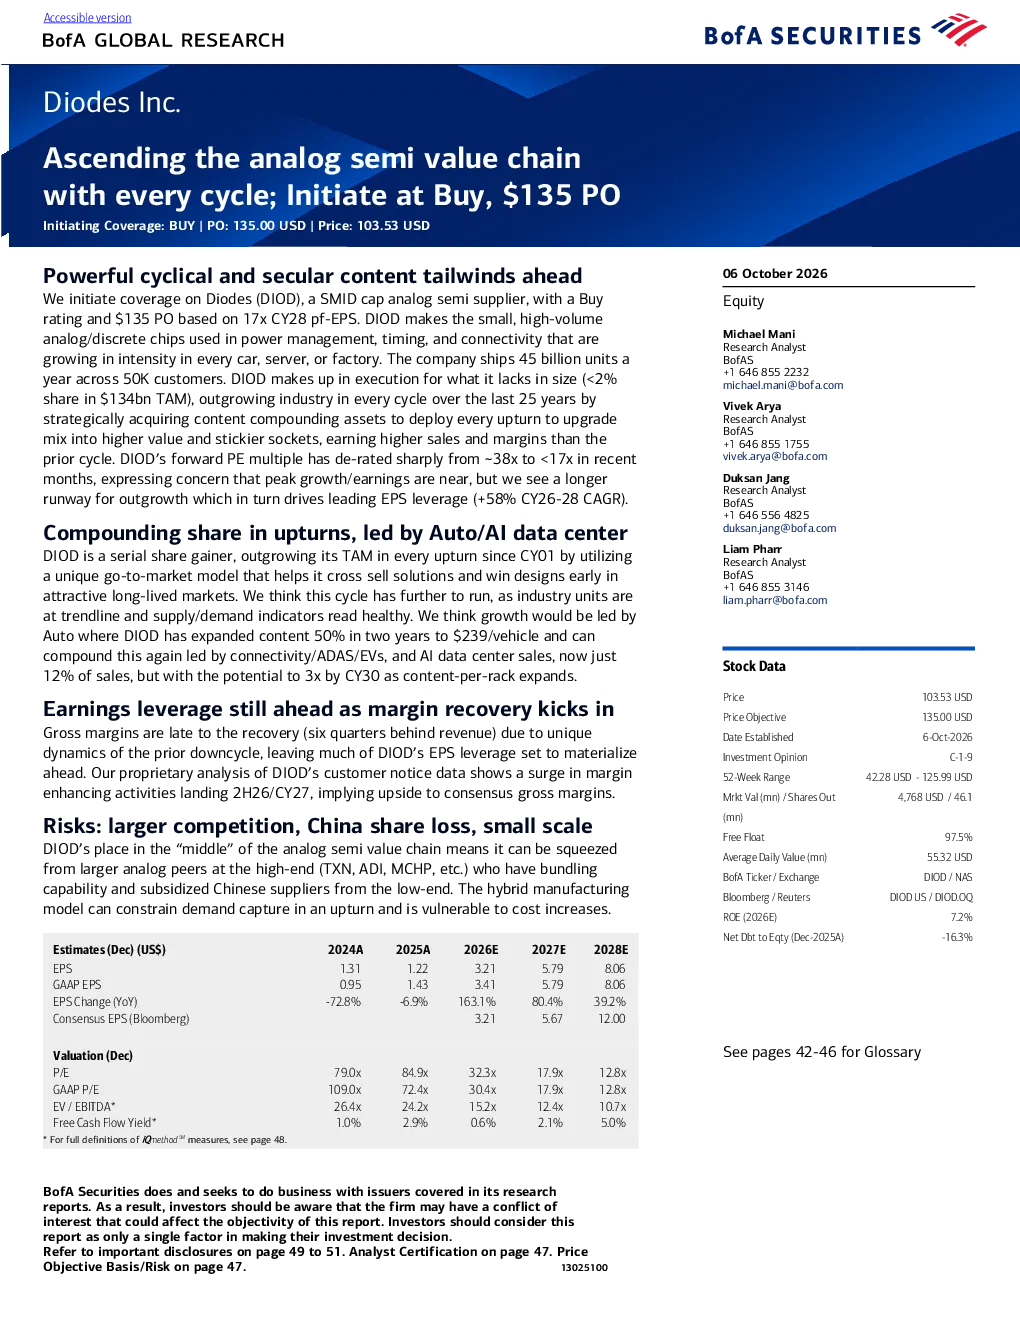
摩根大通给予Diodes Inc.(DIOD)'买入'评级,目标价135美元,基于2028财年每股收益8.06美元的17倍市盈率。报告强调DIOD作为SMID级别模拟半导体供应商,通过独特商业模式和周期性并购策略超越行业增长,未来汽车和AI数据中心市场是主要增长驱动力。
模拟半导体赛道的发展趋势如何?
模拟半导体行业目前处于周期早期至中期,供需健康,DIOD等公司产品收入和份额有望提升。DIOD凭借周期性并购和插座扩展策略,过去25年每个周期都超越行业增长。汽车和AI数据中心市场是未来关键增长点,AI数据中心收入占比预计从2026年12%增至2030年36%。
该研报重点分析了哪些方向?
研报重点分析DIOD在汽车市场的份额和内容增长,单车内容价值达239美元,未来有望提升。同时关注AI数据中心增长潜力,DIOD收入占比12%,处理器无关性和早期设计优势助其获取插座份额。报告还预测2026-2028年营收CAGR+18%,每股收益CAGR+58%,毛利率从33%升至38.5%。
当前模拟半导体市场现状如何?
当前模拟半导体行业供需指标显示健康,处于周期早期至中期。DIOD等领先企业在周期中表现优异,市场份额持续提升。汽车和AI数据中心需求强劲,推动行业增长。DIOD通过产品发布、资格认证和供应链关系,在汽车市场取得显著增长。
研报提示了哪些风险因素?
研报提示的主要风险包括宏观经济放缓、利率上升、中国供应商竞争以及混合制造模式的潜在挑战。尽管存在这些风险,摩根大通仍对DIOD长期发展持乐观态度,认为其独特的商业模式和周期性并购策略使其能够持续超越行业增长。
你可能感兴趣
首予华沿机器人(01021)买入评级,目标价23.13港元
交银国际2026-08-12
首予津上机床中国买入评级,目标价77港元
大和证券2026-06-25
Ziihera引领肿瘤驱动转型,首予买入目标价325美元
花旗2026-09-30
将第三种IBD联合疗法纳入估值,目标价上调至135美元
德意志银行2026-06-23
英特尔上调目标价至135美元并给予买入评级
美银证券2026-06-11
转向SOTP估值捕捉国际业务期权价值,Kaspi.kz目标价上调至135美元
花旗2026-09-07
双重升级至买入:因CPU及晶圆厂可见度提升;目标价135美元
美银证券2026-06-11
首予“买入”评级,目标价77港元
大和证券2026-06-24
首予买入评级,目标价11.7港元
大和证券2019-12-23
邮储银行首予买入评级,目标价5.32元
美银美林2016-11-09