猜你想问
Ziihera肿瘤学产品转型进展如何?
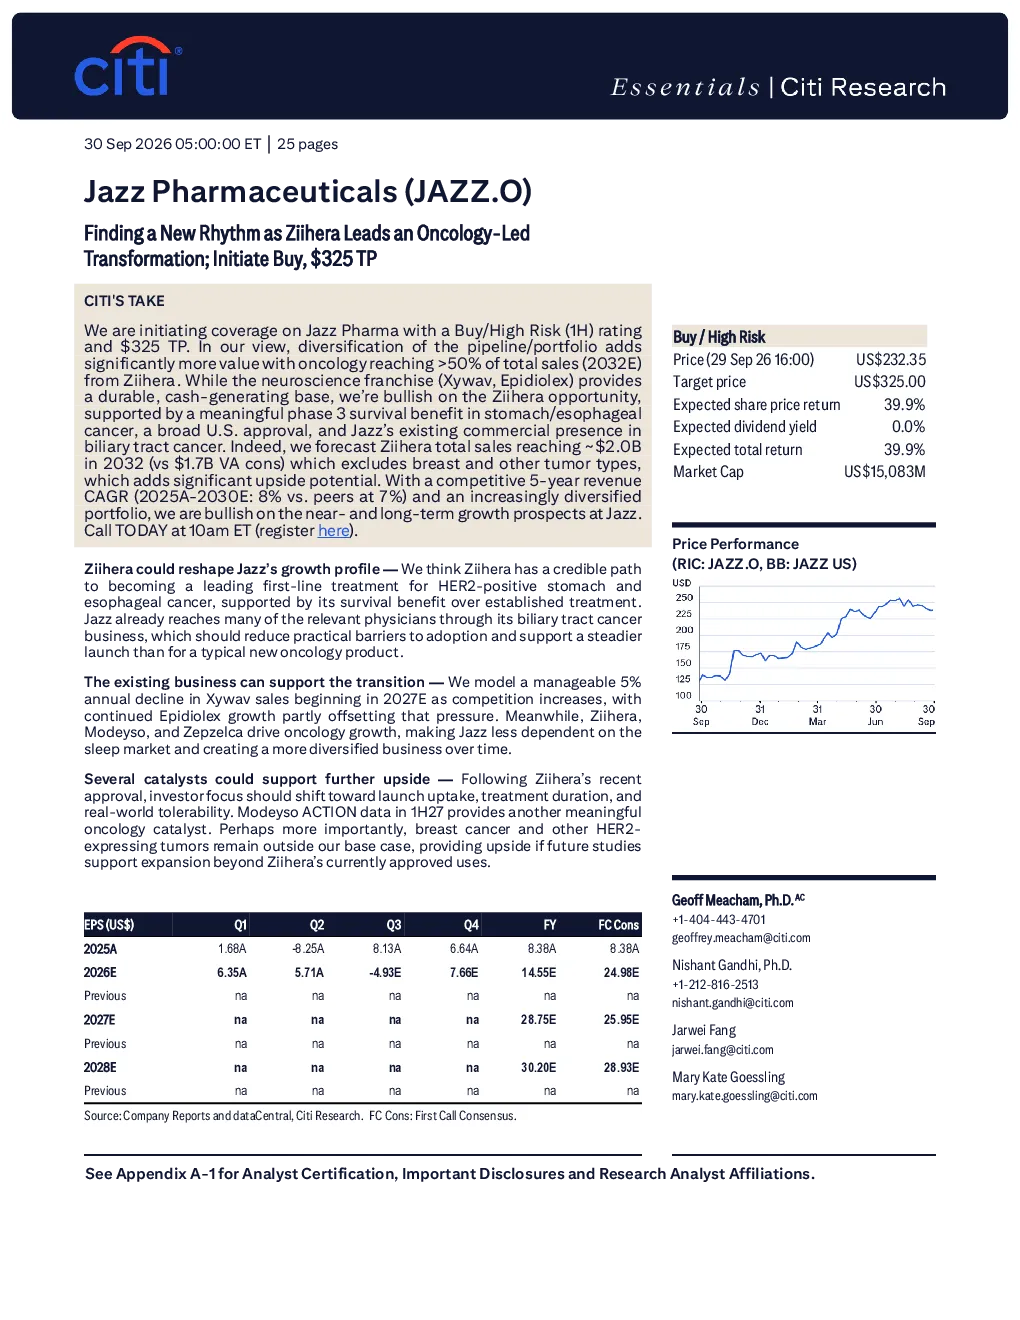
Ziihera肿瘤学产品通过HER2阳性胃癌和食管癌的III期研究展现显著生存获益,已获美国批准。爵士乐在胆道癌领域具备现成商业基础,预计肿瘤学业务将成为公司最大收入来源。研究预测齐赫拉2022年销售额约20亿美元,高于市场共识的17亿美元。爵士乐的神经科学业务Xywav、Epidiolex提供稳定现金流支持肿瘤学扩张。商业测试明确,关注点转向医生采用率、治疗持续时间及腹泻影响。
肿瘤学赛道发展趋势如何?
肿瘤学赛道将抵消爵士乐睡眠业务预期下滑,成为公司最大业务板块。预计2032年肿瘤领域销售额达37亿美元,占收入54%。齐赫拉商业策略包括肿瘤科护士教育、医师教育、主动不良事件管理及含洛哌丁病人起始套件。齐赫拉潜力包括乳腺癌、结直肠癌、肺癌等扩展,有望超越GEA。总收入预计从2025年43亿美元增长至2030年62亿美元。
报告重点分析哪些方向?
报告重点分析Ziihera肿瘤学产品转型,包括HER2阳性胃癌和食管癌III期研究数据及美国批准情况。关注肿瘤学业务收入贡献,预计2032年达20亿美元。同时分析爵士乐神经科学业务Xywav、Epidiolex对肿瘤学扩张的支撑作用,Xywav预计2027年起每年降5%,Epidiolex持续增长。报告还分析肿瘤领域销售额增长趋势及商业策略支持措施。
当前市场现状如何判断?
当前市场判断爵士乐通过Ziihera实现肿瘤学转型,预计2032年肿瘤领域销售额达37亿美元,占收入54%。Ziihera已获美国批准,商业策略明确,关注医生采用率、治疗持续时间及腹泻影响。爵士乐神经科学业务提供稳定现金流,预计总收入从2025年43亿美元增长至2030年62亿美元。肿瘤学业务成为公司核心增长引擎。
研报提示哪些风险?
研报提示风险包括新产品推广速度低于预期、安全或临床结果不利、成熟品牌面临更大竞争压力、监管或报销挑战、知识产权纠纷及资本配置不当。需关注Ziihera医生采用率、治疗持续时间及腹泻影响。肿瘤领域销售额增长依赖产品持续表现及市场接受度。爵士乐需平衡肿瘤学扩张与现有业务发展。