猜你想问
丁二烯橡胶(BR)专题报告主要分析了哪些内容?
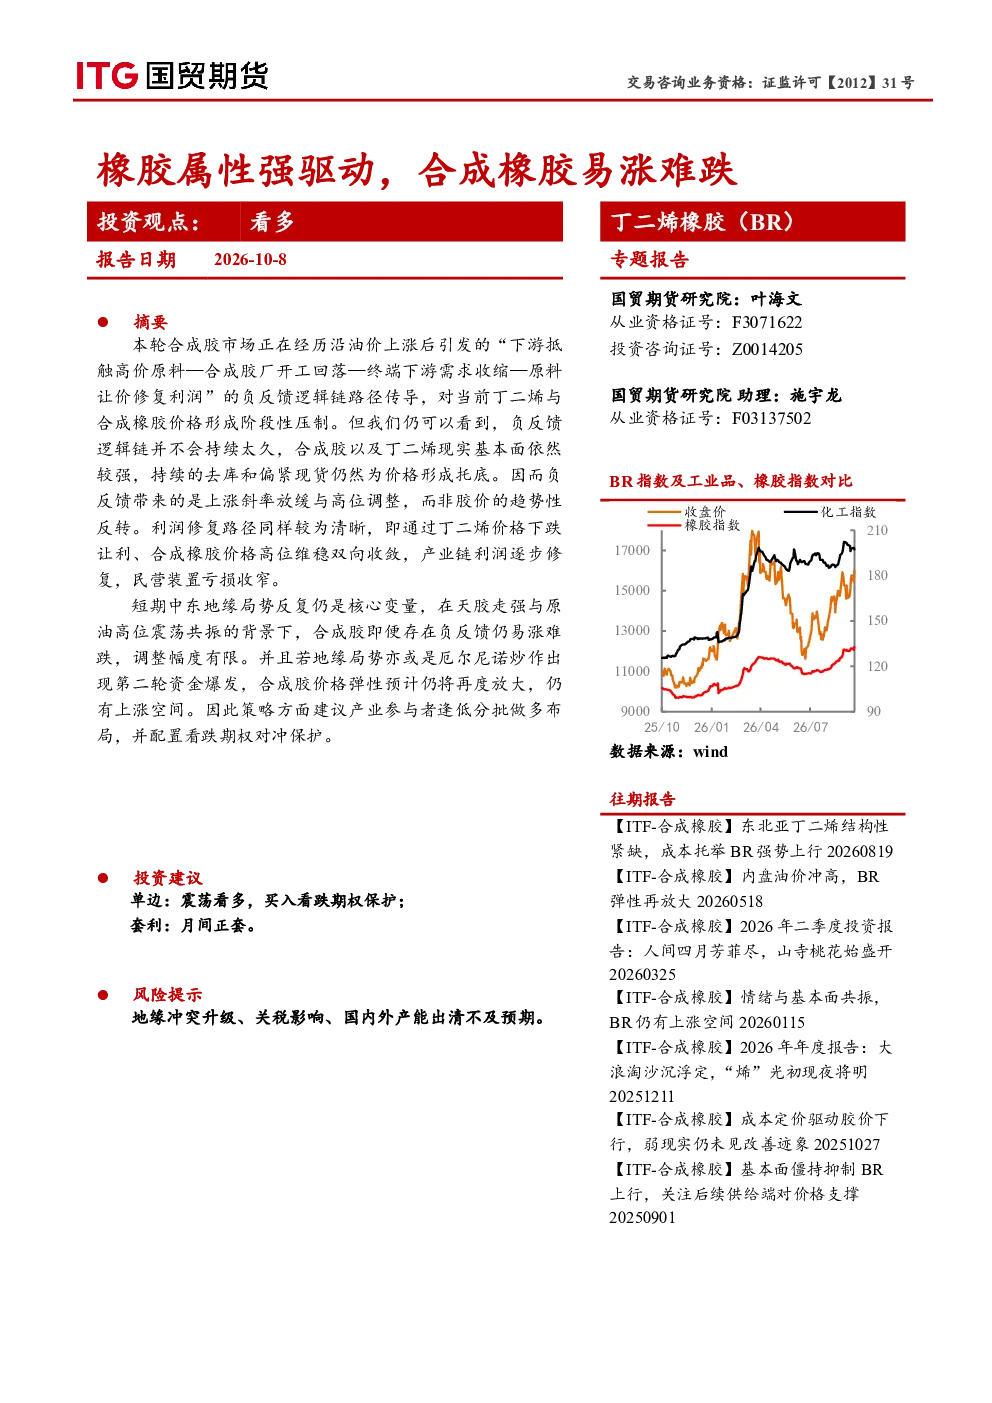
本报告深入探讨了丁二烯橡胶(BR)的市场动态,分析了橡胶属性强驱动及合成橡胶易涨难跌的趋势。报告指出,本轮合成胶市场因油价上涨引发负反馈逻辑链,导致下游抵触高价原料,合成胶厂开工回落,终端需求收缩,对丁二烯与合成橡胶价格形成阶段性压制。但负反馈不会持续太久,合成胶及丁二烯基本面依然较强,持续去库和偏紧现货为价格形成托底,负反馈带来的是上涨斜率放缓与高位调整,而非趋势性反转。报告还分析了成本端驱动力,如中东出口受限、ICEBrent支撑强劲等地缘风险溢价,以及丁二烯与石脑油链条的成本传导。此外,报告关注了顺丁橡胶、丁苯胶、SBS、ABS等细分赛道的供需格局,指出通用合成胶市场减少的丁二烯资源更多流向其他塑化链,产业链整体负反馈有所减弱。最后,报告建议产业参与者逢低分批布局,并配置看跌期权对冲保护。
丁二烯橡胶赛道未来发展趋势如何?
丁二烯橡胶赛道未来发展趋势呈现易涨难跌的态势。报告指出,合成胶及丁二烯基本面依然较强,持续去库和偏紧现货为价格形成托底。成本端驱动力显著,中东出口受限、ICEBrent支撑强劲等地缘风险溢价推高成本,丁二烯与石脑油链条的成本传导效应明显。同时,顺丁橡胶、丁苯胶等细分赛道处于“低开工、低库存、高基差”的偏紧格局,通用合成胶市场减少的丁二烯资源更多流向其他塑化链,暂未形成丁二烯胀库格局。产业链整体负反馈有所减弱,价格传导链条开始延伸到终端市场。综合来看,丁二烯橡胶赛道未来价格易涨难跌,但调整幅度有限。
报告重点分析了哪些方向?
报告重点分析了丁二烯橡胶(BR)与合成橡胶的供需格局及价格传导机制。首先,报告分析了油价上涨引发的负反馈逻辑链,即下游抵触高价原料导致合成胶厂开工回落、终端下游需求收缩,对丁二烯与合成橡胶价格形成阶段性压制。其次,报告深入探讨了成本端驱动力,包括中东出口受限、ICEBrent支撑强劲等地缘风险溢价,以及丁二烯与石脑油链条的成本传导效应。此外,报告重点分析了顺丁橡胶、丁苯胶、SBS、ABS等细分赛道的供需格局,指出顺丁橡胶行业开工率维持在58.1%附近,民营独立装置亏损降负运行,厂内与贸易商库存双降,现货流通货源偏紧。最后,报告关注了产业链整体负反馈有所减弱,价格传导链条开始延伸到终端市场的情况。
当前丁二烯橡胶市场现状如何?
当前丁二烯橡胶市场呈现易涨难跌的震荡上行格局。报告指出,合成胶自身负反馈导致供应缩量,库存持续去化,节后BR2611继续走强至16600元/吨附近。仓单低位(13310手)制约价格向下运行,资金做多意愿较强。成本端,ICEBrent在每桶100美金附近支撑强劲,霍尔木兹海峡石油流出量恢复缓慢,地缘风险溢价预计维持高位,成本压力沿石脑油至丁二烯链条传导。国内丁二烯开工率回升至63%附近,石脑油裂解装置产能利用率回升至80%附近,短期丁二烯供应修复预期。若合成胶开工依旧低位,丁二烯平衡表可能出现阶段性弱紧格局。综合来看,当前丁二烯橡胶市场基本面依然较强,价格易涨难跌。
研报提示了哪些风险?
研报提示了地缘冲突升级、关税影响、国内外产能出清不及预期等风险。首先,中东地缘局势反复是核心变量,天胶走强与原油高位震荡共振下,合成胶易涨难跌,但若地缘局势恶化,可能引发市场波动。其次,关税政策变化可能影响进出口成本,进而影响丁二烯与合成橡胶价格。此外,国内外产能出清不及预期可能导致供应过剩,对价格形成压力。报告建议产业参与者关注这些风险,并配置看跌期权对冲保护。同时,产业链整体负反馈有所减弱,价格传导链条开始延伸到终端市场,也需关注终端需求变化带来的风险。