猜你想问
常青转债的基本信息有哪些?
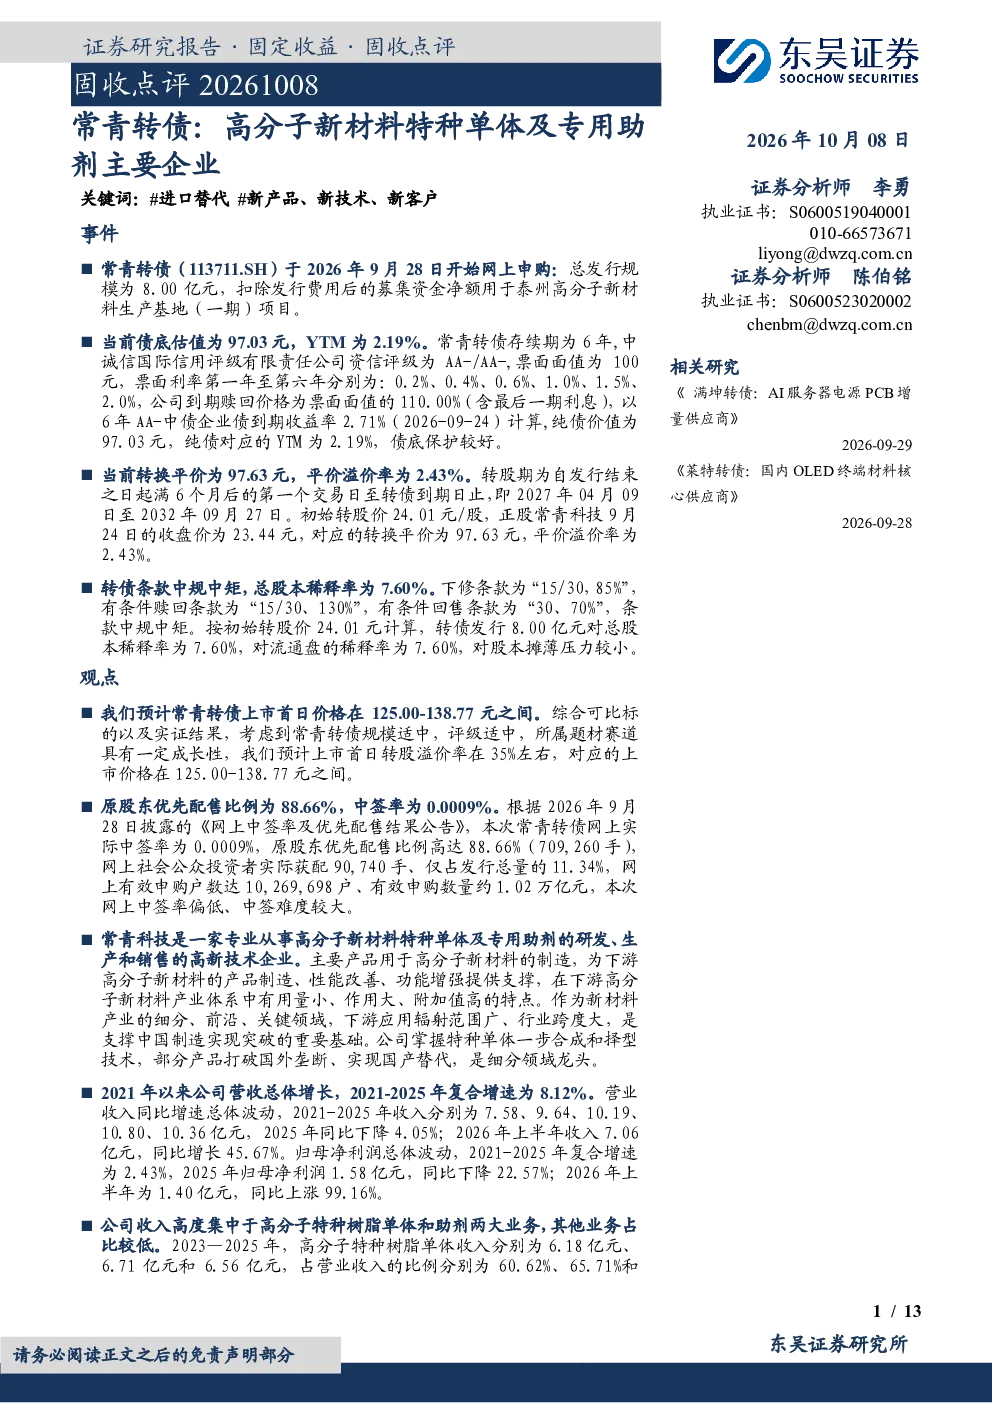
常青转债(113711.SH)于2026年9月28日开始网上申购,总发行规模为8.00亿元,募集资金净额用于泰州高分子新材料生产基地(一期)项目。当前债底估值为97.03元,YTM为2.19%,评级为AA-/AA-,票面利率第一年至第六年分别为0.2%、0.4%、0.6%、1.0%、1.5%、2.0%,到期赎回价格为110元。转换平价为97.63元,平价溢价率为2.43%,转股期为2027年4月9日至2032年9月27日。转债条款中规中矩,总股本稀释率为7.60%。
高分子新材料特种单体及专用助剂行业发展趋势如何?
常青科技所处的高分子新材料特种单体及专用助剂行业属于精细化工领域,近年来随着新材料技术的快速发展,该行业市场需求持续增长。常青科技掌握特种单体一步合成和择型技术,部分产品打破国外垄断,是细分领域龙头。公司构建的烷基苯乙烯系列产品、双烯交联剂及其衍生品和无酚亚磷酸酯系列产品等填补国内空白,实现进口替代。未来,随着下游应用领域的拓展和技术的不断进步,该行业有望保持稳定增长。
常青转债报告重点分析了哪些方向?
常青转债报告重点分析了转债的基本信息、投资申购建议、正股基本面以及财务数据。报告指出,常青转债条款中规中矩,上市首日价格预计在125.00-138.77元之间,转股溢价率预计为35%,中签难度较大。正股常青科技是一家专业从事高分子新材料特种单体及专用助剂的研发、生产和销售的高新技术企业,掌握独家核心技术,实现进口替代。公司2026年上半年营业收入同比增长45.67%,扣非净利润同比增长106.06%。
当前高分子新材料市场现状如何?
常青科技所处的高分子新材料市场目前处于快速发展阶段,市场需求持续增长。常青科技作为细分领域龙头,掌握核心技术,产品打破国外垄断,实现进口替代。公司主要产品用于高分子新材料的制造,与多家国内外知名企业建立长期稳固的合作关系。2026年上半年,公司营业收入同比增长45.67%,扣非净利润同比增长106.06%,显示出良好的发展势头。然而,市场竞争也日益激烈,企业需要持续创新以保持竞争优势。
常青转债报告有哪些风险提示?
常青转债报告提示了几个主要风险:申购至上市阶段正股波动风险,上市时点不确定所带来的机会成本,违约风险,以及转股溢价率主动压缩风险。投资者在申购和持有过程中需要关注这些风险。例如,正股波动可能导致转债价格不及预期,上市时点的不确定性可能带来机会成本,违约风险则涉及发行人的信用问题,而转股溢价率主动压缩可能导致转债价值下降。投资者需谨慎评估这些风险。