猜你想问
这份研报主要分析了哪些油料品种?
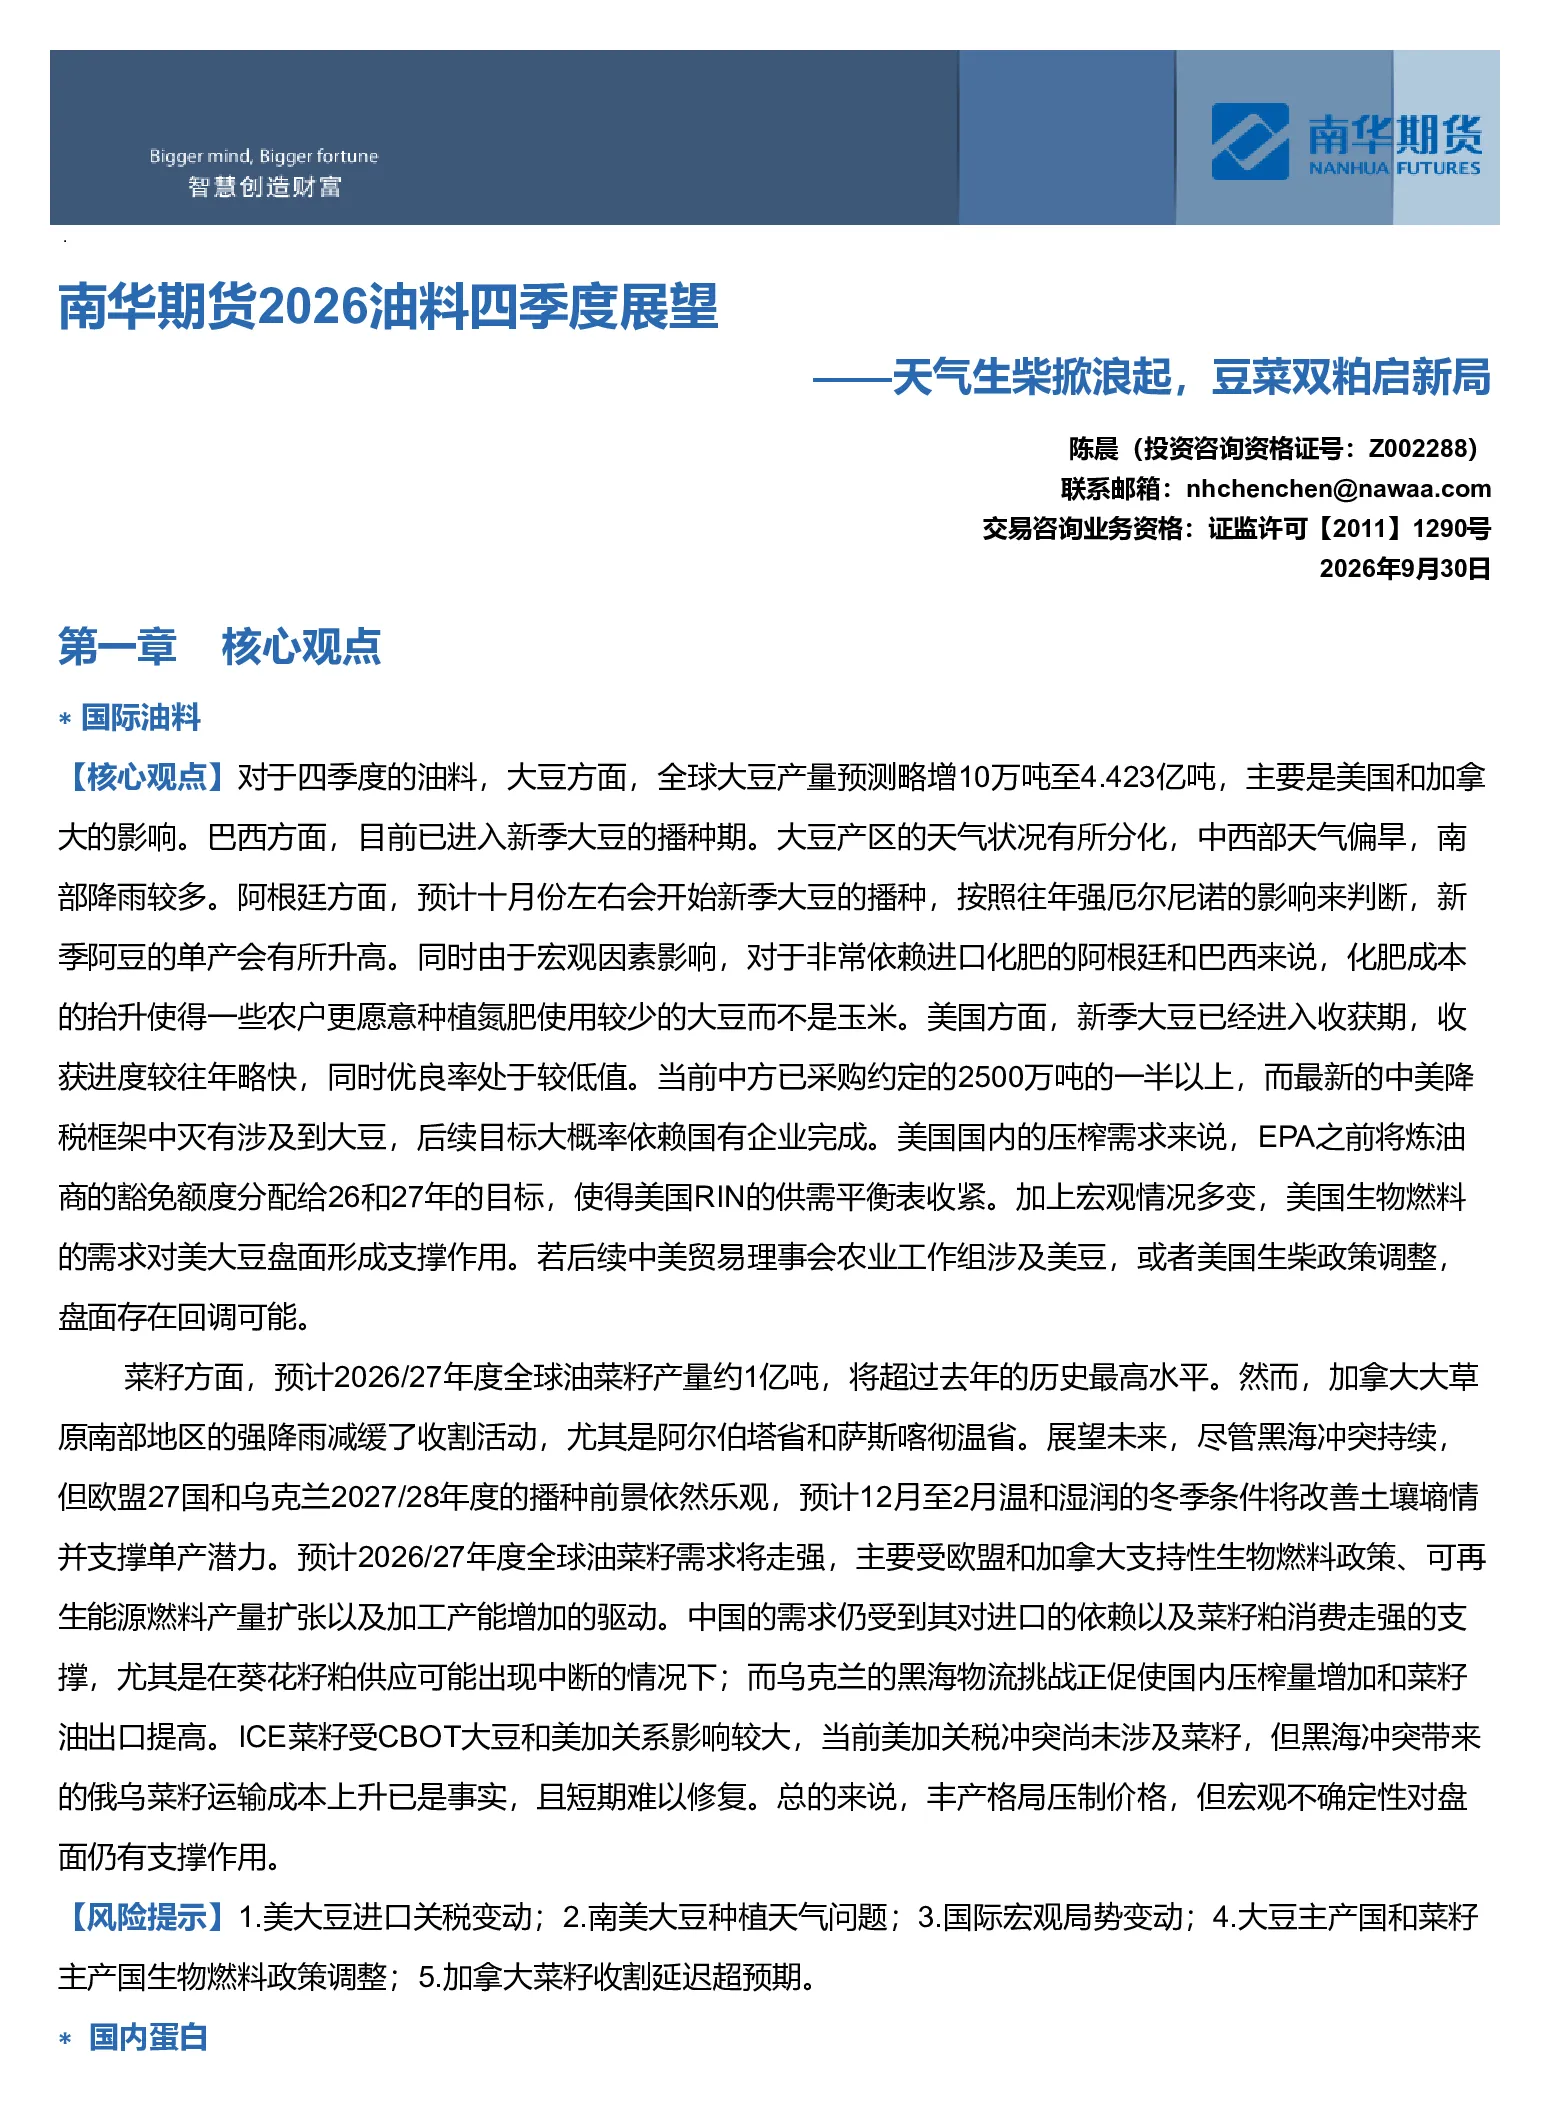
这份研报主要分析了大豆和菜籽两种油料品种。对于大豆,报告关注了全球产量预测,特别是美国和巴西的产量情况,以及中国和美国的需求与贸易动态。对于菜籽,报告分析了全球产量、加拿大和澳大利亚的供应情况,以及欧盟和中国的需求情况。这些分析旨在揭示两种油料品种在四季度可能面临的机遇和挑战。
报告对四季度豆粕和菜粕的价格走势有何预测?
报告预测四季度豆粕价格将高位震荡,区间在3100-3600元/吨。豆粕价格的高位震荡主要受CBOT大豆价格支撑,同时国内油厂高开机率导致压榨量仍处于高位,库存绝对水平仍然较高。对于菜粕,报告预测其价格将承压,区间在2200-2700元/吨。菜粕价格承压主要由于水产养殖淡季导致饲用需求季节性回落,同时加籽压榨量维持高位,澳籽持续到港补充,整体供应较为宽松。
影响油料市场的主要风险因素有哪些?
影响油料市场的主要风险因素包括美大豆进口关税变动、南美大豆种植天气问题、国际宏观局势变动以及生物燃料政策调整等。美大豆进口关税的变动可能直接影响中国大豆进口成本,进而影响豆粕价格。南美大豆种植天气问题则可能影响全球大豆产量,进而影响市场供需平衡。国际宏观局势的变动可能影响大宗商品市场的整体走势,生物燃料政策的调整则可能影响大豆和菜籽的需求。这些因素都可能对油料市场产生重要影响。
报告对国内蛋白市场的现状有何判断?
报告对国内蛋白市场的现状判断是豆粕高位震荡,菜粕价格承压。豆粕的高位震荡主要受成本托底和高库存压制,而菜粕的价格承压则主要由于供应宽松。国内大豆到港量回落至约930万吨,供应压力边际缓解,但油厂高开机率下压榨量仍高位,库存绝对水平仍高。同时,水产养殖淡季导致菜粕饲用需求季节性回落,加籽压榨量维持高位,澳籽持续到港补充,整体供应较为宽松。
这份研报对投资者有何策略建议?
这份研报建议投资者关注四季度豆粕和菜粕的震荡区间,豆粕的震荡区间为3100-3600元/吨,菜粕的震荡区间为2200-2700元/吨,同时豆菜粕价差或将维持1000左右。建议投资者根据市场变化,合理配置资产,并关注美大豆进口关税变动、南美大豆种植天气问题、国际宏观局势变动以及生物燃料政策调整等风险因素。投资者应结合自身风险偏好和投资目标,制定合理的投资策略。