猜你想问
这份研报主要分析了什么内容?
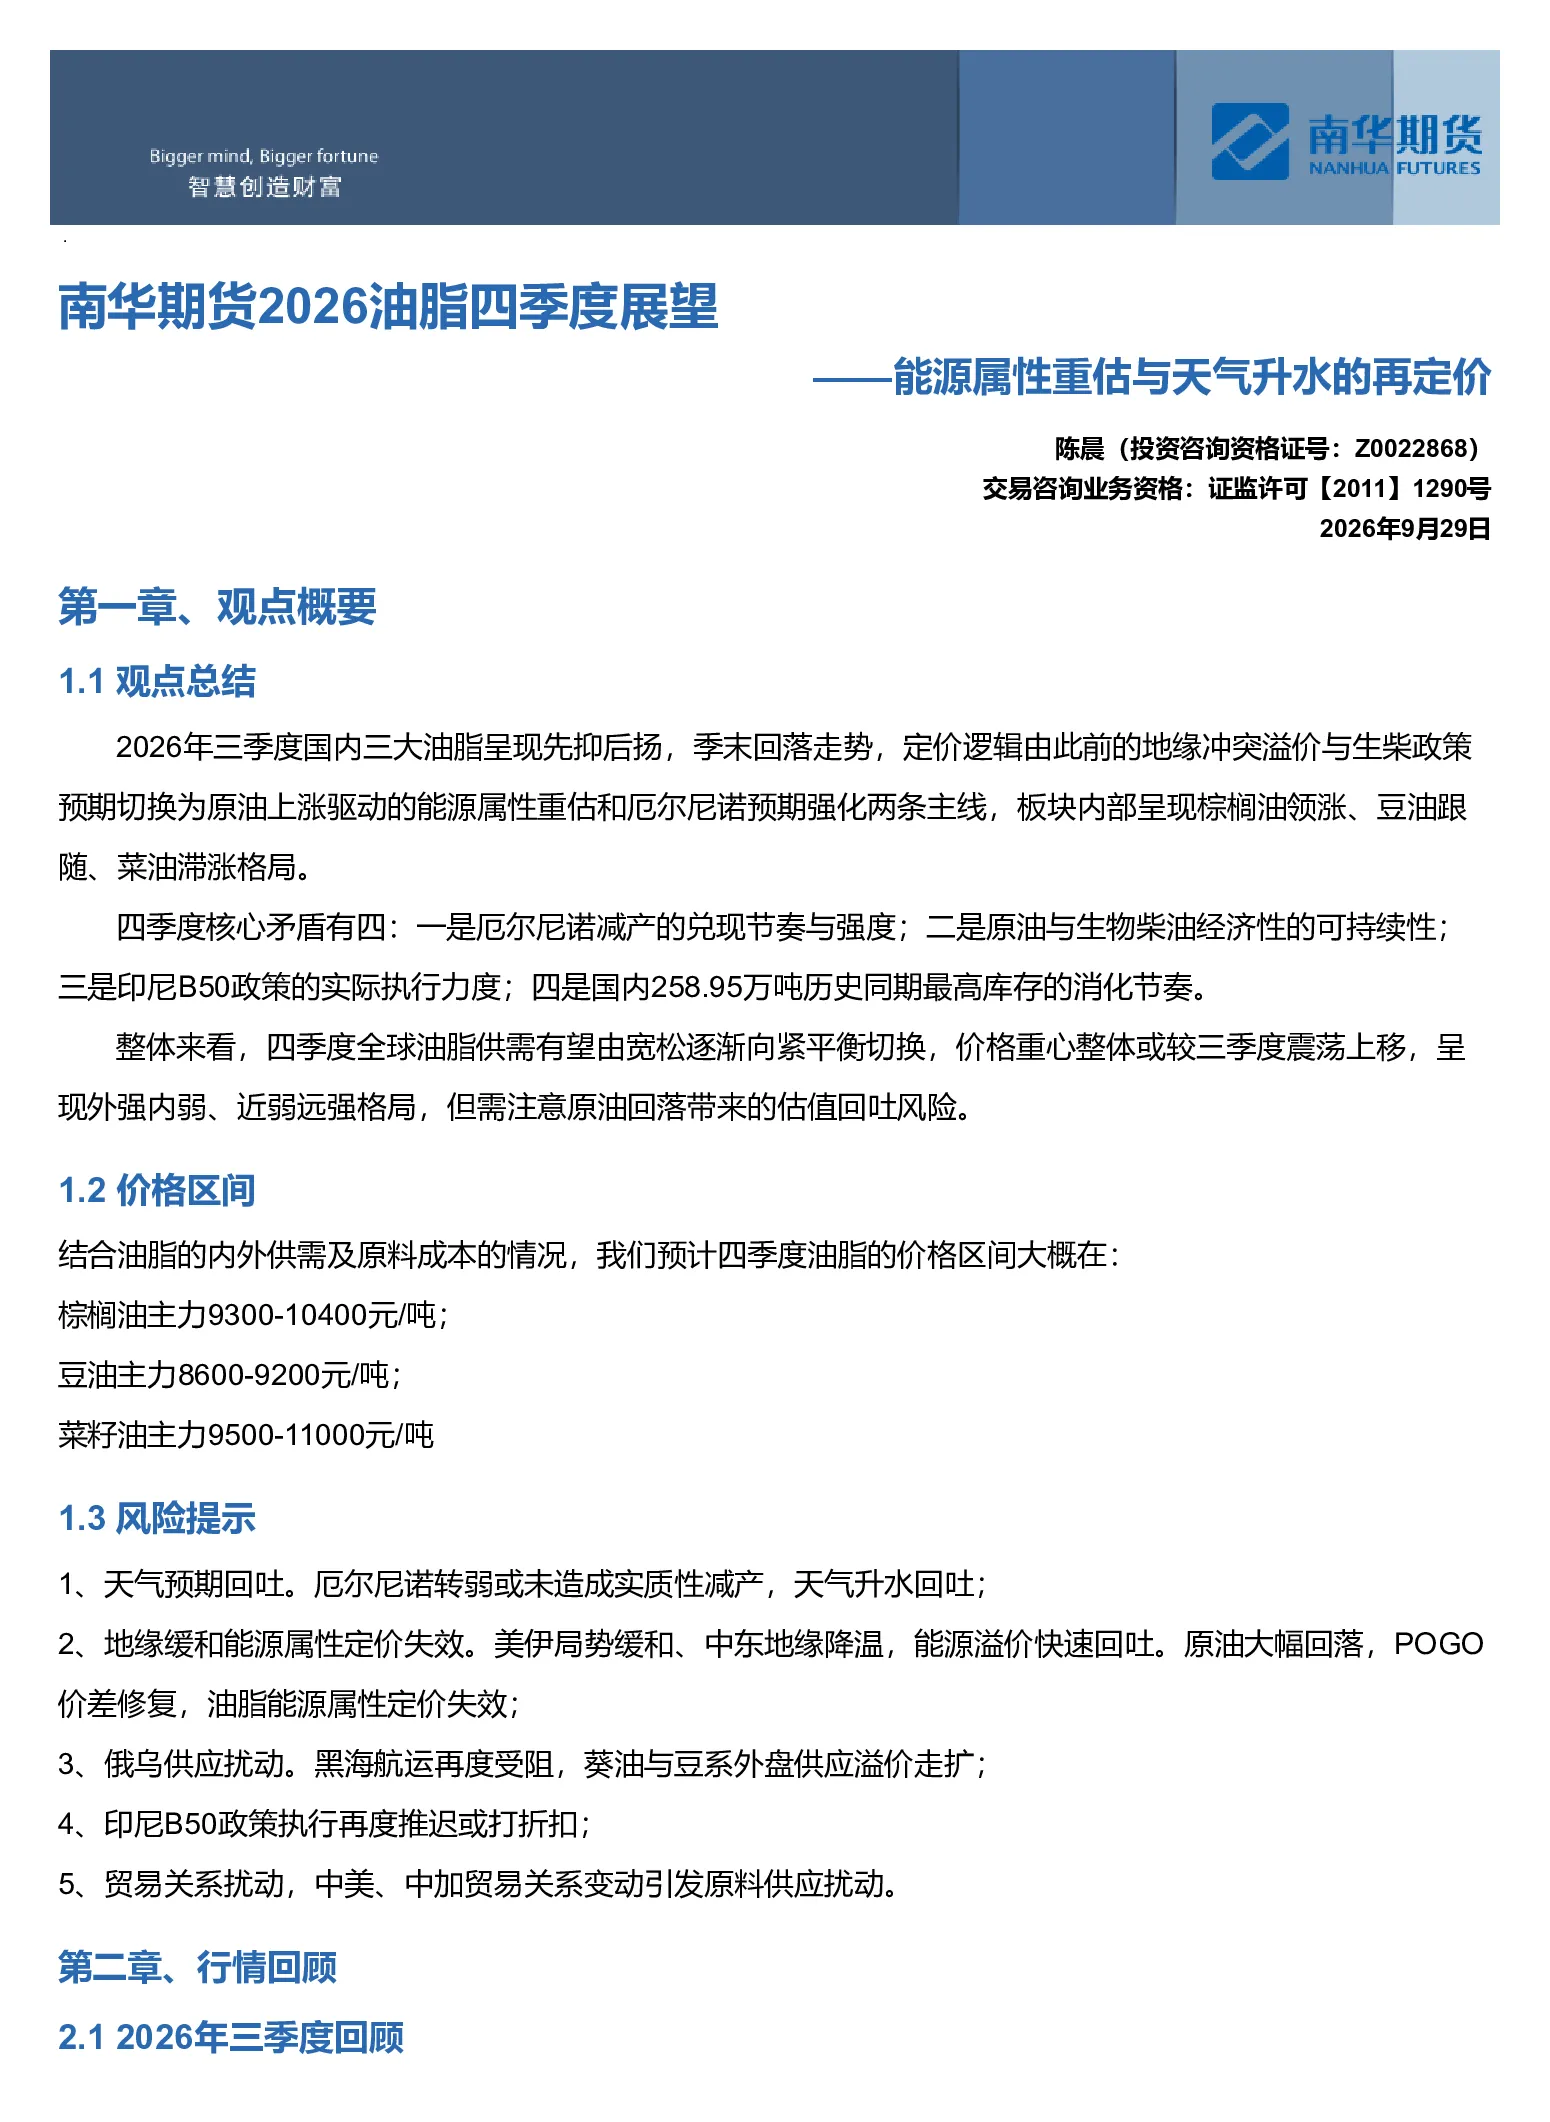
这份研报主要分析了2026年四季度国内三大油脂(棕榈油、豆油、菜籽油)的市场走势和定价逻辑。报告指出,三季度油脂定价由地缘冲突溢价与生柴政策预期切换为原油上涨驱动的能源属性重估和厄尔尼诺预期强化,四季度核心矛盾包括厄尔尼诺减产的兑现节奏、原油与生物柴油经济性、印尼B50政策及国内高库存消化。预计四季度油脂价格区间为:棕榈油主力9300-10400元/吨;豆油主力8600-9200元/吨;菜籽油主力9500-11000元/吨。
油脂行业未来发展趋势如何?
油脂行业未来发展趋势将围绕供需关系变化和外部因素影响展开。报告预测,全球油脂供需有望由宽松向紧平衡切换,价格重心整体或震荡上移,呈现外强内弱、近弱远强格局。关键驱动因素包括原油价格波动、厄尔尼诺减产兑现、印尼B50政策执行力度等。国内方面,供应端原料充裕但增量放缓,需求端季节性回暖但长期受人口总量下降和健康消费理念压制。品种间差异明显,棕榈油弹性最大,豆油受国内高库存影响,菜油供应恢复相对弱势。
报告重点分析了哪些方向?
报告重点分析了以下几个方面:1)天气因素,特别是厄尔尼诺减产兑现的节奏与强度,以及东南亚降水对棕榈油产量的影响;2)地缘溢价,包括原油与生物柴油经济性的可持续性,美伊、中东、俄乌等地缘局势对油脂供需的影响;3)产地供需,关注马来西亚产量、库存、出口变化,以及印度进口结构变化;4)原料进口,分析大豆和菜籽的进口量、压榨及对油脂市场的影响;5)估值反馈,包括POGO价差、豆棕价差、菜系价差变化及棕榈油进口利润变化。
当前油脂市场处于什么状态?
当前油脂市场处于高库存与减产预期博弈的状态。三季度油脂期货市场呈现三段式走势:低位震荡—单边拉升—高位回落,核心矛盾是外部能源属性重估带来的估值抬升与国内供应宽松、库存创新高形成的现实压制。报告指出,国内供应延续充足,豆油库存处于历史同期偏高水平,棕榈油供应压力上升,菜油供应恢复预期较强但增量有望边际放缓。需求端总量平稳、结构分化、旺季未至,四季度有望迎来季节性回暖,但长期受人口总量下降和健康消费理念压制。
研报提示了哪些主要风险?
研报提示了以下主要风险:1)天气预期回吐,若厄尔尼诺转弱或未造成实质性减产,已提前交易的三季度天气升水存在回吐风险;2)地缘缓和导致能源属性定价失效,美伊与中东局势缓和可能导致能源溢价快速回吐;3)俄乌供应扰动,黑海航运再度受阻将导致葵油与豆系外盘供应溢价走扩;4)印尼B50政策执行再度推迟或打折扣,影响棕榈油市场;5)贸易关系扰动,中美、中加贸易关系变动可能引发原料供应扰动。这些风险需密切关注,可能对油脂市场产生显著影响。