猜你想问
中证1000增强组合的年超额收益是多少?
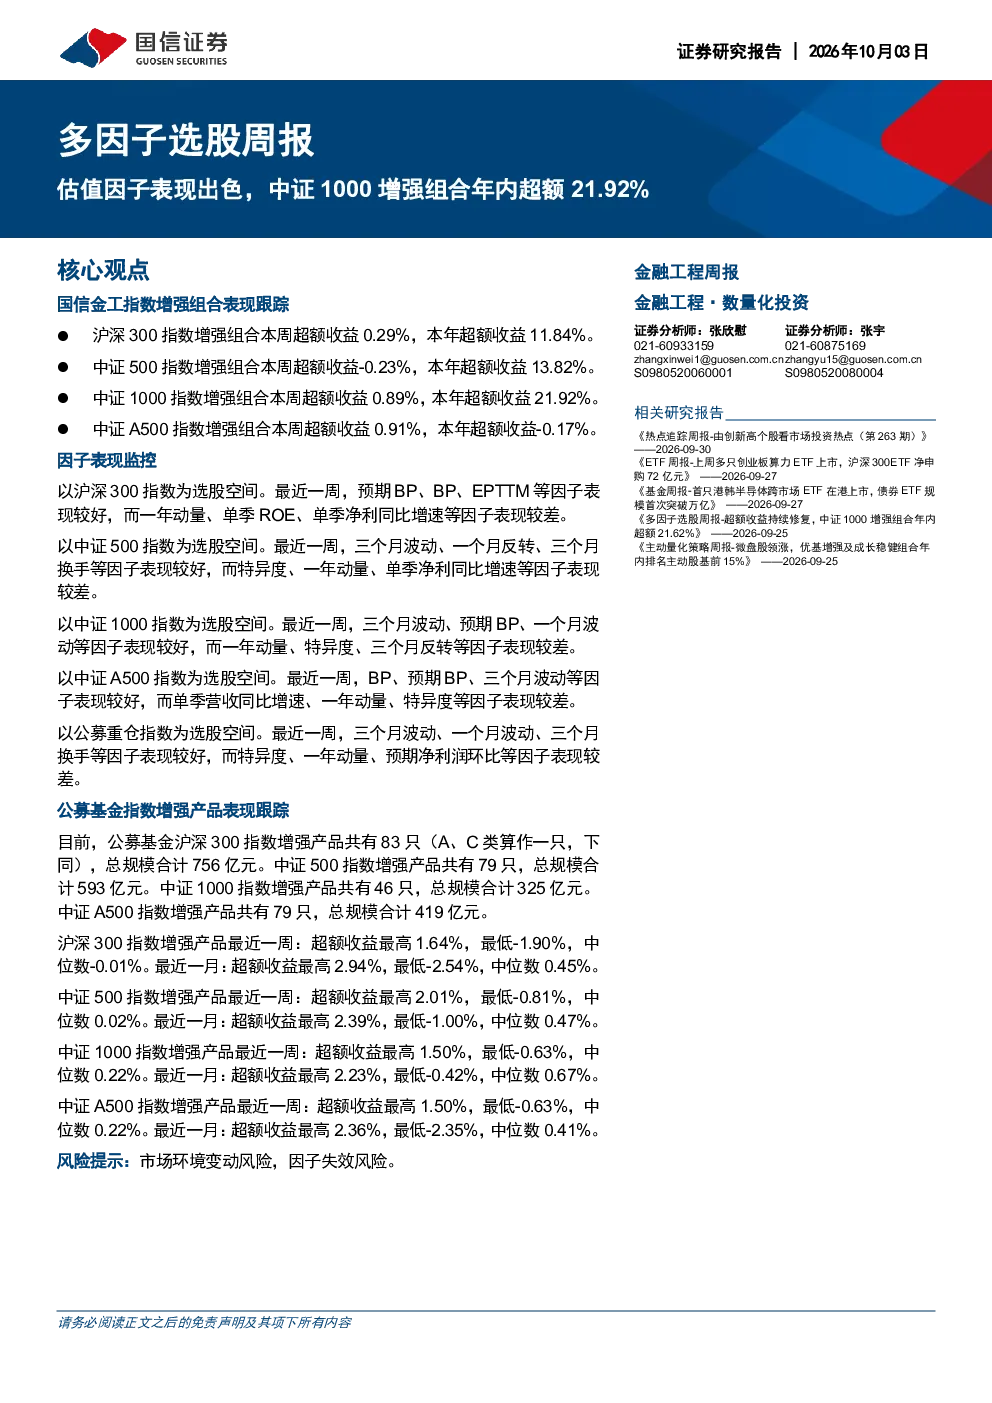
中证1000增强组合在年内表现出色,实现了21.92%的年超额收益。这一成绩体现了国信金工指数增强组合的优异表现,特别是在多因子选股策略下,该组合能够有效捕捉市场机会,实现超越基准的收益。
哪些因子在沪深300指数上表现较好?
在沪深300指数上,预期BP、BP、EPTTM等因子近期表现较好。这些因子的有效性得到了市场的验证,能够帮助投资者更好地理解市场动态和资产定价。同时,一年动量、单季ROE、单季净利同比增速等因子表现较差,这表明不同因子在不同市场环境下的表现存在差异,需要投资者根据具体情况进行调整。
报告对公募基金指数增强产品的整体表现有何分析?
报告对公募基金指数增强产品的整体表现进行了跟踪分析。结果显示,沪深300、中证500、中证1000和中证A500指数上的公募基金指数增强产品表现分化,超额收益中位数较低。这表明市场整体竞争激烈,部分产品能够实现超越基准的收益,但大部分产品表现较为平庸。投资者在选择相关产品时需要谨慎评估其风险收益特征。
报告中提到的因子表现监控有何重要发现?
因子表现监控显示,不同指数下因子有效性存在差异。例如,三个月波动、预期BP等因子在沪深300、中证500、中证1000和公募重仓指数等多个样本空间中表现较好,这表明这些因子具有一定的普适性。然而,一年动量、特异度、单季净利同比增速等因子在不同指数上的表现则不尽相同,这提示投资者需要结合具体市场环境进行因子选择和应用。
报告中是否有关于投资风险的提示?
报告中并未明确指出具体的投资风险提示,但通过对因子表现和公募基金指数增强产品表现的监控,可以间接发现市场存在一定的风险。例如,部分因子表现较差,公募基金指数增强产品整体超额收益中位数较低,这些都提示投资者市场波动较大,投资收益存在不确定性。投资者在做出投资决策时需要充分考虑市场风险,并结合自身风险承受能力进行合理配置。
你可能感兴趣
多因子选股周报:估值因子表现出色,中证1000增强组合年内超额9.15%
国信证券2024-01-02
多因子选股周报:估值因子表现出色,中证1000增强组合年内超额12.61%
国信证券2025-06-21
多因子选股周报:估值因子表现出色,中证1000增强组合年内超额9.10%
国信证券2023-10-15
多因子选股周报:估值因子表现出色,中证1000指数增强组合年内超额10.70%
国信证券2024-04-20
多因子选股周报:估值因子表现出色,中证1000增强组合年内超额6.86%
有色金属国信证券2026-06-06
多因子选股周报:估值因子表现出色,中证1000增强组合年内超额9.15%
国信证券2023-12-31
多因子选股周报:估值因子表现出色,中证1000增强组合年内超额7.40%
有色金属国信证券2026-05-31
多因子选股周报:盈利因子表现出色,中证1000增强组合年内超额8.91%
国信证券2023-12-24
多因子选股周报:成长因子表现出色,中证1000增强组合年内超额10.59%
国信证券2024-06-08
SUR因子表现出色,中证1000增强组合年内超额21.48%:多因子选股周报
基础化工国信证券2026-09-12