猜你想问
氧化铝近期价格走势如何?
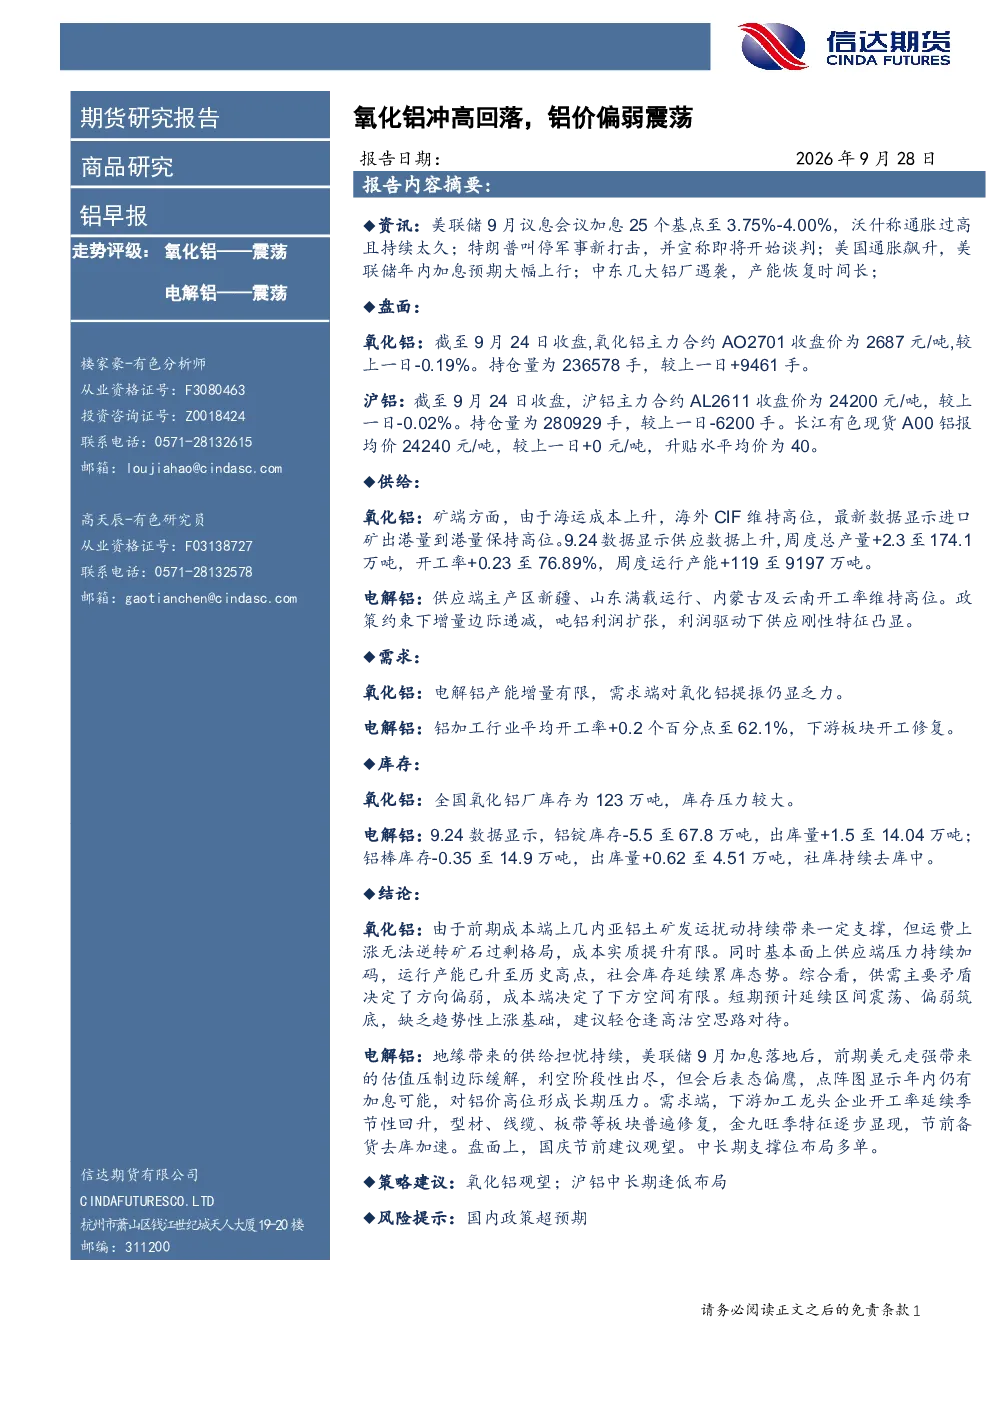
截至9月24日,氧化铝主力合约AO2701收盘价为2687元/吨,持仓量236578手,较上一日增加9461手。矿端海运成本上升,进口矿CIF维持高位,供应数据上升,周度总产量+2.3至174.1万吨,开工率+0.23至76.89%,运行产能+119至9197万吨。社会库存为123万吨,库存压力较大。前期成本端几内亚铝土矿发运扰动带来支撑,但运费上涨无法逆转矿石过剩格局,成本实质提升有限。供应端压力持续加码,运行产能升至历史高点,社会库存延续累库。综合看,供需矛盾决定方向偏弱,成本端决定下方空间有限。短期预计区间震荡、偏弱筑底,缺乏趋势性上涨基础。
电解铝行业未来发展趋势如何?
主产区新疆、山东满载运行,内蒙古及云南开工率维持高位,政策约束下增量边际递减,吨铝利润扩张,供应刚性特征凸显。铝加工行业平均开工率+0.2个百分点至62.1%,下游板块开工修复。铝锭库存-5.5至67.8万吨,出库量+1.5至14.04万吨;铝棒库存-0.35至14.9万吨,出库量+0.62至4.51万吨,社库持续去库。地缘供给担忧持续,美联储加息后美元走强带来的估值压制边际缓解,利空阶段性出尽,但鹰派表态及年内可能加息对铝价高位形成长期压力。需求端下游加工龙头企业开工率回升,型材、线缆、板带等板块修复,金九旺季特征显现,节前备货去库加速。
本报告重点分析了哪些方面?
本报告重点分析了氧化铝和电解铝两个板块。氧化铝方面,分析了盘面价格、供给端矿端海运成本上升及供应数据上升、需求端电解铝产能增量有限、库存压力较大等情况。电解铝方面,分析了盘面价格、供给端主产区满载运行及供应刚性特征、需求端下游加工行业开工率回升、库存持续去库等情况。报告综合分析了供需矛盾、成本端、市场情绪等因素对铝价的影响。
当前铝市场处于什么状态?
当前铝市场呈现氧化铝冲高回落、铝价偏弱震荡的态势。氧化铝方面,供应端压力持续加码,运行产能升至历史高点,社会库存延续累库,供需矛盾决定方向偏弱。电解铝方面,地缘供给担忧持续,利空阶段性出尽,但鹰派表态及年内可能加息对铝价高位形成长期压力。需求端下游加工龙头企业开工率回升,金九旺季特征显现,节前备货去库加速。整体市场处于区间震荡、偏弱筑底的状态。
本报告有哪些风险提示?
本报告提示的风险包括国内政策超预期。国内政策变化可能对铝行业的供需关系、成本结构、市场预期等方面产生重大影响。例如,产业政策调整可能影响电解铝产能扩张或氧化铝供应格局,财政政策变化可能影响下游行业开工及需求,环保政策收紧可能增加生产成本等。投资者需密切关注相关政策动态,评估其对铝市场可能产生的影响。