猜你想问
铁矿石铁水产量和盈利率变化的具体数据是什么?
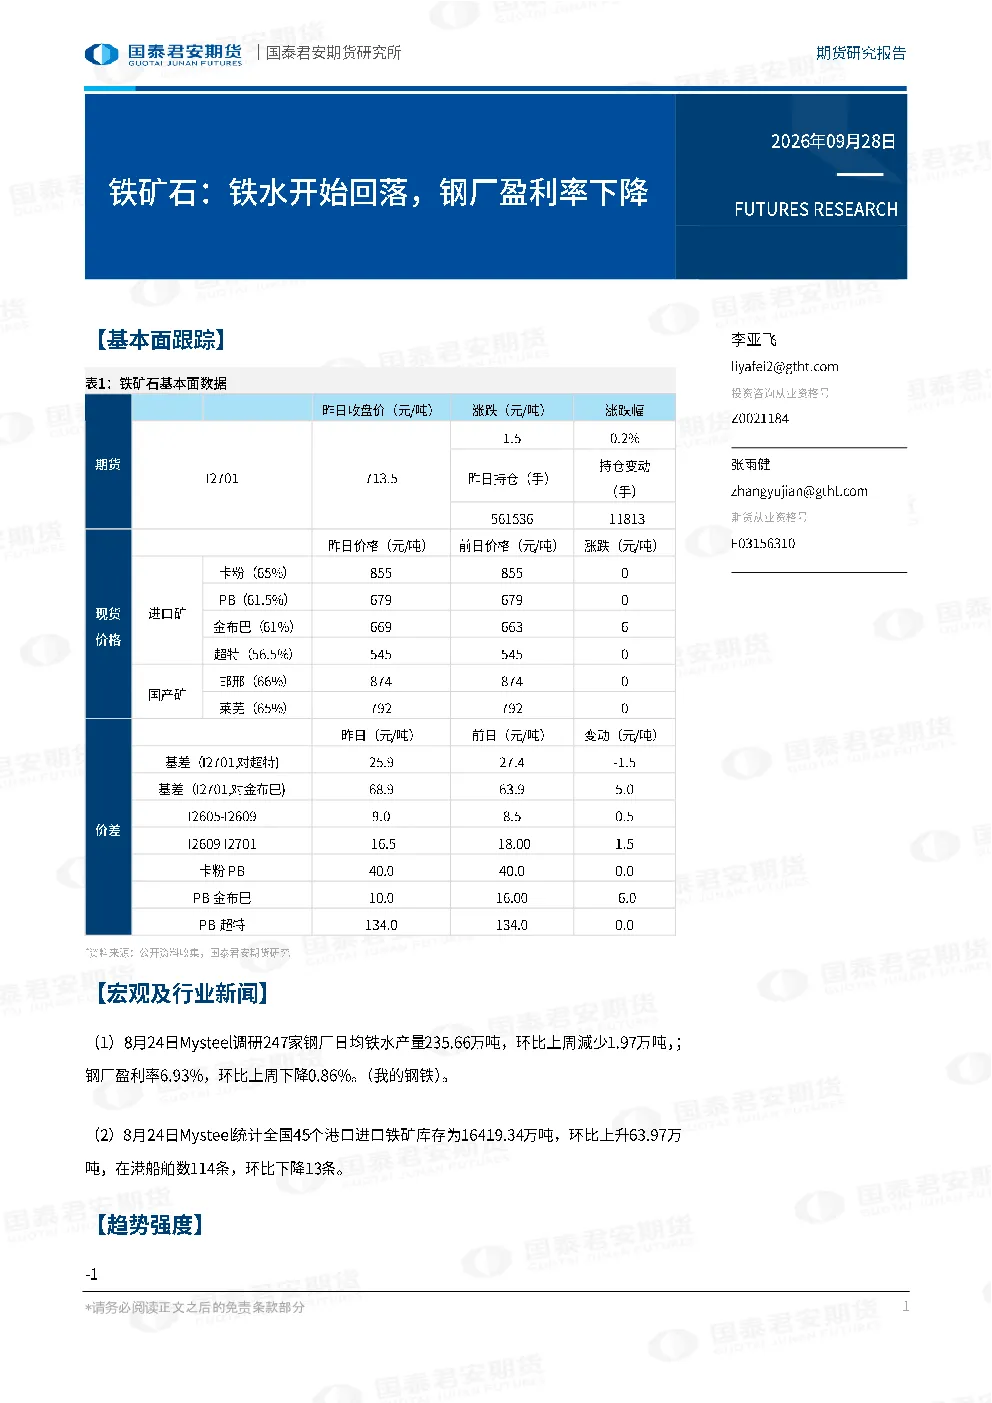
根据Mysteel调研,8月24日全国247家钢厂日均铁水产量为235.66万吨,环比下降1.97万吨;钢厂盈利率为6.93%,环比下降0.86%。这些数据显示钢厂生产活动有所收缩,盈利能力减弱。同时,全国45个港口进口铁矿库存为16419.34万吨,环比上升63.97万吨,表明市场铁矿石供应量增加,可能对价格形成一定压力。在港船舶数为114条,环比下降13条,暗示港口疏港作业可能放缓。
铁矿石行业未来发展趋势如何?
铁矿石行业发展趋势需结合宏观经济、钢铁需求及国际矿业供应等多重因素综合判断。当前数据显示钢厂减产,可能反映短期需求疲软,但长期来看,中国作为全球最大的钢铁生产国,对铁矿石的需求仍有基础。国际矿业供应格局变化、环保政策及海运成本等也会影响行业走势。需持续关注政策导向和供需平衡变化。
这份研报主要分析了哪些方面?
本研报主要分析了铁矿石市场的基本面情况,包括钢厂铁水产量和盈利率变化,以及港口库存和船舶数量等供需指标。通过这些数据,报告评估了当前市场状态,并提示了相关风险。报告未涉及具体个股分析,而是从行业整体角度进行观察,为投资者提供市场宏观层面的参考信息。
当前铁矿石市场状况如何判断?
当前铁矿石市场状况呈现供需偏弱格局。一方面,钢厂减产导致对铁矿石的需求下降,另一方面,港口库存上升显示供应过剩。这种供需错配可能对铁矿石价格形成压制。同时,港口疏港作业放缓也反映了物流环节可能存在瓶颈。综合来看,铁矿石市场短期内面临一定压力,但长期趋势仍需结合更多因素判断。
阅读这份研报需要注意哪些风险?
阅读本研报需注意以下风险:首先,报告数据来源于Mysteel调研,可能存在统计误差或时效性问题。其次,报告仅基于公开资料进行分析,未考虑未公开信息或突发事件的影响。此外,铁矿石市场价格波动较大,受多种因素影响,报告分析不构成投资建议,投资者需自行承担决策风险。最后,报告观点不代表国泰君安期货有限公司立场,仅供参考。