猜你想问
奥士转债的基本信息有哪些?
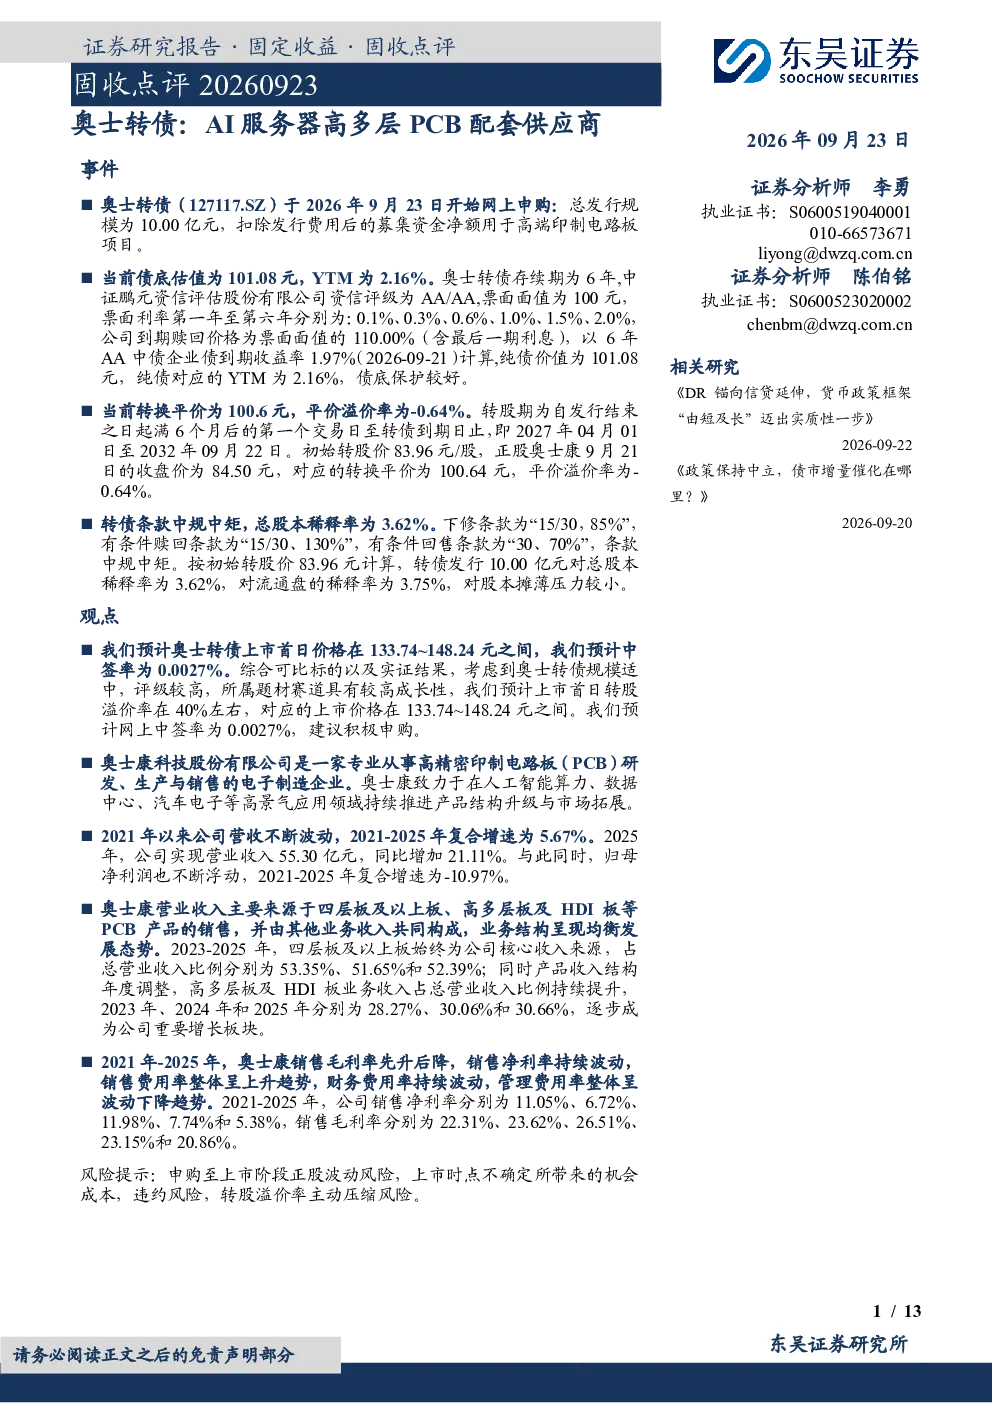
奥士转债的基本信息显示,该转债债底估值为101.08元,YTM为2.16%,评级为AA/AA,票面利率逐年递增,到期赎回价为面值的110%。转换平价为100.64元,平价溢价率为-0.64%,转股期自2027年4月1日至2032年9月22日。条款中规中矩,总股本稀释率为3.62%。
奥士转债的投资申购建议是什么?
投资申购建议方面,预计上市首日价格在133.74~148.24元之间,中签率为0.0027%,转股溢价率预计在40%左右。原股东优先配售比例为73.08%,网上中签率预计为0.0027%,建议积极申购。申购至上市阶段需关注正股波动风险,上市时点不确定带来的机会成本,以及违约风险和转股溢价率主动压缩风险。
奥士转债所属行业的发展趋势如何?
奥士康所属的PCB行业正积极布局AI服务器、AI服务器及算力基础设施等高景气赛道,推动产品向高阶化、差异化方向延伸。公司深耕PCB行业,持续推进技术升级和产能布局,产品结构持续向高附加值方向优化。同时,公司持续深化全球化市场布局,保持与境内外知名客户合作,有望持续受益于算力基础设施建设、高端电子产品升级及PCB国产化趋势。
奥士转债报告的重点分析方向是什么?
报告重点分析了奥士转债的基本条款、投资价值及上市预期,同时深入剖析了正股奥士康的基本面,包括其作为高精密印制电路板研发、生产与销售的电子制造企业,在通信、数据中心、汽车电子等领域的应用情况。报告还关注了公司营收增长、产品结构优化、技术升级及全球化布局等关键发展点。
奥士转债报告提示了哪些风险?
报告提示的风险包括申购至上市阶段正股波动风险、上市时点不确定所带来的机会成本、违约风险以及转股溢价率主动压缩风险。此外,还需关注PCB行业竞争加剧、技术迭代快速等因素可能对公司业绩的影响。
你可能感兴趣
奥士转债:AI服务器高多层PCB配套供应商
电子设备东吴证券2026-09-23
【中泰电子|奥士康】成功突破英伟达,低估值AI加速卡、服务器PCB优质股
未知机构2023-05-26
【风口研报·公司】公司以“半导体能源赛道”为战略核心,AI服务器电源芯片全链路布局,向系统级电源解决方案供应商转型;另有公司受益PCB高景气+苹果折叠屏落地在即,周期成长-20260521
未知机构2026-05-22
奥士康:26H1业绩承压,AI服务器+AIPC拓展顺利
中泰证券2026-08-31
PCB深度行业篇AI推动PCB升级HDI和高多层增速快
未知机构2026-08-17
高端PCB供应商,AI服务器、光模块产品有望打开成长空间
中泰证券2026-01-13
北交所首次覆盖报告:国内高端PCB供应商,AI服务器&光模块有望贡献新增量
电子设备开源证券2025-03-12
2025年中报点评:AI服务器及交换机PCB高增,2Q25业绩创新高
电子设备民生证券2025-08-25
电子行业月度点评:行业温和复苏,建议关注高多层PCB
电子设备财信证券2024-04-22