猜你想问
这份研报的核心内容是什么?
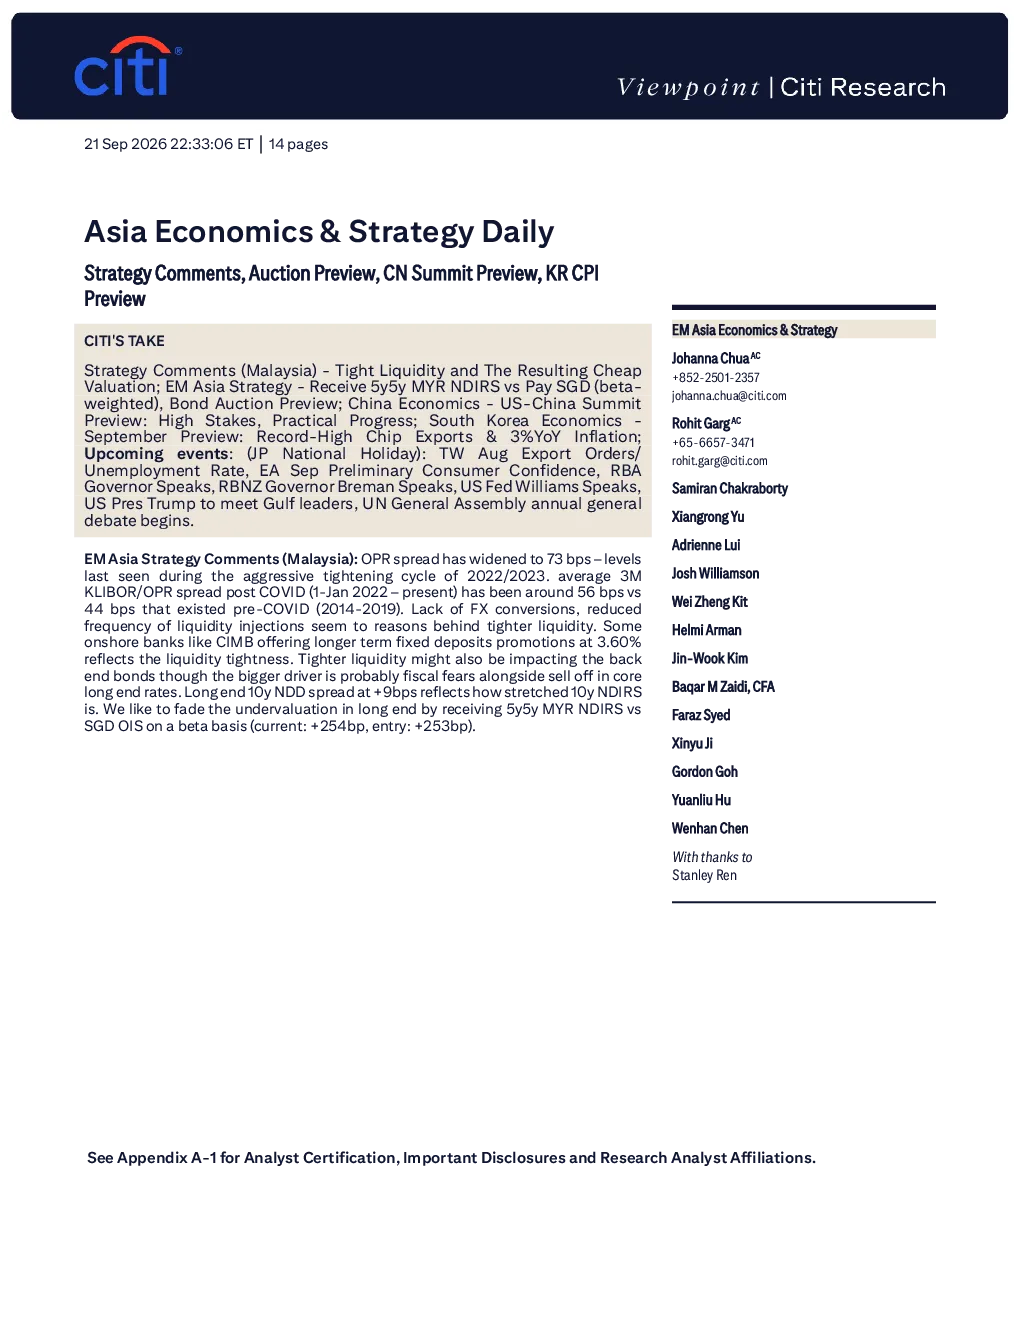
这份研报分析了亚太区特别是马来西亚的流动性收紧压力,指出3个月KLIBOR/OPR利差扩大至73个基点,主要源于外汇兑换缺乏和马来西亚银行减少流动性注入频率。同时,市场预期未来3个月和6个月将分别加息25个基点和34个基点,但考虑到马来西亚最高政策利率为3.25%,前端市场抛售可能仅限于再降5-10个基点。此外,10年期NDIRS利差倒挂+9个基点,反映NDIRS估值较低,建议以Beta基础接收5年期马来西亚林吉特NDIRS相对于新加坡OIS掉期。
亚太区经济目前的发展趋势如何?
亚太区经济面临流动性收紧挑战,马来西亚的流动性紧张主要由于外汇兑换缺乏和银行减少流动性注入。市场预期加息但空间有限,债券市场NDIRS估值较低,建议通过特定掉期策略规避风险。中国经济方面,习近平访美可能推动战略稳定,但地缘政治风险需关注。韩国经济预计CPI年同比涨幅稳定在3.0%,半导体出口创新高,贸易顺差可能扩大。整体看,信贷需求疲软可能限制收益率上行压力,前端利率续跌步伐或将放缓。
研报重点分析了哪些方向?
研报重点分析了马来西亚的流动性收紧情况、市场预期与政策利率变化、债券市场表现及交易策略。建议以特定基点接收马来西亚林吉特兑新加坡元及NDIRS兑新加坡元。同时前瞻了中国经济习近平访美可能带来的影响,韩国9月份CPI年同比涨幅及半导体出口情况,以及中国、韩国、菲律宾、泰国、印尼、印度及新加坡的拍卖会前瞻,指出信贷需求疲软可能限制收益率上行压力。
当前市场状况如何判断?
当前亚太区市场面临流动性收紧压力,特别是马来西亚,市场预期加息但空间有限。债券市场NDIRS估值较低,建议通过特定掉期策略规避风险。中国经济方面,习近平访美可能推动战略稳定,但地缘政治风险需关注。韩国经济预计CPI年同比涨幅稳定在3.0%,半导体出口创新高,贸易顺差可能扩大。整体看,信贷需求疲软可能限制收益率上行压力,前端利率续跌步伐或将放缓。
研报有哪些需要关注的风险提示?
研报提示需关注亚太区流动性收紧对市场的影响,特别是马来西亚等地区的政策利率和市场预期变化。债券市场估值较低,建议通过特定掉期策略规避后端低估风险。中国经济方面,习近平访美虽可能推动战略稳定,但地缘政治风险需关注。韩国经济虽预计CPI年同比涨幅稳定,但市场变化仍需持续关注。整体看,即将举行的事件和市场拍卖会可能对各国经济和政策产生重要影响,需持续关注。