猜你想问
这份研报的核心内容是什么?
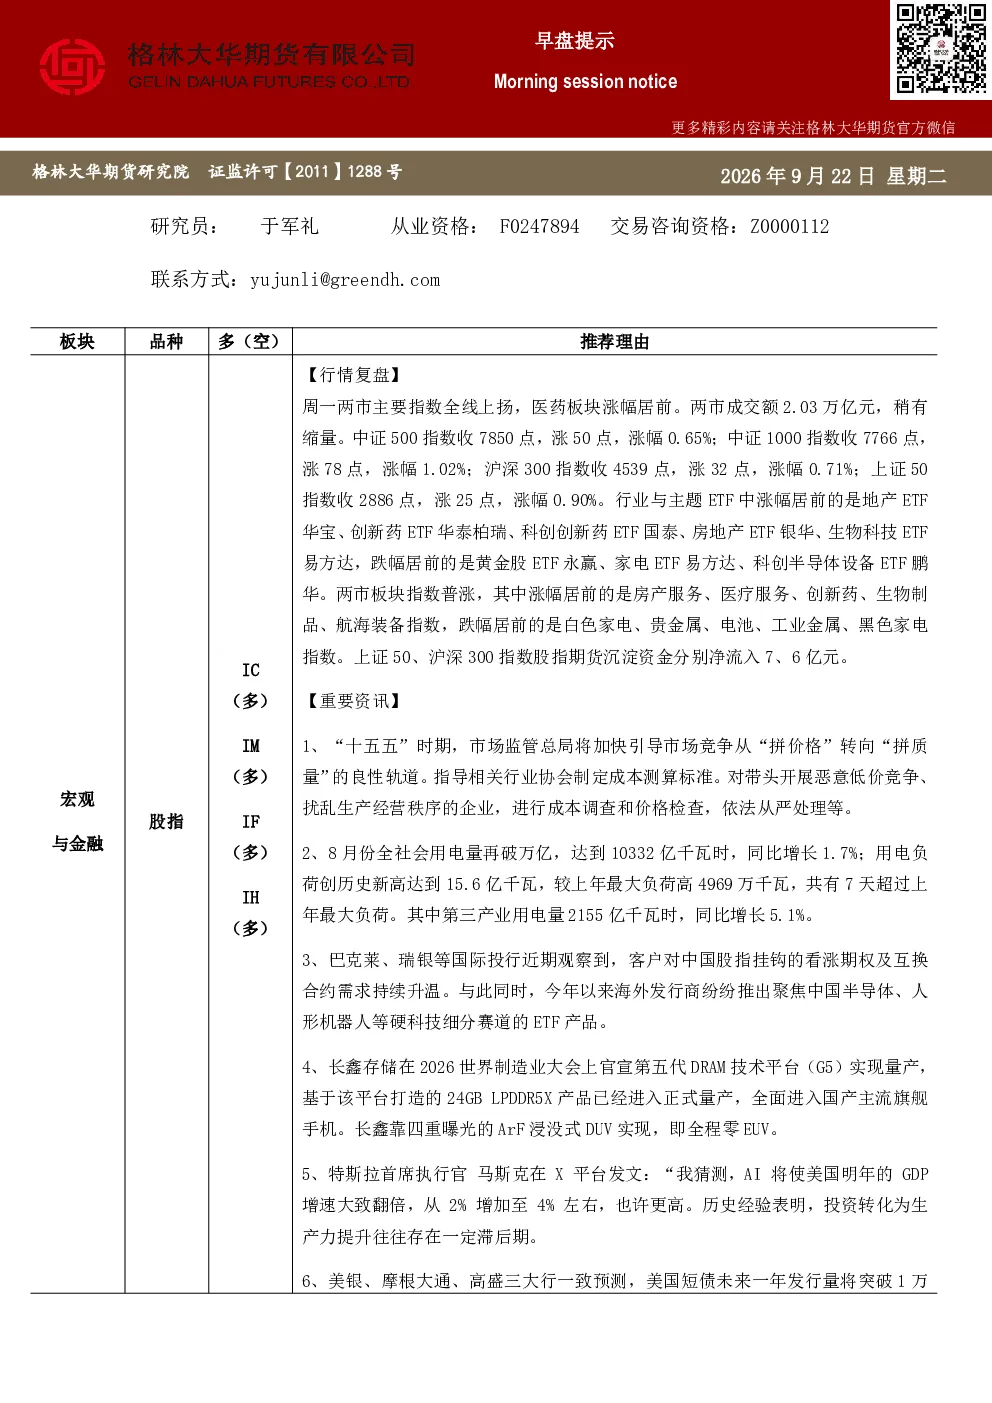
本报告聚焦AI技术对投资领域的全面渗透,指出AI相关公司已占标普500市值40%,AI债券发行占投资级市场近半。报告强调机构投资者需重新定义风险,并分析了AI发展现状,如Nebius GPU云服务提价、OpenAI实现AGI等关键事件,同时指出ABF载板短缺等制约因素。
AI行业的发展趋势如何?
AI行业正经历高速发展,但面临产能瓶颈。三星、美光、SK海力士2027年DRAM及HBM产能已全数分配,NANDFlash亦基本预售一空。摩根士丹利预测2026-2028年全球晶圆厂设备市场将分别增长39%、37%、14%。然而,ABF载板短缺、HBM4E制造瓶颈、电力缺口等制约因素仍显著影响AI红利释放。
报告重点分析了哪些方向?
报告重点分析了AI技术对投资领域的全面渗透,机构投资者需重新定义风险。同时,报告深入探讨了AI发展现状,包括Nebius GPU云服务提价、OpenAI实现AGI、Anthropic算力产出大幅提升等关键事件,并分析了半导体板块的供需关系及科创50指数的走势。
当前市场对AI行业的现状判断是什么?
当前市场判断AI行业正处于高速发展阶段,但产能瓶颈显著。三星、美光、SK海力士2027年DRAM及HBM产能已全数分配,NANDFlash亦基本预售一空。摩根士丹利预测2026-2028年全球晶圆厂设备市场将分别增长39%、37%、14%。此外,花旗显示Hopper和Blackwell实例租赁价格上涨,新产能迅速被需求吸收,显示市场对AI算力的强劲需求。
研报中提示了哪些风险?
本报告提示AI行业面临多重风险,包括产能瓶颈制约AI红利释放,如ABF载板短缺、HBM4E制造瓶颈、电力缺口等。此外,美国AI巨头或为阻挡中国开源大模型进化而放缓AI发展,对AGI实施垄断,可能加剧技术竞争与地缘政治风险。报告强调机构投资者需重新定义风险,并关注AI技术发展中的不确定性因素。
你可能感兴趣
格林大华期市早班车-国债(20260922)
格林大华期货2026-09-22
格林大华期市早班车-贵金属(20260922)
格林大华期货2026-09-22
格林大华期市早班车--全球经济(20260922)
格林大华期货2026-09-22
格林大华期市早班车:股指
格林大华期货2025-07-08
格林大华期市早班车--股指(20250411)
格林大华期货2025-04-10
格林大华期市早班车--股指(20241213)
格林大华期货2024-12-13
格林大华期市早班车--股指(20250103)
格林大华期货2025-01-02
格林大华期市早班车--股指(20250211)
格林大华期货2025-02-10
格林大华期市早班车--股指(20250206)
格林大华期货2025-02-06
格林大华期市早班车--股指(20241118)
格林大华期货2024-11-17