猜你想问
这份研报的核心内容是什么?
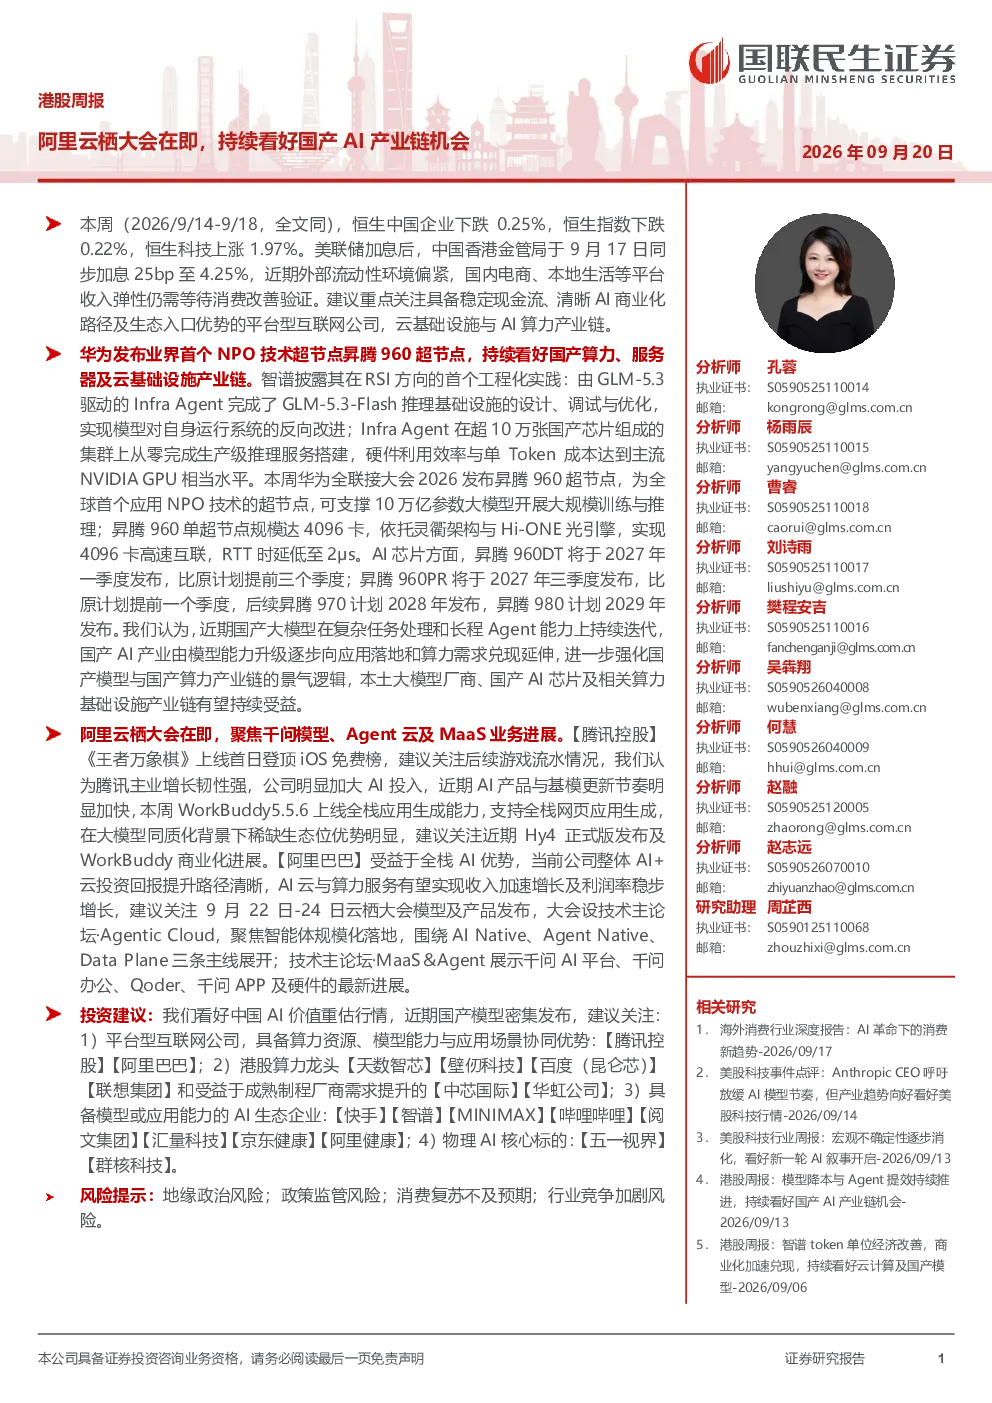
研报持续看好国产AI产业链机会,尤其关注具备稳定现金流、清晰AI商业化路径及生态入口优势的平台型互联网公司,以及云基础设施与AI算力产业链。华为在算力、服务器及云基础设施产业链方面持续发力,昇腾960超节点为全球首个应用NPO技术的超节点,国产AI产业由模型能力升级逐步向应用落地和算力需求兑现延伸。阿里云栖大会即将召开,聚焦千问模型、Agent云及MaaS业务进展,阿里云受益于全栈AI优势,AI云与算力服务有望实现收入加速增长及利润率稳步增长。腾讯控股加大AI投入,近期AI产品与基模更新节奏明显加快,WorkBuddy5.5.6上线全栈应用生成能力,在大模型同质化背景下稀缺生态位优势明显。
国产AI产业链的发展趋势如何?
国产AI产业链正逐步从模型能力升级向应用落地和算力需求兑现延伸。平台型互联网公司如阿里云、腾讯控股等凭借全栈AI优势,在AI云与算力服务领域有望实现收入加速增长及利润率稳步增长。华为昇腾系列芯片持续发力,昇腾960超节点为全球首个应用NPO技术的超节点,推动国产AI算力发展。AI生态企业如快手、智谱、MINIMAX等也在积极布局,智谱全业务口径ARR已达到18亿美金,年末ARR指引由24亿美元上调至30亿美元。整体来看,国产AI产业链生态日益完善,商业化路径逐渐清晰。
研报重点分析了哪些方向?
研报重点分析了平台型互联网公司、港股算力龙头、AI生态企业及物理AI核心标的。平台型互联网公司方面,关注具备稳定现金流、清晰AI商业化路径及生态入口优势的企业,如腾讯控股、阿里巴巴等。港股算力龙头包括天数智芯、壁仞科技、百度昆仑芯、联想集团等。AI生态企业涵盖快手、智谱、MINIMAX、哔哩哔哩、阅文集团、汇量科技、京东健康、阿里健康等。物理AI核心标的包括五一视界、群核科技等。研报建议关注上述领域具备模型或应用能力的AI生态企业。
当前港股市场的现状如何?
当前港股市场整体表现分化,恒生中国企业下跌0.25%,恒生指数下跌0.22%,但恒生科技上涨1.97%。恒生指数PE为10.44X,PB为1.14X,恒生AH溢价指数为133.71。港股市场日均成交额1566.35亿港元,环比下降-4.13%。南向资金本周净流入102.73亿元,年初至今净流入中国香港3622.84亿元。市场情绪受多重因素影响,但AI产业链相关企业表现活跃,显示出市场对国产AI发展的关注。
研报提示了哪些风险?
研报提示了地缘政治风险、政策监管风险、消费复苏不及预期、行业竞争加剧风险。地缘政治风险可能影响供应链稳定和国际贸易;政策监管风险需关注AI领域的政策变化;消费复苏不及预期可能影响相关企业业绩;行业竞争加剧风险需关注AI领域的企业竞争格局变化。这些风险因素需投资者关注,并在投资决策中充分考虑。