猜你想问
这份铅产业周报的核心内容是什么?
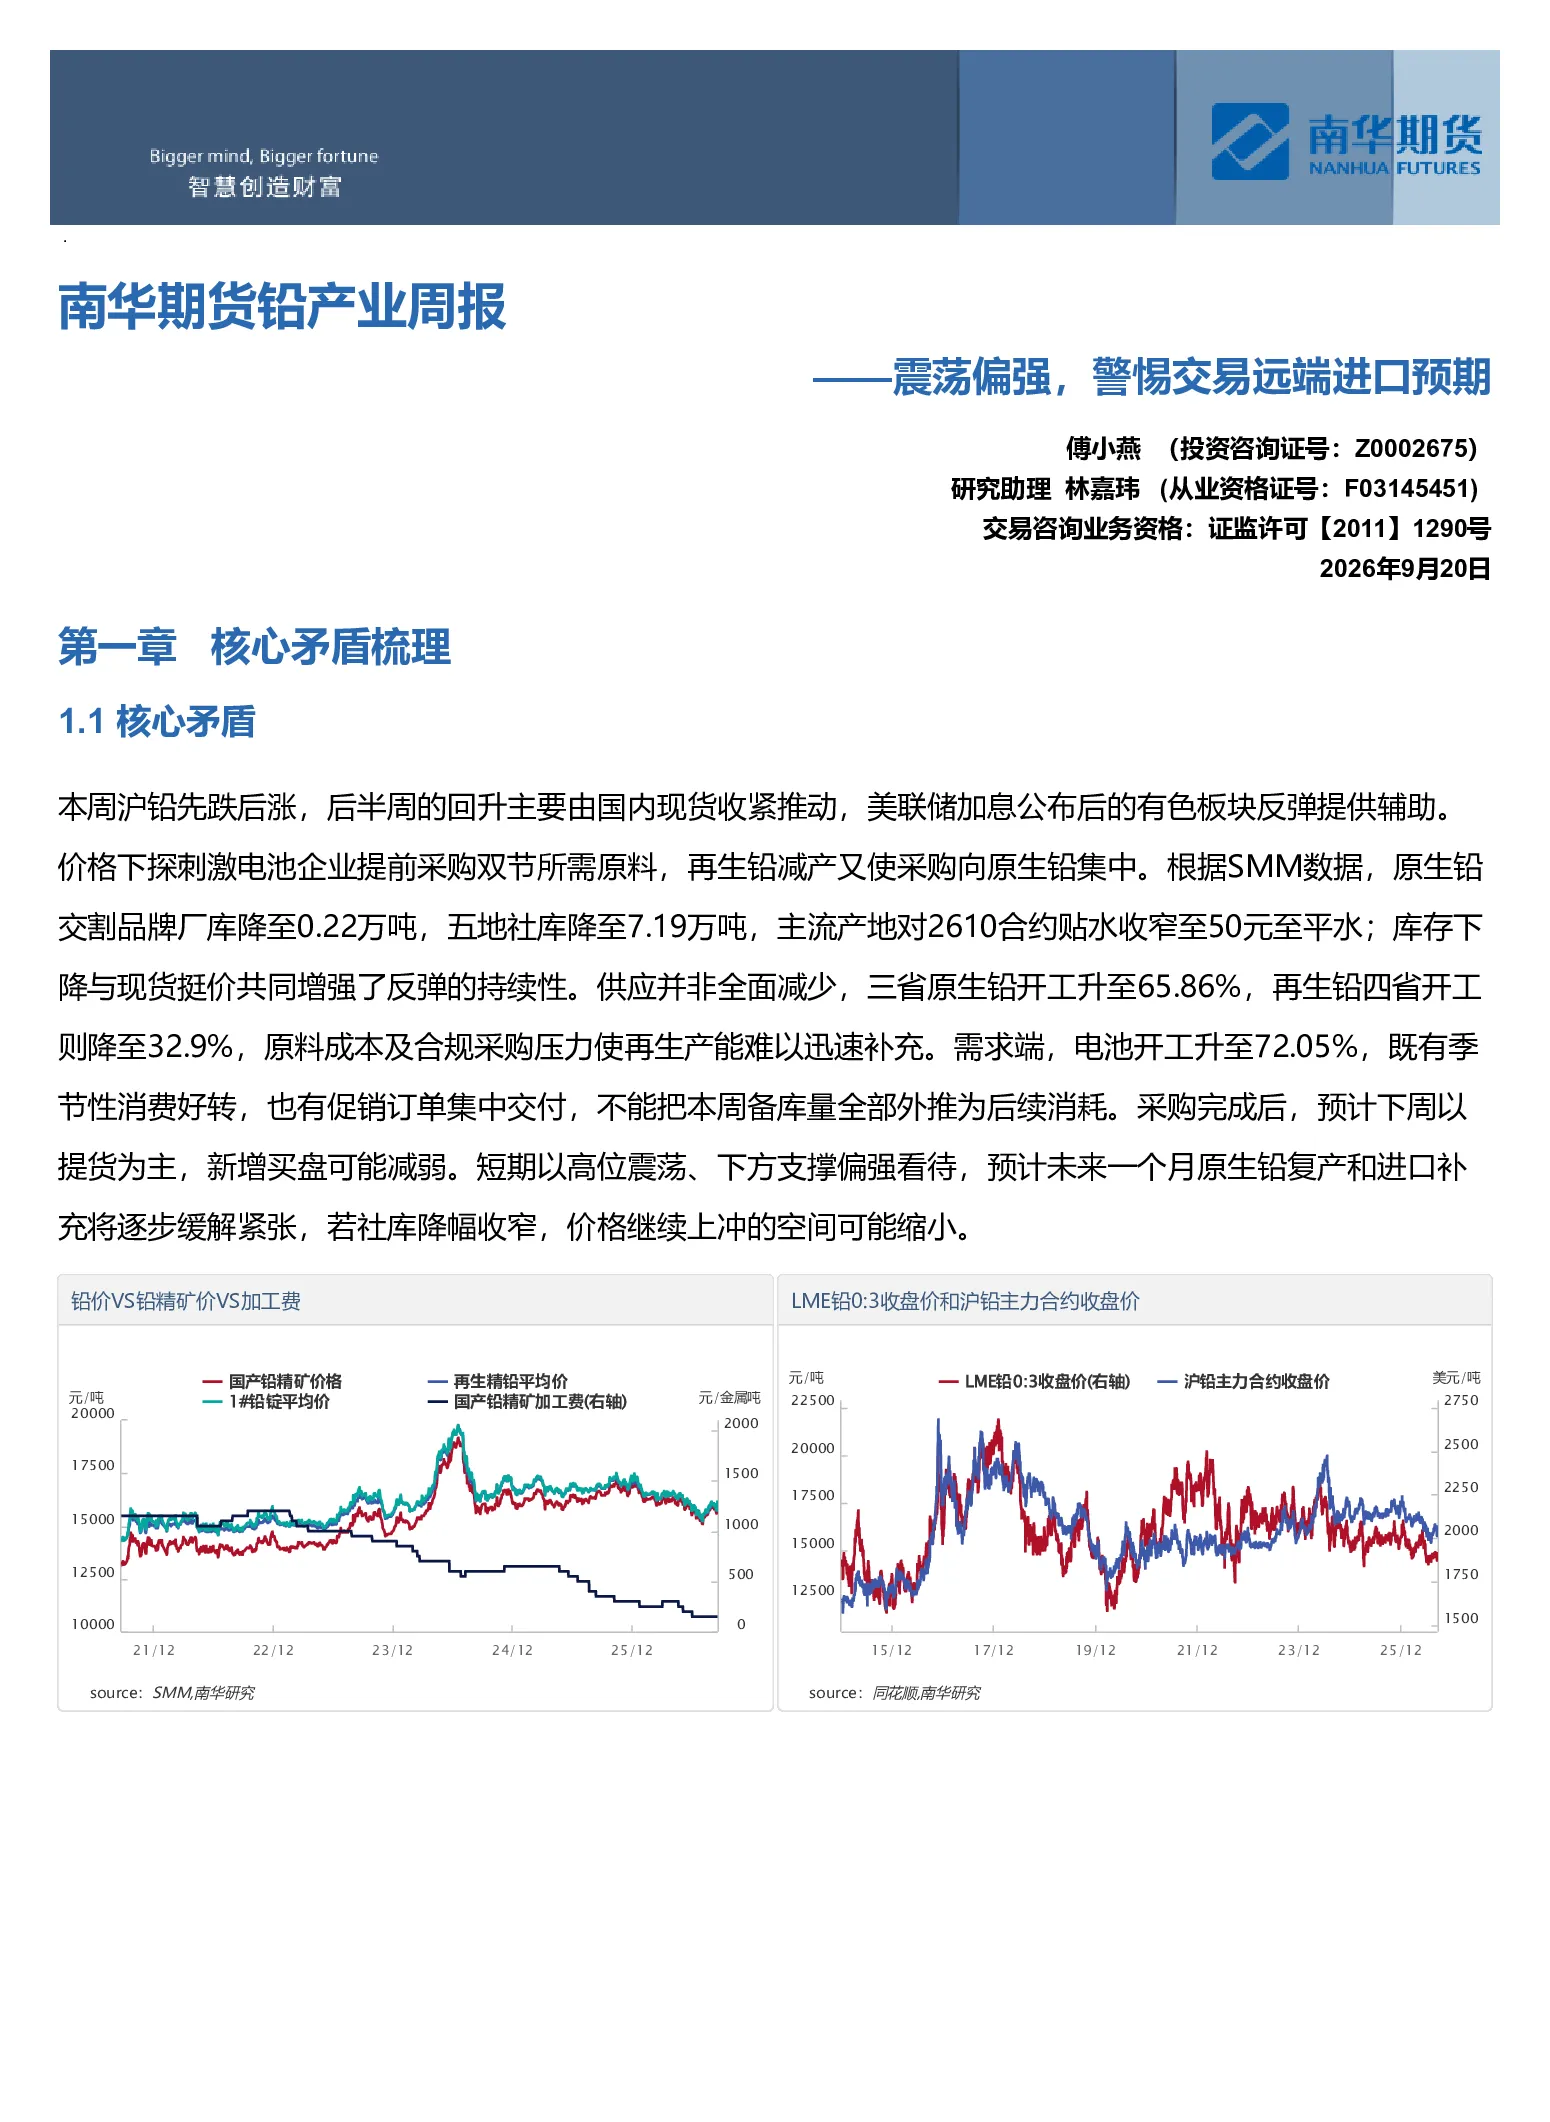
本周沪铅价格先跌后涨,主要受国内现货收紧和美联储加息后有色板块反弹推动。价格下探刺激电池企业提前采购双节原料,再生铅减产导致采购向原生铅集中。原生铅交割品牌厂库降至0.22万吨,五地社库降至7.19万吨,主流产地对2610合约贴水收窄至50元至平水。库存下降与现货挺价增强反弹持续性,但供应并非全面减少,三省原生铅开工升至65.86%,再生铅四省开工降至32.9%。需求端电池开工升至72.05%,季节性消费好转和促销订单交付增加,但采购完成后预计下周提货为主,新增买盘可能减弱。短期高位震荡,下方支撑偏强,未来一个月原生铅复产和进口补充将逐步缓解紧张,若社库降幅收窄,价格上冲空间可能缩小。
铅行业未来发展趋势如何?
铅行业面临的结构矛盾在于废电瓶回收约束与再生冶炼产能弹性并存。铅价上涨会修复回收和冶炼收益,诱发供给回补,限制单靠旺季预期推动的趋势;原料紧张又会延缓复产,形成成本支撑。不同炼厂盈亏分化,年内方向仍取决于电池终端消化能否快于再生供应恢复。未来一个月原生铅复产和进口补充将逐步缓解紧张,但若社库降幅收窄,价格上冲空间可能缩小。
报告中重点分析了哪些方向?
报告重点分析了沪铅价格波动逻辑、库存变化对价格的影响、供需平衡状态以及国内外市场价差结构。具体包括:沪铅价格受国内现货收紧和美联储加息后有色板块反弹推动;原生铅交割品牌厂库和五地社库下降,库存下降与现货挺价增强反弹持续性;三省原生铅开工和四省再生铅开工变化,供应并非全面减少;电池开工上升,需求端季节性消费好转和促销订单交付增加;原生铅复产和进口补充将逐步缓解紧张;近远月价格已十分接近,短期近月相对偏强;进口补充将逐步缓解国内货紧,并可能限制精废价差继续收窄。
当前铅市场现状如何判断?
当前铅市场呈现短期高位震荡态势,主要受国内现货收紧和美联储加息后有色板块反弹推动。原生铅交割品牌厂库和五地社库下降,库存下降与现货挺价增强反弹持续性。但供应并非全面减少,三省原生铅开工升至65.86%,再生铅四省开工降至32.9%。需求端电池开工上升,季节性消费好转和促销订单交付增加,但采购完成后预计下周提货为主,新增买盘可能减弱。短期价格回落仍有支撑,但原生铅复产和进口补充可能限制上方空间。
这份研报提示了哪些风险?
报告提示了环保政策、矿端扰动和新国标需求不及预期等风险。环保政策可能影响铅矿和冶炼产能,矿端扰动可能导致供应不稳定。新国标需求不及预期会影响电池行业对铅的需求,进而影响铅价走势。此外,还需关注美联储加息预期变化对有色板块的影响,以及LME库存变化和中国进口流向对国内市场的影响。这些因素都可能对铅市场产生重要影响。