研报总结
第一章核心矛盾及策略建议
1.1 核心矛盾
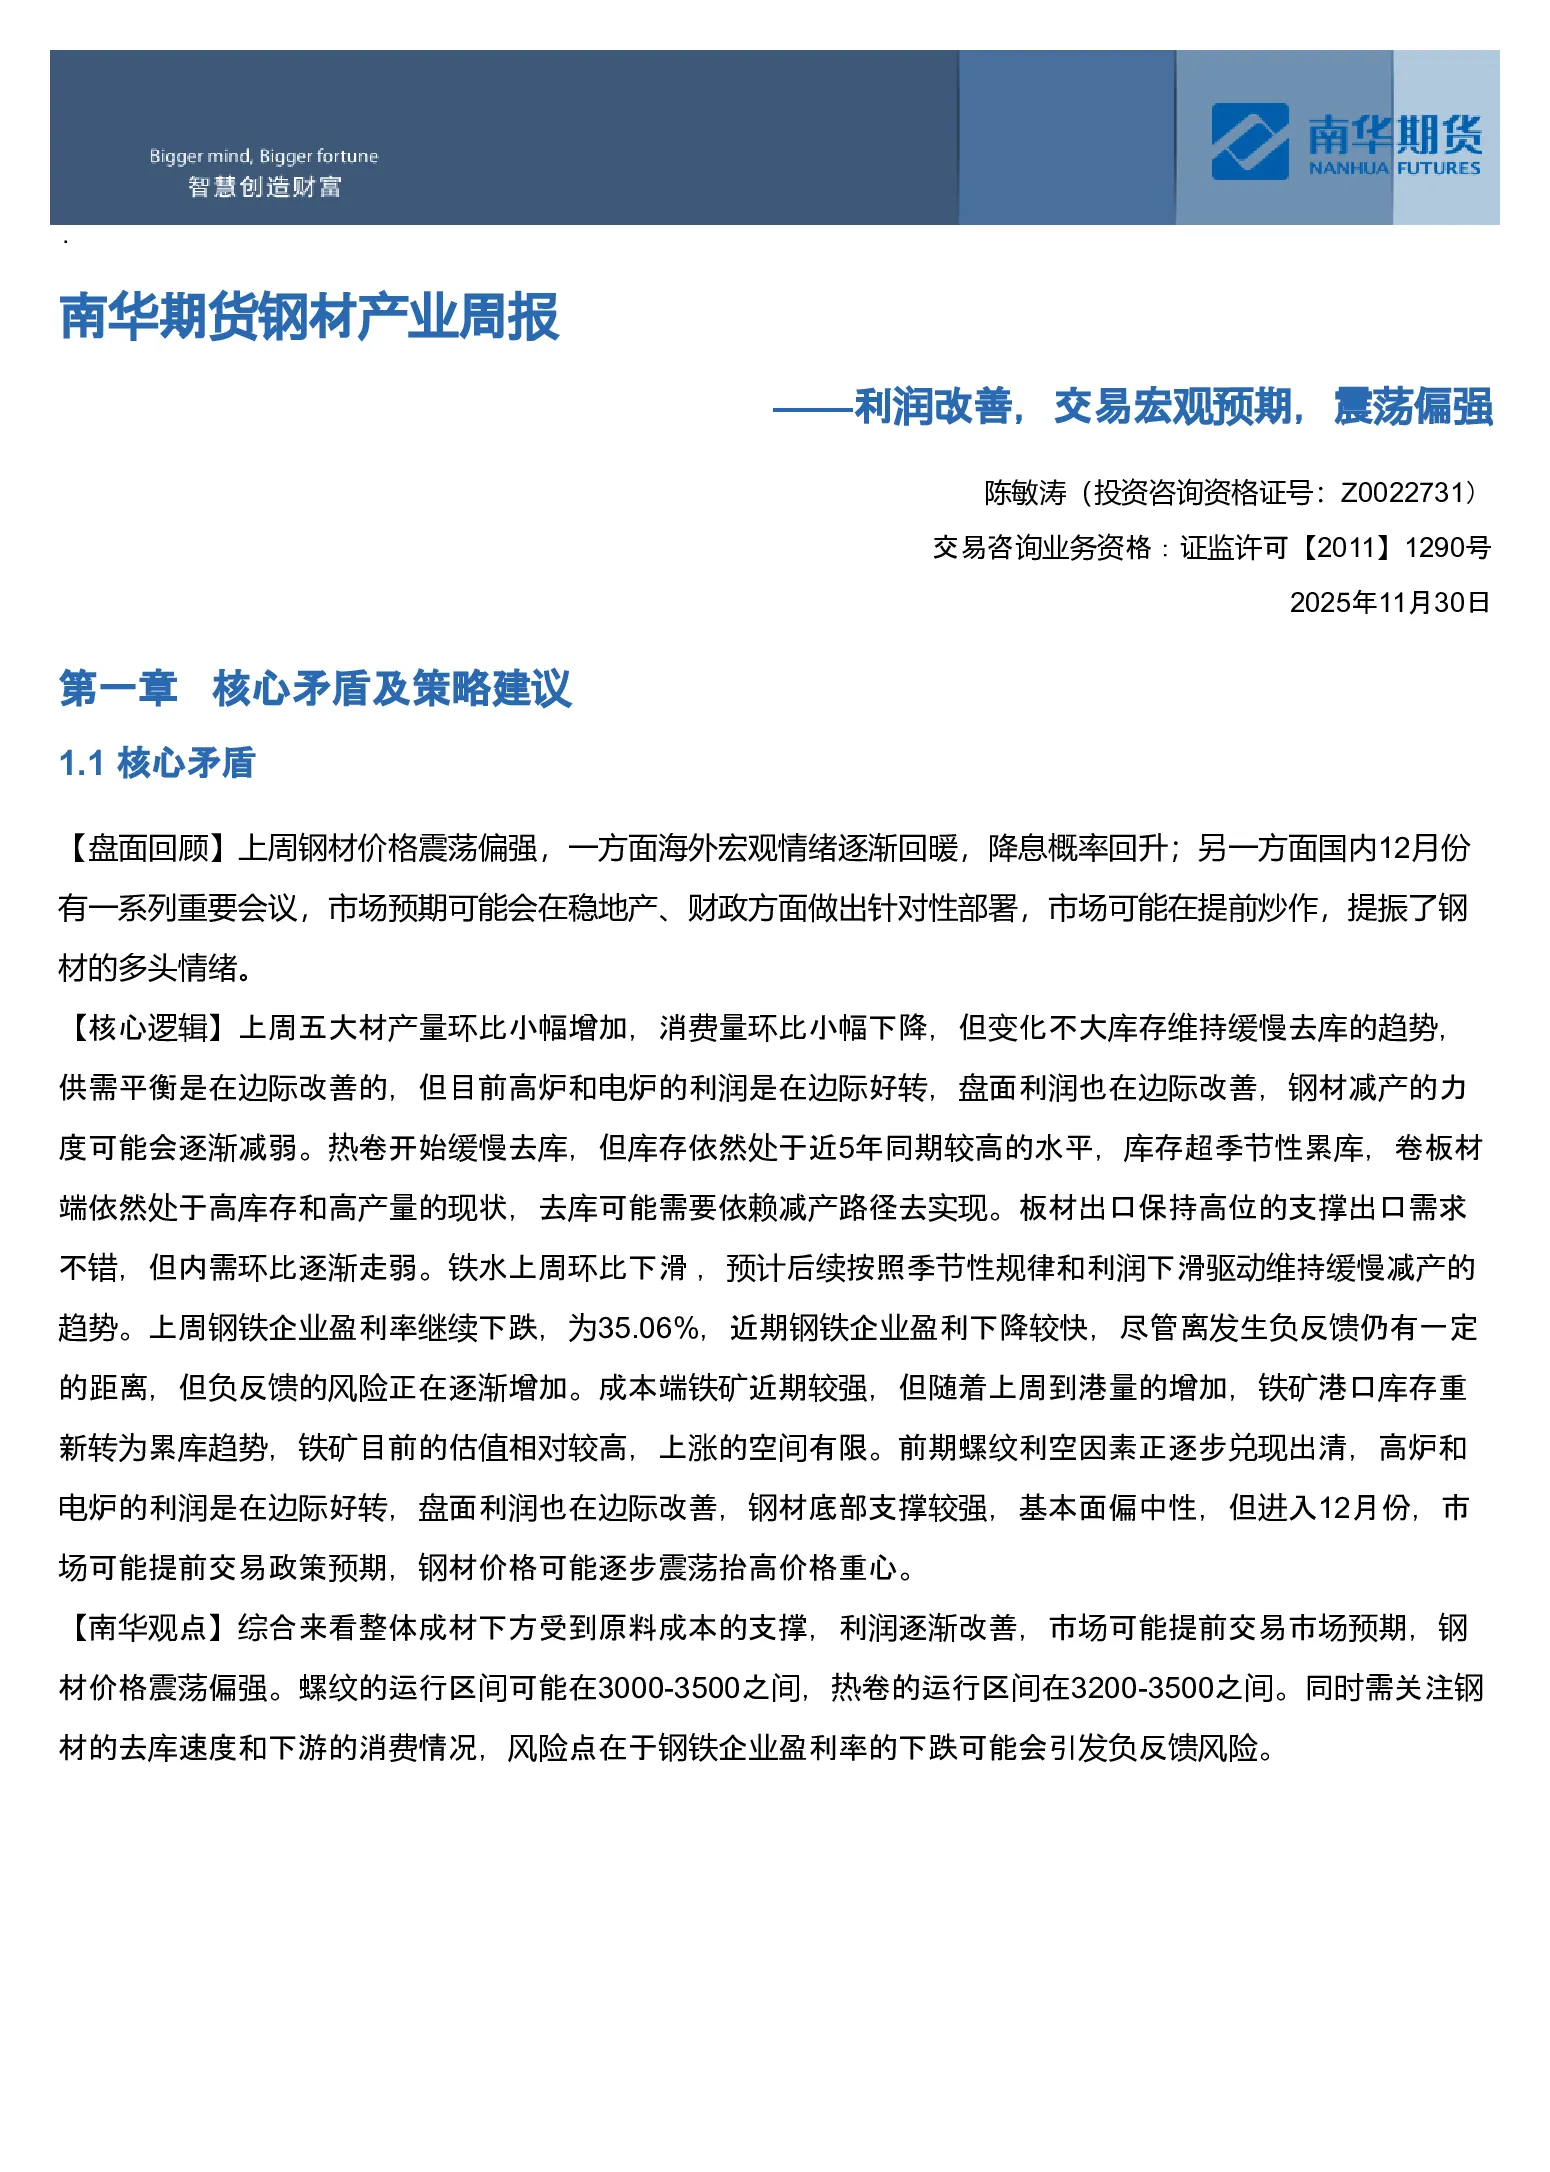
- 盘面回顾:上周钢材价格震荡偏强,海外宏观情绪回暖(降息概率回升)及国内12月重要会议预期(稳地产、财政部署)提振市场情绪。
- 核心逻辑:
- 供需平衡边际改善:五大材产量、消费量变化不大,库存缓慢去库,高炉和电炉利润边际好转,减产力度可能减弱。
- 板材端高库存:热卷库存超季节性累库(近5年同期最高),去库依赖减产;出口需求高但内需走弱。
- 铁水季节性下滑:预计后续缓慢减产。
- 盈利风险:钢铁企业盈利率跌至35.06%,负反馈风险增加。
- 成本端:铁矿港口库存累库,估值较高但受冬储支撑。
- 南华观点:成材下方受原料成本支撑,利润改善,市场提前交易政策预期,价格震荡偏强。螺纹运行区间3000-3500,热卷3200-3500。风险点:负反馈风险。
- 近端交易逻辑:
- 螺纹供需平衡边际改善,库存缓慢去库;热卷高库存、产量高,去库压力大。
- 盈利率跌破40%,减产节奏加快风险。
- 铁矿库存累库,高估值但受冬储支撑。
- 远端交易预期:
- 反内卷预期。
- 十五五规划预期。
1.2 交易型策略建议
- 行情定位:趋势研判震荡偏强,螺纹区间3000-3300,热卷3200-3500。
- 基差、月差及对冲套利:
1.3 产业客户操作建议
第二章重要信息及下周关注
2.1 重要信息
- 利多信息:
- 铁矿价格强。
- 成材供需平衡边际改善。
- 焦煤下滑利好成材,利润恢复。
- 高炉、电炉利润改善。
- 利空信息:
- 热卷基差走弱。
- 钢材旺季不旺,盈利率下滑,负反馈压力增加。
- 港口铁矿库存可能累库。
- 板材端高库存、高产量,消费端驱动不足。
- 现货成交信息:未详细展开。
2.2 下周重要事件关注
- 美国PMI(周一)。
- 美国ADP就业人数(周三)。
第三章盘面解读
3.1 价量及资金解读
- 基差:未详细展开。
- 卷螺差:热卷库存累库,现货卷螺差缩,期货卷螺差扩动力减弱,可能走缩。
- 期限结构:
- 螺纹:深度Contango(C)结构。
- 热卷:近端刚转为C结构,可能转回B结构。
- 月差结构:未详细展开(图表来源:同花顺、南华研究)。
第四章估值和利润分析
4.1 产业链上下游利润跟踪
- 现货利润:钢厂盈利率跌至40%以下,但高炉、电炉利润边际改善,减产动力减弱(图表来源:同花顺、南华研究)。
4.2 出口利润跟踪
- 多图表展示出口利润数据(来源:同花顺、上海钢联、南华研究、SMM等)。
第五章供需及库存推演
5.1 供需平衡表推演
5.2 供应端及推演
5.3 需求端及推演
- 内需走弱,库存超季节性累库(图表来源:上海钢联、南华研究)。
- 库存:热卷库存近5年同期最高。