猜你想问
这份铅产业周报的核心内容是什么?
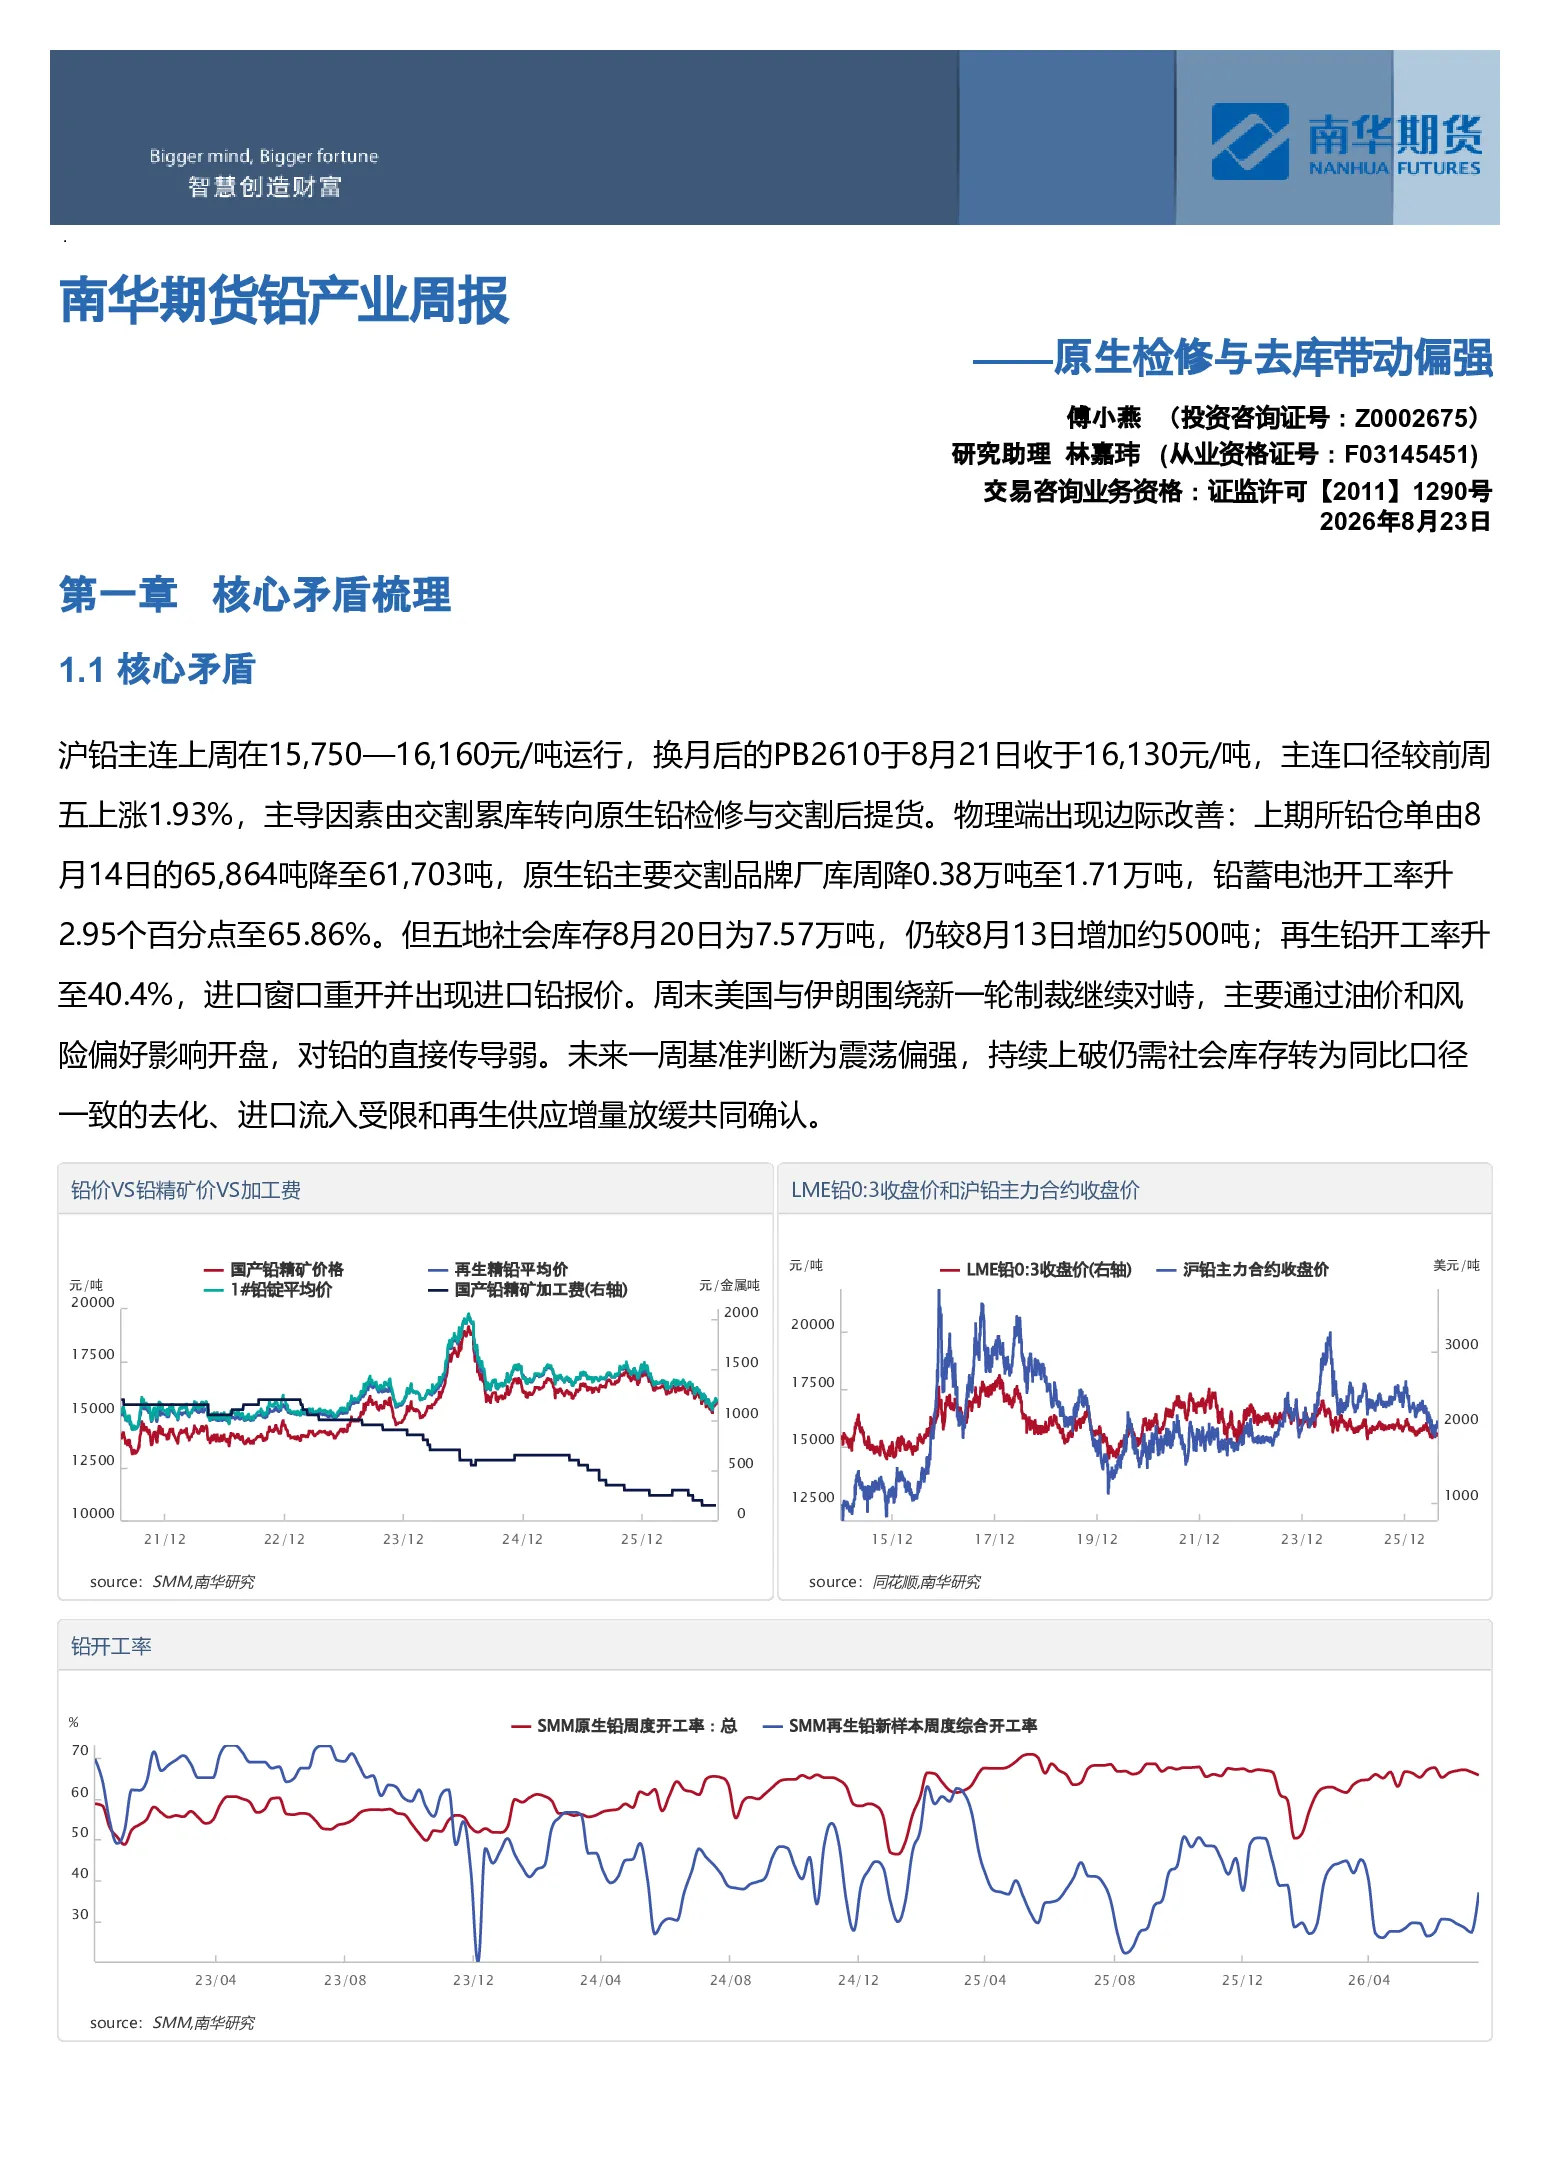
本报告分析沪铅主连价格主导因素由交割累库转向原生铅检修与交割后提货,物理端出现边际改善。上期所铅仓单和原生铅主要交割品牌厂库周降,铅蓄电池开工率上升,但五地社会库存增加,再生铅开工率上升,进口窗口重开。未来一周基准判断为震荡偏强,持续上破需社会库存去化、进口受限和再生供应放缓共同确认。
铅行业未来发展趋势如何?
铅行业长期矛盾仍是再生供应弹性与替换电池需求周期。短期内原生铅检修与去库叠加进口补充是核心矛盾,市场计价围绕交割后去库叠加原生铅检修。未来需关注社会库存去化、进口流入受限和再生供应增量放缓能否共同确认偏强预期。
报告中重点分析了哪些方向?
报告重点分析了原生铅检修与去库对价格的影响、铅蓄电池开工率变化、社会库存与进口窗口变化、基差与近月价差结构、跨市价差以及产业链上下游利润。同时关注了国内外重要事件对铅市场的影响。
当前铅市场现状如何判断?
当前铅市场沪铅主连价格震荡偏强,基差月差结构维持轻度Contango。LME铅价格震荡,持仓结构变化不大,维持净多头持仓。沪铅与LME铅价差维持稳定,进口铅报价增加有利于国内现货升水。但现货与近月结构尚未充分验证偏强预期。
这份研报有哪些风险提示?
报告提示的风险包括环保政策变化、矿端扰动、新国标需求不及预期、原生铅和再生铅月度开工率季节性波动、铅精废价差季节性以及废电瓶与铅价正相关等。需关注国内外重要事件对铅市场的影响,如美国对伊朗的经济制裁、美国7月PCE与二季度GDP修正值、杰克逊霍尔全球央行年会及美联储主席讲话等。
你可能感兴趣
氯碱周报:检修带动去库去化,震荡偏强
中辉期货2026-03-22
南华期货铅产业周报:关注成本与去库支撑20260322
南华期货2026-03-22
南华期货铅产业周报:旺季未见强补库,震荡偏弱
南华期货2026-07-27
南华期货铅产业周报:检修与旺季预期支撑价格20260831
南华期货2026-08-31
南华期货铅产业周报:检修与旺季预期支撑价格
南华期货2026-08-31
苯乙烯周报:检修落地推动去库 需求恢复良好 EB或偏强
中财期货2023-02-10
PVC周报:上游检修迎峰 厂库去化加快 V或短期偏强
中财期货2023-04-23
烯烃周报:检修助力去库 聚烯烃延续偏强震荡
国信期货2024-04-21
南华期货钢材产业周报——成材偏弱震荡,卷板材去库压力较大
钢铁南华期货2025-11-09
南华期货钢材产业周报:成材偏弱震荡,卷板材去库压力较大20251109
南华期货2025-11-09