猜你想问
这份研报主要分析了什么内容?
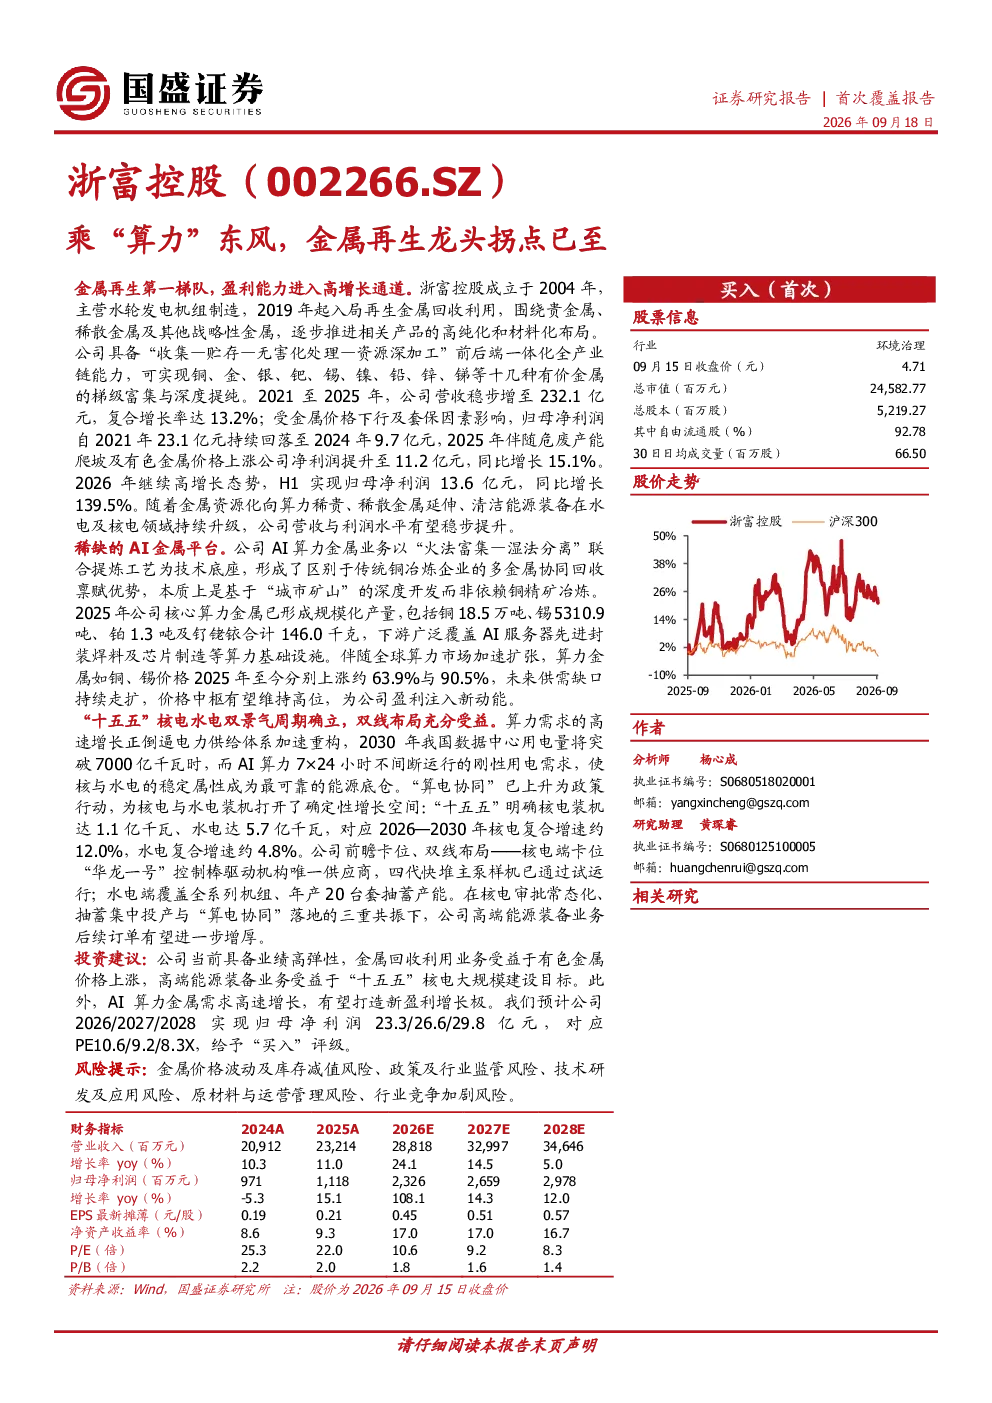
本研报重点分析了浙富控股的金属再生业务转型及AI算力金属业务发展。公司具备从前端收集到后端深加工的金属回收全产业链能力,2021至2025年营收复合增长率达13.2%。AI算力金属业务采用联合提炼工艺,规模化生产铜、锡、铂等金属,下游应用于AI服务器等领域。伴随全球算力市场扩张,算力金属价格持续上涨,为公司盈利注入新动能。
金属再生赛道未来发展趋势如何?
金属再生赛道受益于全球资源紧缺和环保政策趋严,需求持续增长。AI算力金属作为新兴领域,随着算力基础设施建设的加速,铜、锡等金属需求将大幅提升。未来供需缺口持续走扩,价格中枢有望维持高位,推动行业盈利能力增强。同时,“十五五”规划中核电和水电的稳步发展,为金属再生业务提供稳定电力保障。
报告主要关注浙富控股的哪些业务方向?
报告主要关注浙富控股的金属再生业务和高端能源装备业务。金属再生业务方面,公司具备全产业链回收能力,覆盖铜、金、银等十几种有价金属。AI算力金属业务采用独特技术,规模化生产铜、锡等关键金属,下游广泛应用于AI服务器制造。高端能源装备方面,公司在核电和水电领域均有布局,核电端供应“华龙一号”关键部件,水电端覆盖全系列机组及抽蓄设备。
当前金属再生市场处于什么阶段?
当前金属再生市场处于转型升级阶段,传统回收模式面临技术瓶颈,而AI算力金属等新兴领域需求爆发式增长。浙富控股通过技术创新形成了多金属协同回收优势,规模化产量已形成。金属价格波动是市场主要变量,但长期看,资源稀缺性和环保压力将支撑行业需求。AI算力金属作为高附加值产品,未来市场空间广阔。
研报提示了哪些主要风险?
研报提示的主要风险包括:金属价格波动及库存减值风险,金属价格周期性波动可能导致公司盈利稳定性受影响;政策及行业监管风险,环保和产业政策变化可能影响业务开展;技术研发及应用风险,AI算力金属等新技术需持续迭代优化;原材料与运营管理风险,原材料价格波动和供应链稳定性影响成本控制;行业竞争加剧风险,随着市场发展,行业竞争可能加剧,利润空间受挤压。