猜你想问
三一重工研报的核心内容是什么?
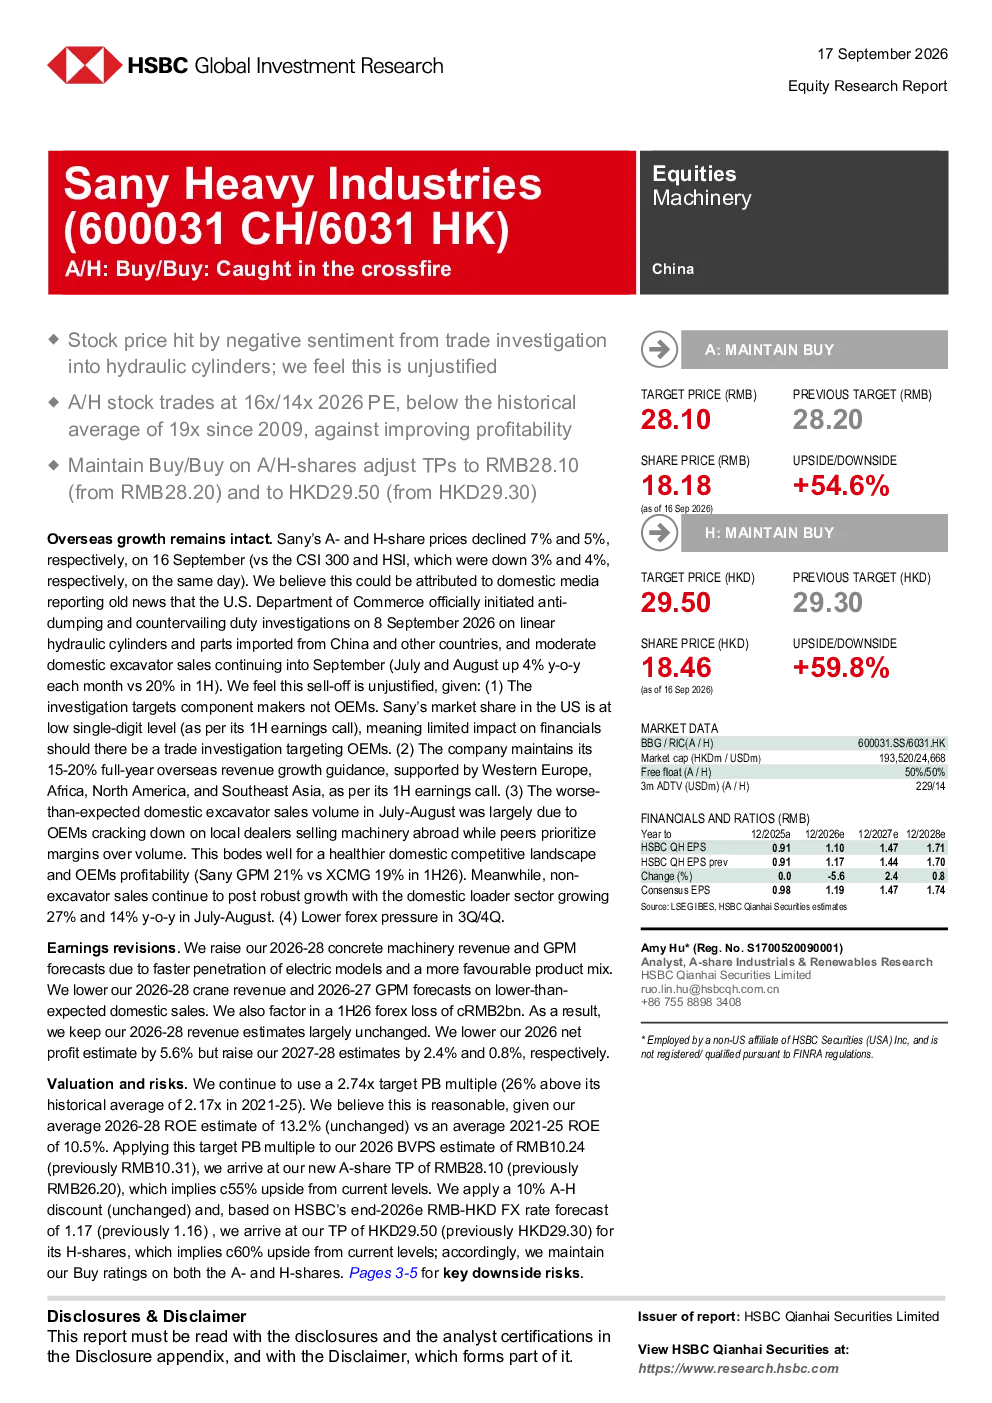
该研报指出商务部对线性液压缸和部件发起反倾销和反补贴调查导致股价下跌不合理。分析师认为调查对象是零部件制造商影响有限,公司海外收入增长强劲,国内挖掘机销量平稳预示竞争格局更健康,非挖掘机产品销售强劲,且外汇压力将降低。
工程机械行业发展趋势如何?
研报预测2026-28年工程机械收入和GPM将上调,主要由于电动车型渗透率加快及产品组合优化。同时,装载机行业7-8月同比分别增长27%和14%,显示行业增长动力。
报告重点分析了哪些方向?
报告重点分析了贸易调查对三一重工的影响、公司盈利预测调整、估值与风险。指出调查影响有限,上调工程机械收入和GPM预测,下调起重机收入和部分年份GPM预测,并计入汇兑损失。
当前市场对三一重工的判断是什么?
市场对三一重工股价下跌反应不合理,分析师认为公司基本面稳健,海外市场表现良好,国内竞争格局改善,非挖掘机产品增长强劲。当前估值具有吸引力,未来有较大上涨空间。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格大幅上涨可能导致利润率下降,挖掘机需求放缓或因中国项目融资收紧、房地产建设放缓,以及海外市场占营收61%带来的不确定性。
你可能感兴趣
金风科技(A/H股)2026年第一季度风机交付量大幅超出预期,维持买入评级,利好因素持续。
美银证券2026-04-27
疫情使A/H估值进一步分化;上调H股至“买入”,维持A股“持有”评级
浦银国际2022-05-03
东方证券(600958CH/3958HK) A/H股评级:买入/持有,经纪和投资收入推动盈利增长
汇丰银行2025-07-10
HOME CONTROL:欧洲表现令人信服,对严格的成本控制措施持积极态度,但仍需密切关注北美市场的断线情况,维持“买入”评级,并将目标价上调至 0.85 港元/股
软库中华金融服务2022-08-29
管理持续的库存调整周期及亚洲逐步复苏,维持「买入」评级,目标价下调至每股0.75港元
软库中华金融服务2023-03-31
基本面与股价背驰将逆转,维持“买入”评级,目标价142港元
花旗2026-07-28
申万宏源集团(000166 CH/6806 HK) AH股评级:维持A股买入评级,下调H股至持有
汇丰银行2025-07-10
将H股评级从买入下调为持有;维持A股减持:顺应潮流
汇丰银行2015-10-31
立讯精密(A):苹果AI势头强劲,推动长期增长;目标价上调至78元,维持买入评级
美银证券2025-11-03
雨润食品:股价调整令估值更为吸引,维持“买入”评级
国泰君安证券2011-01-27