猜你想问
能之光最新研报核心内容是什么?
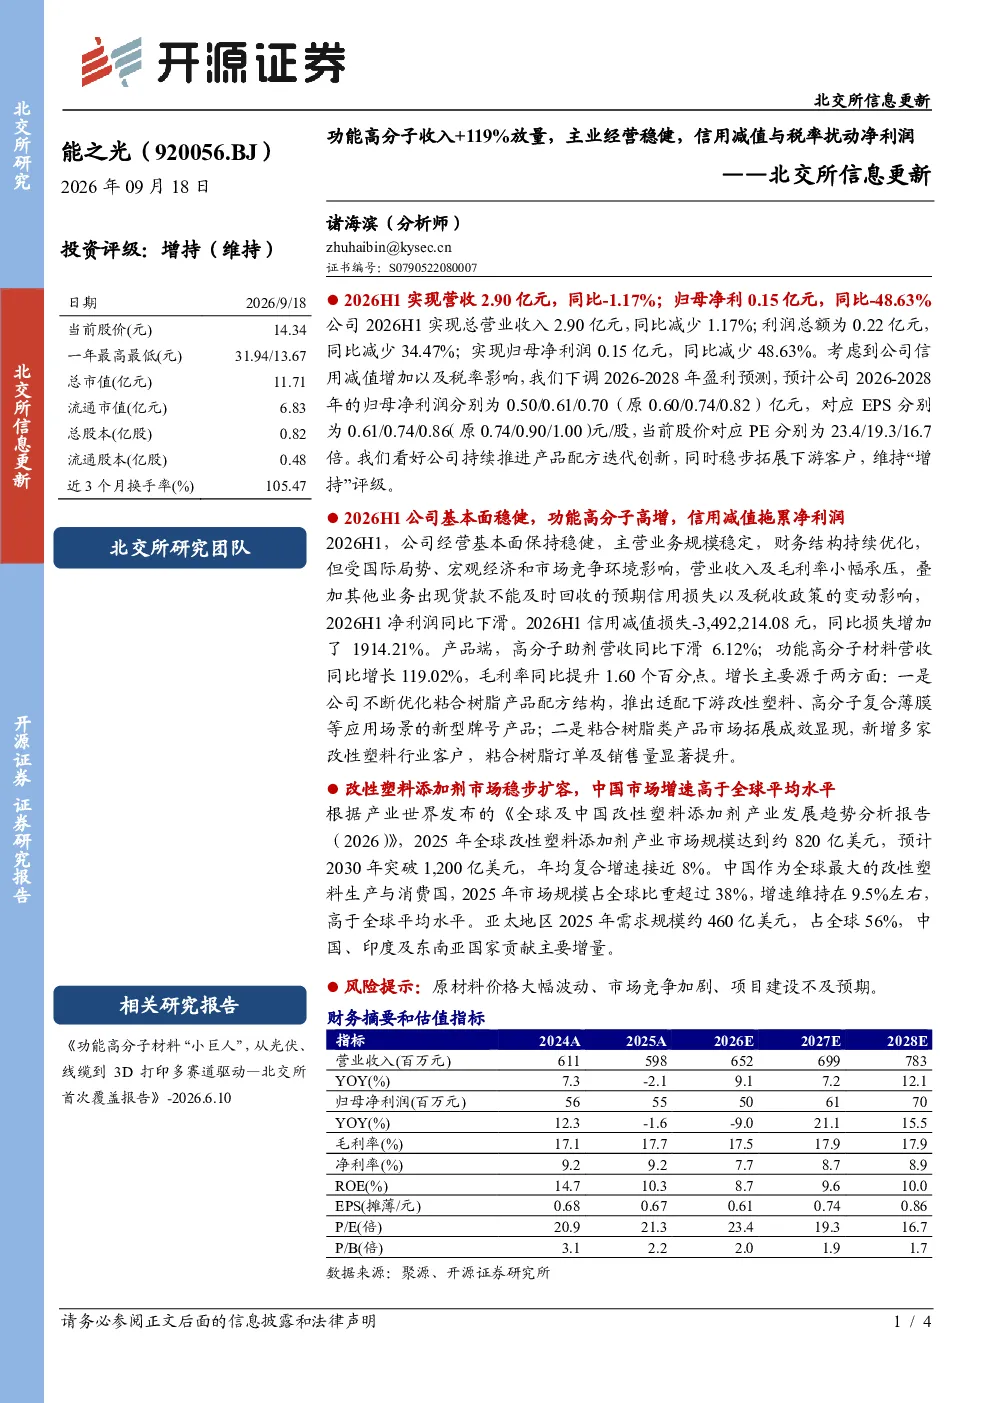
能之光2026年上半年营收2.90亿元,同比-1.17%;归母净利0.15亿元,同比-48.63%。受信用减值增加及税率影响,下调2026-2028年盈利预测至0.50/0.61/0.70亿元(EPS 0.61/0.74/0.86元/股),对应PE 23.4/19.3/16.7倍。公司基本面稳健,主营业务规模稳定,财务结构优化,但营收及毛利率小幅承压。产品端,高分子助剂营收下滑6.12%,功能高分子材料营收增长119.02%,毛利率提升1.60个百分点。增长主要源于配方优化及市场拓展,新增改性塑料行业客户,订单及销量显著提升。看好公司产品配方迭代创新及客户拓展,维持“增持”评级。
改性塑料添加剂行业发展趋势如何?
改性塑料添加剂市场稳步扩容,2025年全球市场规模约820亿美元,预计2030年超1200亿美元(年均复合增速近8%)。中国市场增速9.5%左右,高于全球平均水平,2025年占全球比重超38%。亚太地区需求约460亿美元,占全球56%,中国等贡献主要增量。行业增长主要得益于汽车、电子电器、包装等领域对高性能塑料需求的提升,以及新材料技术的不断突破。
能之光报告重点分析了哪些方向?
报告重点分析了能之光的主营业务经营情况,特别是功能高分子材料的增长表现。公司高分子助剂营收下滑6.12%,但功能高分子材料营收增长119.02%,毛利率提升1.60个百分点。增长主要源于配方优化及市场拓展,新增改性塑料行业客户,订单及销量显著提升。同时,报告也关注了公司信用减值损失同比增加1914.21万元至3,492,214.08元,以及税率对公司净利润的影响。
当前改性塑料添加剂市场现状如何?
当前改性塑料添加剂市场呈现稳步扩容态势,全球市场规模持续增长,中国市场增速高于全球平均水平。亚太地区需求旺盛,占全球56%,中国等贡献主要增量。行业竞争激烈,但头部企业凭借技术优势和市场地位保持领先。原材料价格波动、市场竞争加剧是行业面临的主要挑战。能之光在功能高分子材料领域表现突出,但需关注信用减值和税率等不利因素。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格大幅波动,可能导致成本上升,影响公司盈利能力;市场竞争加剧,可能压缩产品利润空间;项目建设不及预期,可能影响公司未来产能扩张和市场份额提升。此外,信用减值损失的增加也反映了公司应收账款管理方面存在一定压力,需持续关注。