猜你想问
这份研报主要分析了哪些新兴产业趋势?
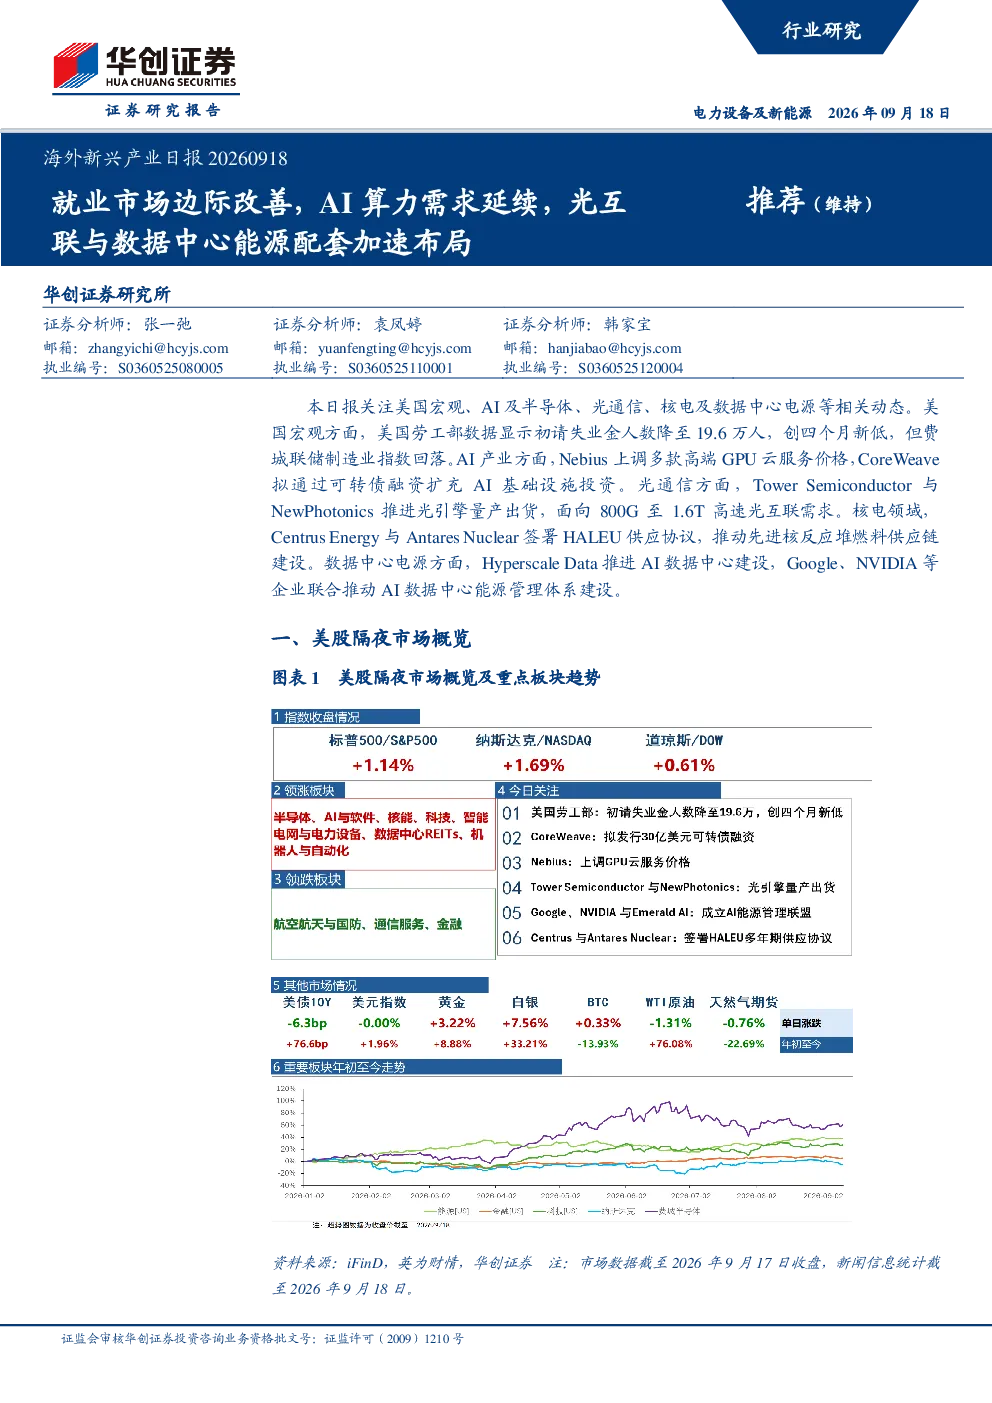
本报告聚焦海外新兴产业动态,重点分析了就业市场边际改善情况、AI算力需求的持续扩张、光互联技术升级以及数据中心能源配套加速布局等关键趋势。报告显示,就业市场保持韧性但制造业活动有所降温,AI算力需求高企推动高端GPU资源供需偏紧,光互联技术向800G至1.6T高速方案升级,数据中心电源体系随AI基础设施扩张而升级。
AI算力需求持续扩张的具体表现是什么?
AI算力需求持续扩张主要体现在高端GPU资源供需偏紧和云服务价格上涨上。Nebius上调多款高端GPU云服务价格,其中B300涨幅最高达21%,反映AI训练及推理需求旺盛。同时,CoreWeave计划通过可转债融资30亿美元支持AI基础设施扩张,进一步印证了市场对算力的强劲需求。
光互联和数据中心能源配套领域有哪些技术升级动态?
光互联领域,Tower Semiconductor与NewPhotonics开始高量出货激光集成光引擎产品,支持800G至1.6T高速光互联方案,面向AI数据中心scale-out及scale-up架构应用。数据中心能源配套方面,Hyperscale Data投入超7000万美元建设面向AI算力客户的数据中心,Google、NVIDIA等20余家企业成立AI能源管理联盟,推动数据中心动态调整用电,提高能源利用效率。
当前AI及相关新兴产业的市场现状如何?
当前AI及相关新兴产业呈现供需结构性分化态势。就业市场保持韧性但制造业降温,油气价格表现分化,AI算力需求高企但高端GPU供给受限,光互联技术向高速化升级,数据中心电源体系加速智能化升级。整体来看,新兴产业在AI等核心驱动下发展迅速,但部分领域仍面临资源约束和技术迭代压力。
本报告提示了哪些潜在风险?
本报告提示了三方面潜在风险:一是美国消费或企业投资表现不及预期可能影响AI基础设施建设及科技行业景气度;二是AI算力投资不及预期可能影响高端GPU、存储芯片、服务器及数据中心电源设备需求;三是先进核能项目推进不及预期可能影响先进核能产业链发展节奏。这些风险需持续关注,以评估新兴产业发展的不确定性。