海外新兴产业日报20260813:美国通胀边际回落,AI云与网络需求延续,光通信指引高于预期
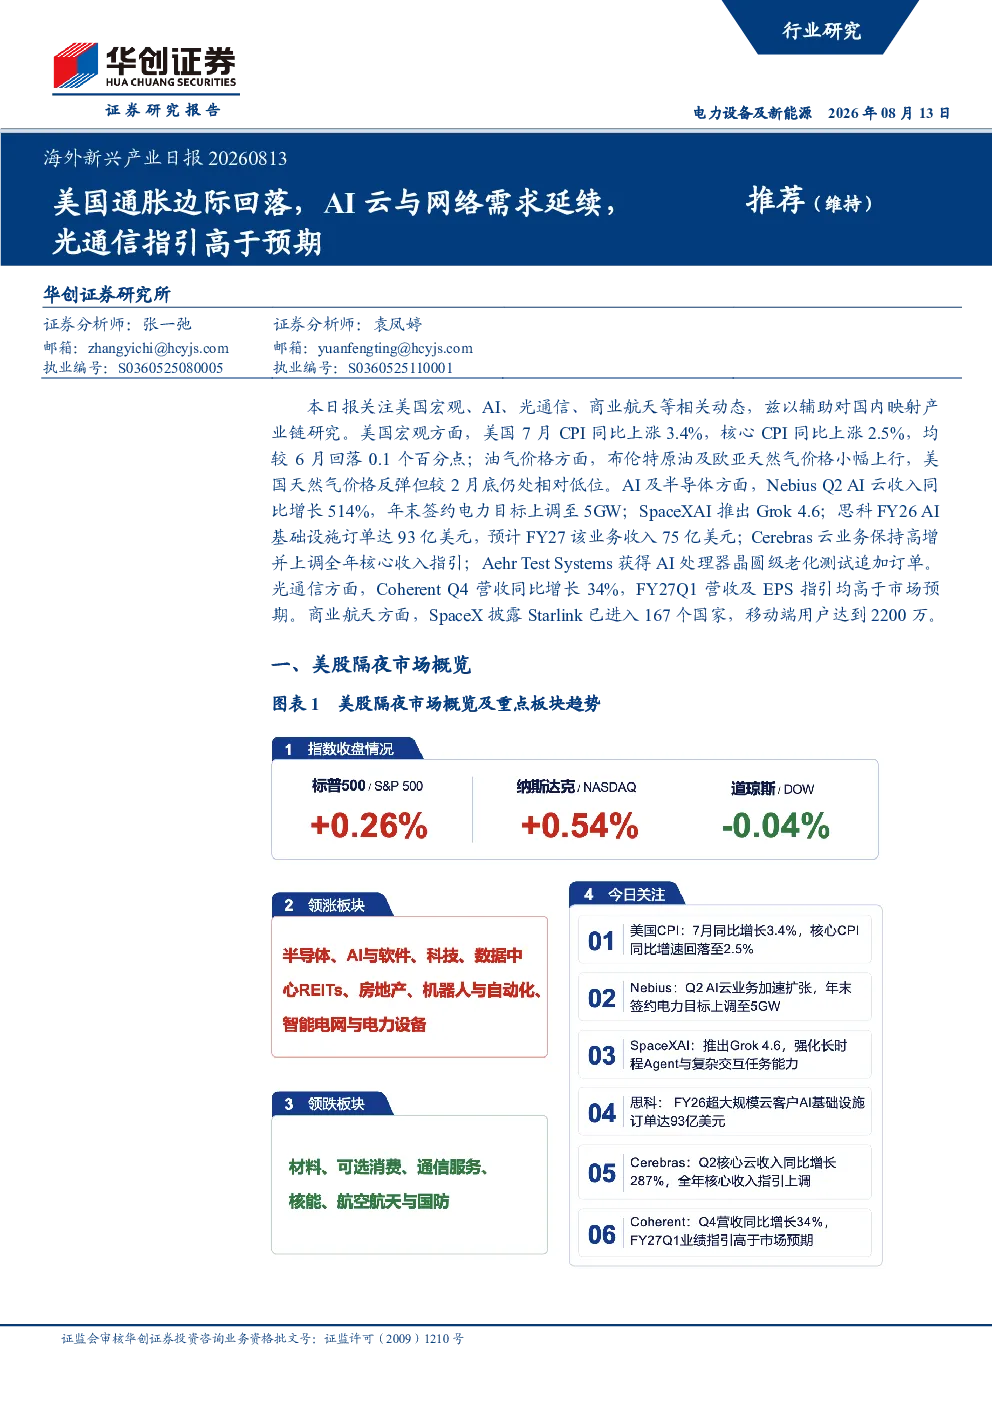
海外新兴产业日报20260813 推荐 (维持) 美国通胀边际回落,AI云与网络需求延续,光通信指引高于预期 华创证券研究所 证券分析师:袁凤婷邮箱:yuanfengting@hcyjs.com执业编号:S0360525110001 证券分析师:张一弛邮箱:zhangyichi@hcyjs.com执业编号:S0360525080005 本日报关注美国宏观、AI、光通信、商业航天等相关动态,兹以辅助对国内映射产业链研究。美国宏观方面,美国7月CPI同比上涨3.4%,核心CPI同比上涨2.5%,均较6月回落0.1个百分点;油气价格方面,布伦特原油及欧亚天然气价格小幅上行,美国天然气价格反弹但较2月底仍处相对低位。AI及半导体方面,Nebius Q2 AI云收入同比增长514%,年末签约电力目标上调至5GW;SpaceXAI推出Grok 4.6;思科FY26 AI基础设施订单达93亿美元,预计FY27该业务收入75亿美元;Cerebras云业务保持高增并上调全年核心收入指引;Aehr Test Systems获得AI处理器晶圆级老化测试追加订单。光通信方面,Coherent Q4营收同比增长34%,FY27Q1营收及EPS指引均高于市场预期。商业航天方面,SpaceX披露Starlink已进入167个国家,移动端用户达到2200万。 一、美股隔夜市场概览 资料来源:iFinD,华创证券注:市场数据截至2026年8月12日收盘,新闻信息统计截至2026年8月13日。 二、美国宏观:通胀边际回落,油气价格整体上行 (一)美国CPI:7月同比增速回落至3.4%,核心通胀同步放缓。美国劳工统计局公布数据显示,7月CPI环比上涨0.1%,核心CPI环比上涨0.2%,核心CPI同比上涨2.5%;整体及核心通胀同比增速均较6月下降0.1个百分点,四项指标均符合市场预期。(新浪财经) (二)油气价格跟踪:国际原油及欧亚天然气继续上涨,美国气价仍处相对低位。截至8月12日,布伦特原油期货结算价为88.98美元/桶,日环比上涨0.1%,较2月底上涨22.8%。亚洲JKM、英国天然气及荷兰TTF分别为21.24、16.51和18.71美元/百万英热单位,日环比分别上涨0.3%、0.5%和0.8%,较2月底分别上涨98.0%、90.4%和89.3%。美国NYMEX天然气期货为2.79美元/百万英热单位,日环比上涨1.6%,较2月底下降2.2%;Henry Hub现货截至8月11日为2.79美元/百万英热单位,日环比上涨2.6%,较2月底下降6.7%。 资料来源:iFinD,华创证券注:期货价格截至2026年8月12日;Henry Hub现货价格截至2026年8月11日 三、AI:云算力与网络订单增长,模型迭代持续推进 (一)Nebius:年末签约电力目标上调至5GW,AI云合同规模扩大。Q2实现营收5.823亿美元,同比增长454%,其中AI云收入5.75亿美元,同比增长514%。当季签署4笔平均合同总价值均超过10亿美元的AI云交易;公司计划自2027年起每年部署超过1GW算力。(新浪财经) (二)SpaceXAI:推出Grok 4.6,强化长时程智能体及复杂任务处理能力。Grok 4.6可持续处理资料研究、信息分析、大型代码库及应用构建等多步骤任务,并已通过Cursor、Grok Build及API等渠道提供。API价格为每百万输入Token 2美元、每百万输出Token6美元。(IT之家) (三)思科:FY26 AI基础设施订单达93亿美元,FY27该业务收入预计75亿美元。Q4实现营收173亿美元,同比增长18%;产品订单同比增长35%,其中网络产品订单增长40%,单季AI基础设施订单达到40亿美元,网络产品订单已连续八个季度实现两位数增长。(界面新闻) (四)Cerebras:Q2核心云收入同比增长287%,全年核心收入指引上调。Q2核心收入达到2.10亿美元,同比增长103%;GAAP口径硬件收入5410万美元,同比下降23%,云及其他服务收入1.26亿美元,同比增长281%。公司将2026年核心收入指引由8.55亿—8.65亿美元上调至8.80亿—8.90亿美元,核心毛利率指引同步上调至41%—43%。(新浪财经) (五)Aehr Test Systems:获2200万美元AI处理器晶圆级老化测试追加订单。公司披露其领先的晶圆级AI处理器客户追加后续量产订单,相关订单面向AI处理器晶圆级测试及老化环节。同期海外半导体设备板块整体走强,泰瑞达、泛林集团、应用材料及科磊等设备公司同步上涨。(搜狐新闻) 四、光通信:营收保持增长,下一财季指引高于预期 Coherent:Q4营收同比增长34%,FY27Q1业绩指引高于市场预期。Q4实现营收20.5亿美元,调整后EPS为1.74美元。公司预计FY27Q1营收22亿—24亿美元,高于市场预期21.5亿美元;调整后EPS预计1.85—2.05美元,高于市场预期1.79美元。(财联社) 五、商业航天:Starlink移动端用户规模继续扩大 SpaceX:Starlink Mobile移动端用户增至2200万,服务覆盖167个国家。公司披露,Starlink目前另有1300万高带宽用户,在轨卫星数量接近1.1万颗。随着V3及后续版本卫星部署,公司计划继续扩大星座规模,长期卫星数量目标为10万颗。(第一财经) 六、风险提示 美国通胀回落不及预期:美国通胀同比增速有所回落,但仍高于美联储长期目标,若后续能源价格、住房成本或核心服务价格重新上行,可能影响利率路径及市场风险偏好。 AI云基础设施需求及订单转化不及预期:Nebius、思科及Cerebras相关业务保持较快增长,若客户资本开支、数据中心建设或算力需求放缓,可能影响合同转化、订单增长及 收入兑现。 光通信需求增长不及预期:Coherent下一财季收入及盈利指引高于市场预期,若AI数据中心光互联需求或客户扩产节奏放缓,可能影响后续收入及盈利增长。 商业航天网络部署不及预期:Starlink持续扩大移动端用户及卫星网络规模,若后续卫星制造、发射、运营商合作或用户增长进度低于计划,可能影响网络扩张节奏。 电力设备新能源小组团队介绍 中游制造及海外研究负责人,电力设备与新能源组长:张一弛 北京科技大学材料物理学士,剑桥大学能源技术硕士,伦敦政经金融经济硕士。10年团队首席经验,在公用事业,电力设备新能源领域都获取了新财富、水晶球、金牛奖等前2/前3名次,目前主要覆盖电新/机器人/AIDC/海外研究。擅长多领域,前瞻挖掘低估公司和成长行业。 机器人组长、高级研究员:韩家宝 机器人组长。上海交通大学硕士。曾任职于财通证券研究所,2025年加入华创证券研究所。 锂电研究小组组长、高级分析师:何家金 上海大学硕士。2年电新研究经验,曾任职于方正证券研究所、德邦证券研究所,2022年加入华创证券研究所。 高级分析师:吴含 中山大学金融学学士,伦敦大学国王学院金融硕士。1年产业,2年电新研究经验,曾任职于西部证券研究所、明阳智能投关部、德邦证券研究所。2022年加入华创证券研究所。 分析师:张生 北京师范大学心理学学士,北京大学经济学双学位学士,香港科技大学经济学硕士。曾任职于财通证券研究所,2025年加入华创证券研究所。 分析师:张雅容 复旦大学金融硕士,研究方向AIDC、海外电网,曾任职于财通证券研究所,2025年加入华创证券研究所。 研究员:陈思雨 中国科学技术大学金融学士、金融硕士,威斯康星大学麦迪逊分校计量经济学硕士。曾任职于财通证券研究所,2025年加入华创证券研究所。 分析师:袁凤婷 香港中文大学硕士。曾任职于财通证券研究所,2025年加入华创证券研究所。 研究员:程嘉琳 复旦大学硕士,华东理工大学学士,研究方向锂电池及材料。曾任职于财通证券,2025年加入华创证券研究所。 研究员:沈晨 厦门大学硕士,3年电新研究经验,曾任职于财通证券研究所,2025年加入华创证券研究所。 研究员:顾真 英国帝国理工硕士,3年电新研究经验,曾任职于中银证券研究所,2026年加入华创证券研究所。 华创证券机构销售通讯录 华创行业公司投资评级体系 基准指数说明: A股市场基准为沪深300指数,香港市场基准为恒生指数,美国市场基准为标普500/纳斯达克指数。 公司投资评级说明: 强推:预期未来6个月内超越基准指数20%以上;推荐:预期未来6个月内超越基准指数10%-20%;中性:预期未来6个月内相对基准指数变动幅度在-10%-10%之间;回避:预期未来6个月内相对基准指数跌幅在10%-20%之间。 行业投资评级说明: 推荐:预期未来3-6个月内该行业指数涨幅超过基准指数5%以上;中性:预期未来3-6个月内该行业指数变动幅度相对基准指数-5%-5%;回避:预期未来3-6个月内该行业指数跌幅超过基准指数5%以上。 分析师声明 每位负责撰写本研究报告全部或部分内容的分析师在此作以下声明: 分析师在本报告中对所提及的证券或发行人发表的任何建议和观点均准确地反映了其个人对该证券或发行人的看法和判断;分析师对任何其他券商发布的所有可能存在雷同的研究报告不负有任何直接或者间接的可能责任。 免责声明 本报告仅供华创证券有限责任公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为客户。 本报告所载资料的来源被认为是可靠的,但本公司不保证其准确性或完整性。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。本公司在知晓范围内履行披露义务。 报告中的内容和意见仅供参考,并不构成本公司对具体证券买卖的出价或询价。本报告所载信息不构成对所涉及证券的个人投资建议,也未考虑到个别客户特殊的投资目标、财务状况或需求。客户应考虑本报告中的任何意见或建议是否符合其特定状况,自主作出投资决策并自行承担投资风险,任何形式的分享证券投资收益或者分担证券投资损失的书面或口头承诺均为无效。本报告中提及的投资价格和价值以及这些投资带来的预期收入可能会波动。 本报告版权仅为本公司所有,本公司对本报告保留一切权利。未经本公司事先书面许可,任何机构和个人不得以任何形式翻版、复制、发表、转发或引用本报告的任何部分。如征得本公司许可进行引用、刊发的,需在允许的范围内使用,并注明出处为“华创证券研究”,且不得对本报告进行任何有悖原意的引用、删节和修改。 证券市场是一个风险无时不在的市场,请您务必对盈亏风险有清醒的认识,认真考虑是否进行证券交易。市场有风险,投资需谨慎。 华创证券研究所