猜你想问
美联储加息对有色金属行业有什么影响?
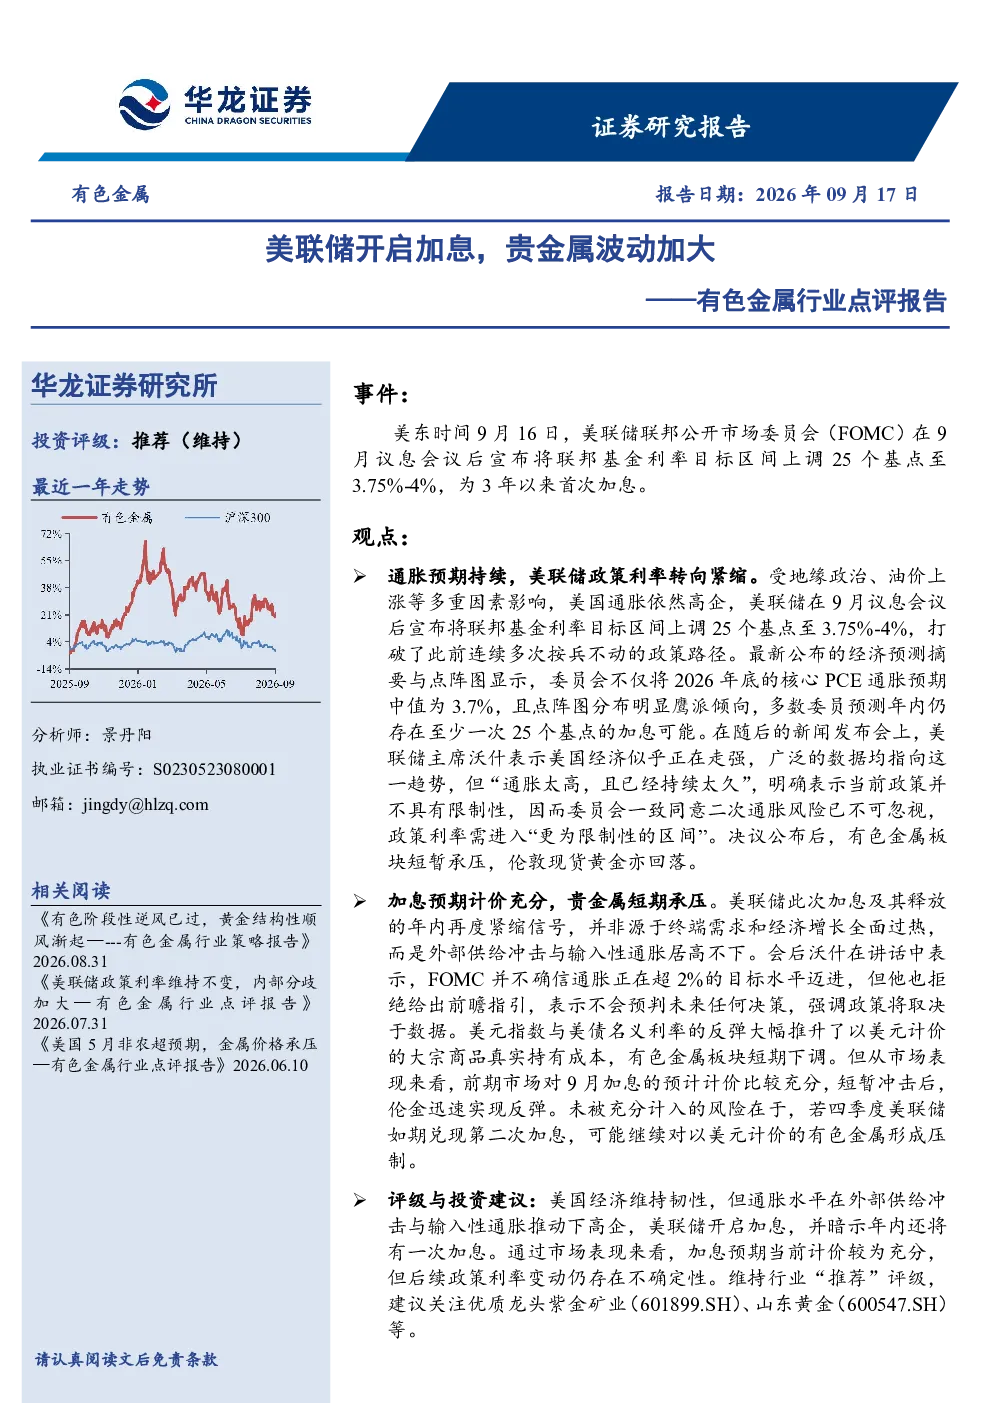
美联储加息会增加美元持有成本,推升以美元计价大宗商品的真实持有成本,对有色金属板块造成短期压力。报告指出,此次加息并非源于需求过热,而是外部供给冲击与输入性通胀。市场对9月加息已有预期,伦金短暂回落后反弹,但四季度若再加息,可能继续对有色金属形成压制。
有色金属行业未来发展趋势如何?
有色金属行业受地缘政治、油价等因素影响,通胀高企推动美联储政策转向紧缩。美元指数与美债利率反弹增加了大宗商品持有成本,短期有色金属板块承压。但市场已消化9月加息预期,伦金反弹显示韧性。长期来看,外部供给冲击与输入性通胀仍是关键变量,需关注美联储加息周期及海外经济体衰退风险。
报告对有色金属行业的重点分析方向是什么?
报告重点分析了美联储加息对有色金属板块的短期冲击与长期影响。指出加息并非源于需求过热,而是外部供给冲击与输入性通胀。美元指数与美债利率反弹推升大宗商品持有成本,短期承压。同时关注市场对加息的预期消化情况,以及四季度可能进一步加息的风险。
当前有色金属市场现状如何?
当前有色金属市场受美联储加息预期影响短期承压,但市场已较为充分消化9月加息预期,伦金在短暂回落后迅速反弹。报告认为,此次加息并非源于需求过热,而是外部供给冲击与输入性通胀。美元指数与美债利率反弹增加了大宗商品持有成本,但行业仍需关注四季度可能进一步加息的风险。
研报提示哪些风险?
研报提示的地缘冲突持续、美国通胀高企、美联储加息周期存在不确定性、海外主要经济体衰退风险以及数据引用风险。报告指出,外部供给冲击与输入性通胀是当前关键变量,四季度若美联储如期兑现第二次加息,可能继续对以美元计价的有色金属形成压制。需关注政策利率进入“更为限制性的区间”的风险。
你可能感兴趣
有色金属行业跟踪周报:贵金属市场对美联储加息预期计价充分,土耳其央行抛售黄金加剧市场波动
有色金属东吴证券2026-03-31
有色金属行业点评报告:美联储政策利率维持不变,内部分歧加大
有色金属华龙证券2026-08-01
有色金属行业周报:短期波动不改板块上行逻辑,美联储如期暂停加息,但指引偏鹰
有色金属中泰证券2023-09-23
贵金属·周度报告:美联储鹰派加息落地,贵金属大幅波动
金信期货2022-06-20
有色金属行业研究:美联储如期加息,中长期仍看好贵金属板块
有色金属民生证券2018-12-20
有色金属行业周报:美联储加息接近尾声,长期利好贵金属
有色金属华鑫证券2023-05-06
有色金属行业周报:美联储加息周期尾声的预期进一步增强,贵金属上行趋势不改
中泰证券2023-05-22
有色金属行业周报:美联储加息表态超预期,贵金属长期趋势不改
有色金属开源证券2023-10-08
有色金属行业周报:美联储加息周期进入尾声,贵金属牛市前夜
有色金属中泰证券2023-05-07
有色金属行业周报:美联储加息预期有所升温,不改贵金属上行趋势
有色金属中泰证券2023-05-28