猜你想问
这份研报主要分析了哪些内容?
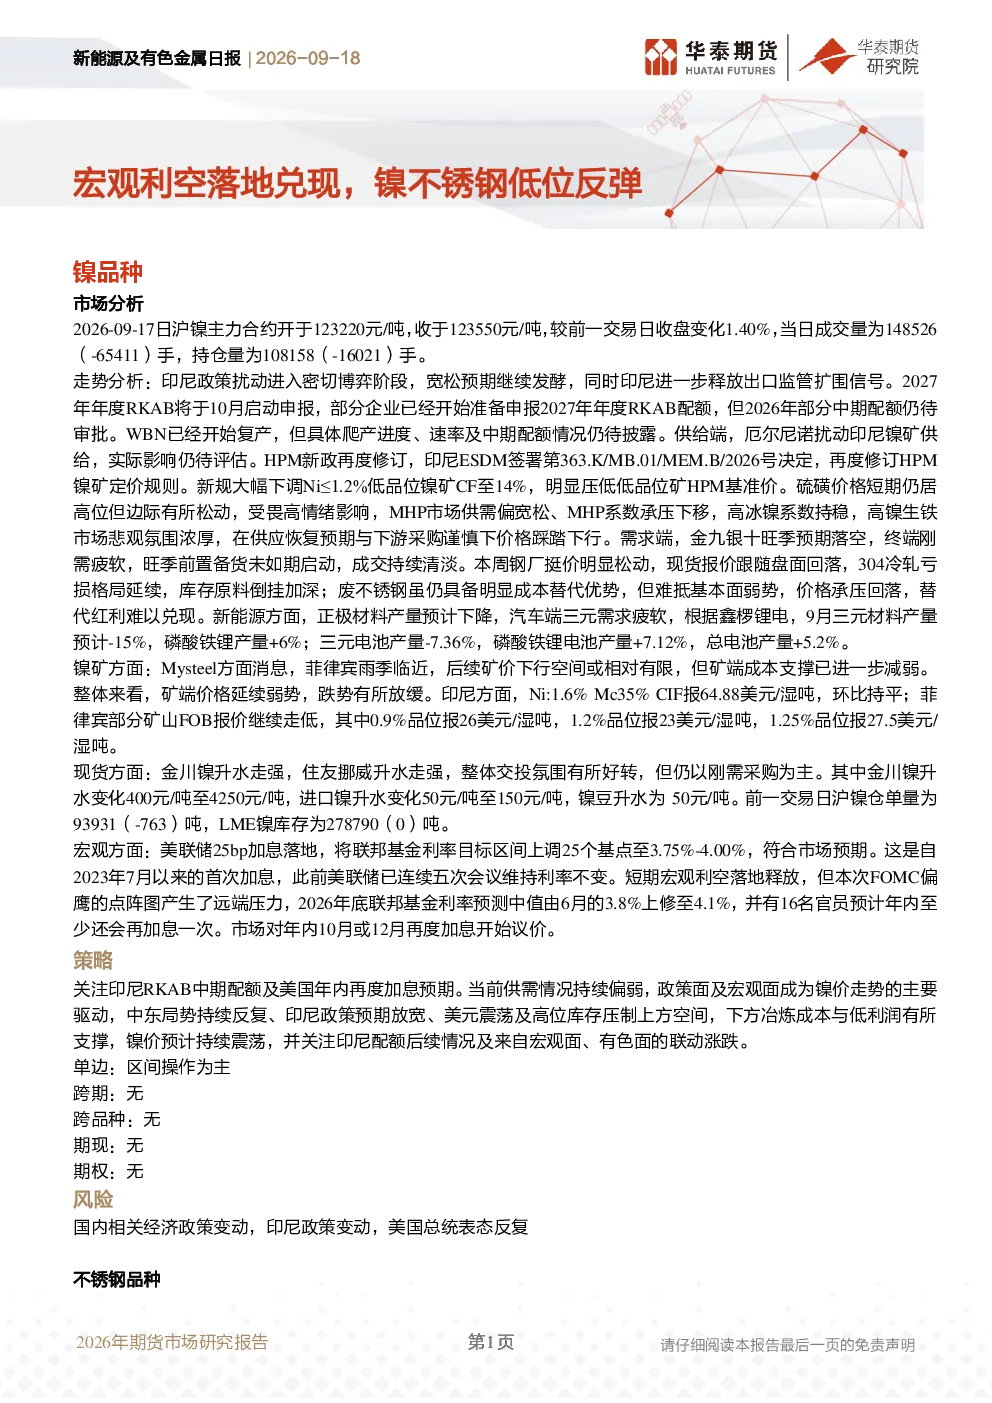
本研报主要分析了镍品种和不锈钢品种的市场动态。镍方面,报告详细解读了印尼政策变动、镍矿供给情况、新能源需求变化以及宏观加息预期等因素对镍价的影响。不锈钢方面,则分析了传统旺季下的供给与需求矛盾,以及相关成本支撑和宏观政策的影响。整体上,报告从供需两端探讨了镍不锈钢的走势,并提示了相关风险点。
镍和不锈钢行业未来发展趋势如何?
报告指出,镍行业受印尼政策及美国加息预期双重影响,预计价格将维持震荡态势。不锈钢行业则面临供给增长快于需求释放的格局,旺季不旺趋势明显。镍矿方面,菲律宾雨季临近限制了矿价下行空间,但成本支撑减弱。不锈钢方面,钢厂排产计划增加,但终端需求疲软,价格可能承压。
研报重点分析了镍和不锈钢的哪些方面?
报告重点分析了镍和不锈钢的供需关系。镍方面,关注印尼RKAB配额、美国加息预期、新能源需求变化等关键驱动因素。不锈钢方面,则聚焦于钢厂排产、传统需求行业低迷、成本支撑变化等方面。此外,报告还探讨了宏观政策对两个品种的潜在影响。
当前镍和不锈钢的市场状况如何?
当前镍市场,沪镍主力合约上涨,交投氛围有所好转,但仍以刚需采购为主。印尼政策扰动和宽松预期是主要变量。不锈钢市场,期货盘面反弹但现货成交偏淡,旺季备货未如预期展开。钢厂排产增加,但需求端持续低迷,价格承压。
研报提示了哪些风险点?
报告提示了国内经济政策变动、印尼政策调整、美国总统表态反复等风险因素。镍方面,需关注印尼RKAB中期配额和美国年内加息预期。不锈钢方面,则需警惕国内经济政策、房地产政策变动,以及印尼政策调整可能带来的影响。
你可能感兴趣
新能源及有色金属日报:超跌修复,镍不锈钢价格低位反弹
华泰期货2025-12-19
新能源及有色金属日报:宏观利好频频,镍不锈钢价格反弹
华泰期货2025-11-27
新能源及有色金属日报:宏观情绪回暖,镍不锈钢触底反弹
华泰期货2025-11-11
新能源及有色金属日报:宏观影响下,镍不锈钢价格止跌反弹
华泰期货2025-08-26
新能源及有色金属日报:宏观环境变化频繁,镍不锈钢持续反弹态势
华泰期货2026-03-27
新能源及有色金属日报:宏观利好金属板块,镍不锈钢小幅反弹
华泰期货2025-10-30
新能源及有色金属日报:旺季预期仍未兑现,镍不锈钢震荡运行
华泰期货2026-03-05
新能源及有色金属周报:受宏观扰动影响,镍不锈钢盘面反弹
华泰期货2025-06-29
新能源及有色金属日报:宏观利空不断,沪镍不锈钢价格承压
华泰期货2025-11-05
新能源及有色金属日报:等待降息落地,镍不锈钢延续震荡走势
华泰期货2025-09-12