猜你想问
铝价回调刺激去库提速的具体表现是什么?
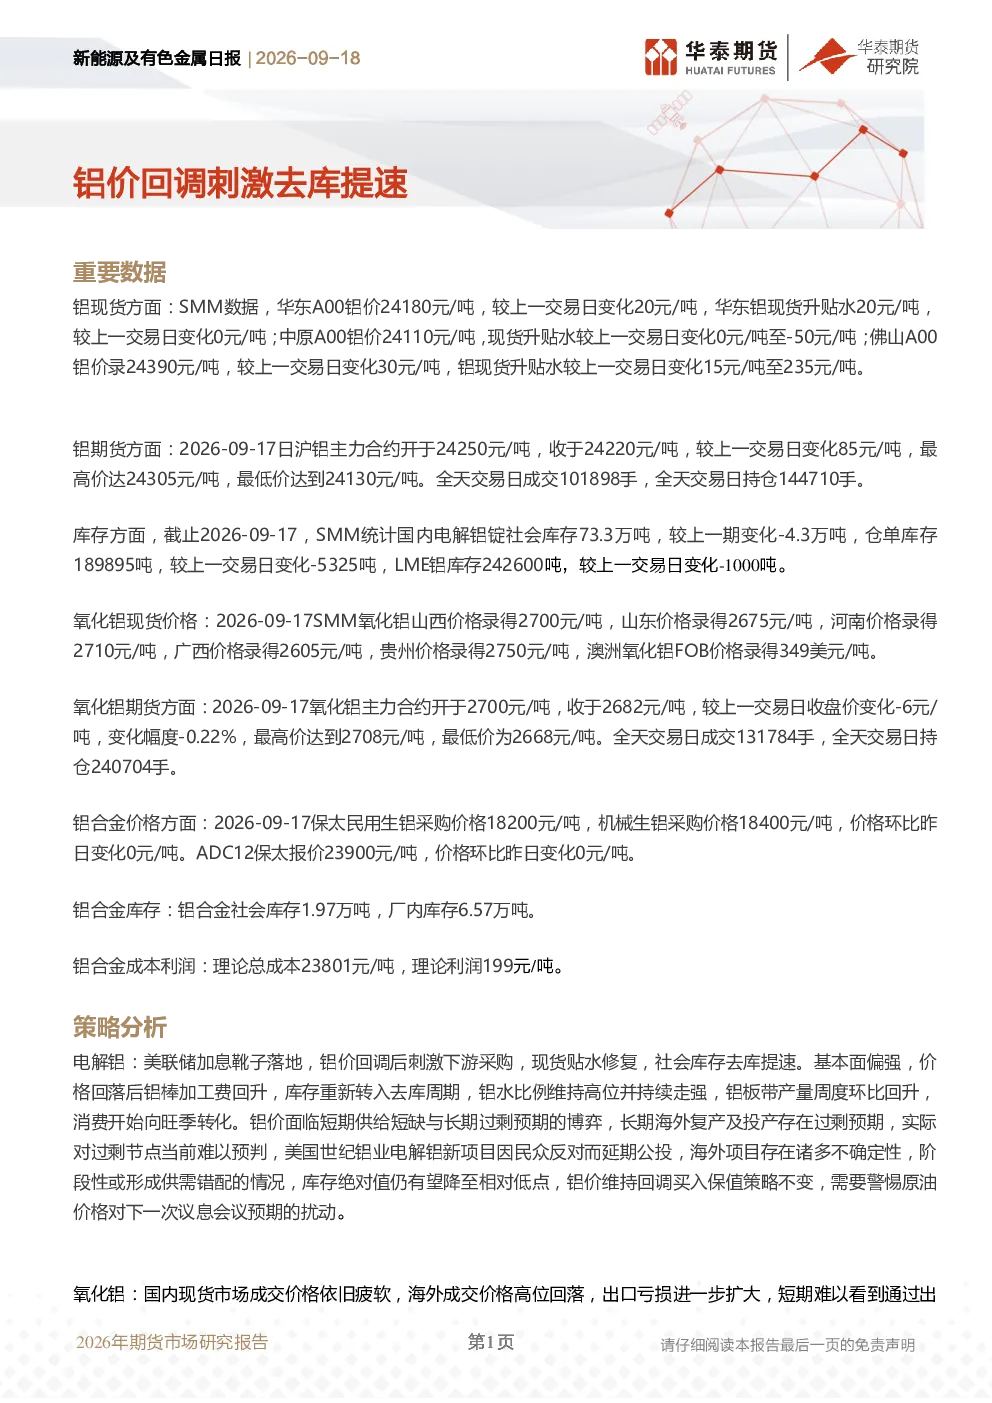
铝价回调刺激去库提速主要体现在现货市场,华东、中原、佛山A00铝价分别为24180元/吨、24110元/吨、24390元/吨,升贴水出现修复;国内电解铝锭社会库存减少4.3万吨至73.3万吨,仓单库存减少5325吨至189895吨,LME铝库存减少1000吨至242600吨。下游采购活动增加推动库存去化,铝棒加工费回升,铝水比例维持高位,显示基本面偏强。海外项目不确定性导致阶段性供需错配,库存有望降至相对低点。
氧化铝行业的发展趋势如何?
氧化铝行业呈现国内现货成交疲软、海外成交高位回落的态势。出口亏损扩大,短期难以缓解国内供给压力,国内供应过剩,社会库存持续累计。成本端支撑有力,海运费走高,几内亚发运量受影响,铝土矿价格底部已显现。氧化铝主力合约收于2682元/吨,成交131784手,持仓240704手,价格区间震荡走势明显。
报告重点分析了哪些方向?
报告重点分析了电解铝和氧化铝两个板块。电解铝方面,关注美联储加息后铝价回调对现货贴水修复的影响,以及社会库存去库提速的节奏。氧化铝方面,分析国内现货市场成交疲软、海外成交高位回落的原因,以及出口亏损扩大对国内供给的影响。同时,评估成本端支撑和海运费走高对铝土矿价格的影响。
当前铝市场现状如何判断?
当前铝市场现状表现为铝价回调后下游采购刺激现货贴水修复,库存去库提速。铝现货价格分化,华东、中原、佛山A00铝价分别为24180元/吨、24110元/吨、24390元/吨,升贴水修复;期货市场沪铝主力合约收于24220元/吨,成交101898手,持仓144710手。库存方面,国内电解铝锭社会库存、仓单库存及LME铝库存均出现减少,显示供需阶段性改善。
研报提示哪些风险因素?
研报提示的主要风险因素包括:海外政策超预期扰动可能影响铝价走势;流动性变动超预期可能改变市场资金面;海外矿石供应出现新扰动可能冲击铝土矿价格。这些因素需密切关注,它们可能对电解铝和氧化铝板块的供需平衡及价格产生不确定性影响。