猜你想问
美登科技26H1营收利润增速表现如何?
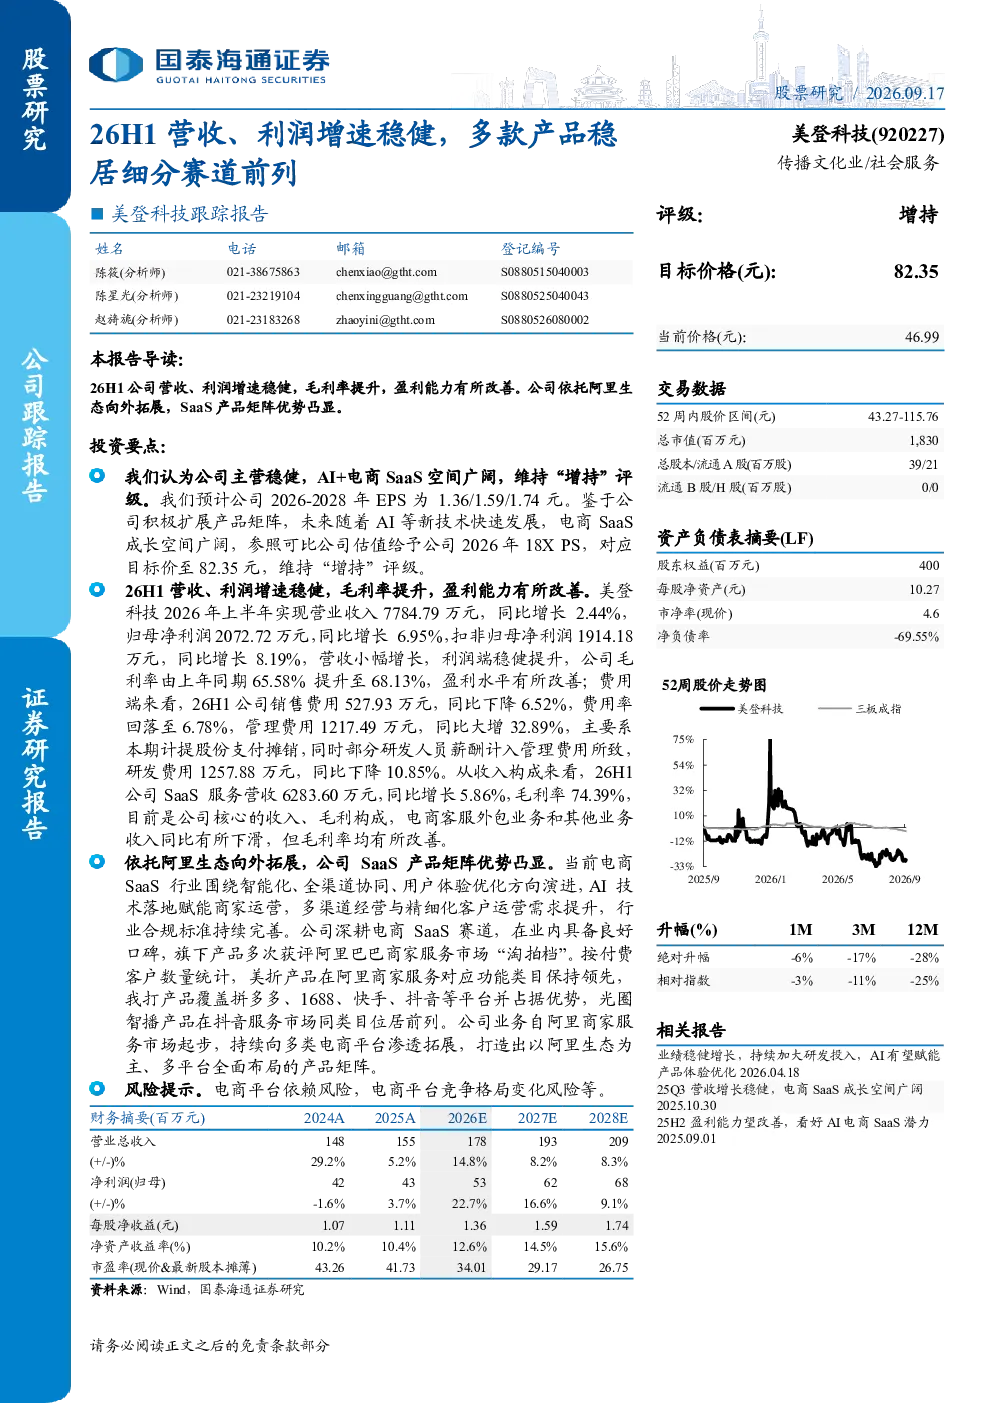
美登科技2026年上半年实现营业收入7784.79万元,同比增长2.44%;归母净利润2072.72万元,同比增长6.95%;扣非归母净利润1914.18万元,同比增长8.19%。公司毛利率由65.58%提升至68.13%,费用率回落至6.78%,盈利能力有所改善。SaaS服务营收6283.60万元,同比增长5.86%,毛利率74.39%,是核心收入和毛利来源。
美登科技在电商SaaS行业的发展趋势如何?
电商SaaS行业正围绕智能化、全渠道协同、用户体验优化演进,AI技术赋能商家运营需求提升。美登科技依托阿里生态向多平台拓展,打造产品矩阵,美折在阿里商家服务领先,我打覆盖拼多多、1688等平台占据优势,光圈智播在抖音服务市场同类目位居前列。公司持续向多类电商平台渗透拓展,行业合规标准持续完善,多渠道经营与精细化客户运营需求提升。
美登科技报告重点分析了哪些业务方向?
报告重点分析了美登科技依托阿里生态向外拓展的SaaS产品矩阵,包括美折、我打、光圈智播等产品在阿里及拼多多、1688、快手、抖音等平台的布局和优势。公司业务自阿里商家服务市场起步,持续向多类电商平台渗透,SaaS服务营收6283.60万元,同比增长5.86%,毛利率74.39%,是核心收入和毛利来源。
当前电商SaaS市场现状如何?
电商SaaS市场围绕智能化、全渠道协同、用户体验优化演进,AI技术赋能商家运营需求提升。美登科技依托阿里生态向多平台拓展,产品矩阵优势凸显,美折在阿里商家服务领先,我打覆盖拼多多、1688等平台占据优势,光圈智播在抖音服务市场同类目位居前列。行业合规标准持续完善,多渠道经营与精细化客户运营需求提升,电商SaaS成长空间广阔。
美登科技研报提示了哪些风险?
美登科技研报提示的主要风险包括电商平台依赖风险和电商平台竞争格局变化风险。公司业务拓展策略依托阿里生态,存在对单一平台依赖的风险;同时电商SaaS行业竞争激烈,竞争格局变化可能影响公司市场地位和业绩表现。此外,股份支付摊销和研发人员薪酬计入导致管理费用同比大增32.89%,研发费用同比下降10.85%,需关注费用结构变化对公司盈利能力的影响。