猜你想问
这份报告主要讲了什么内容?
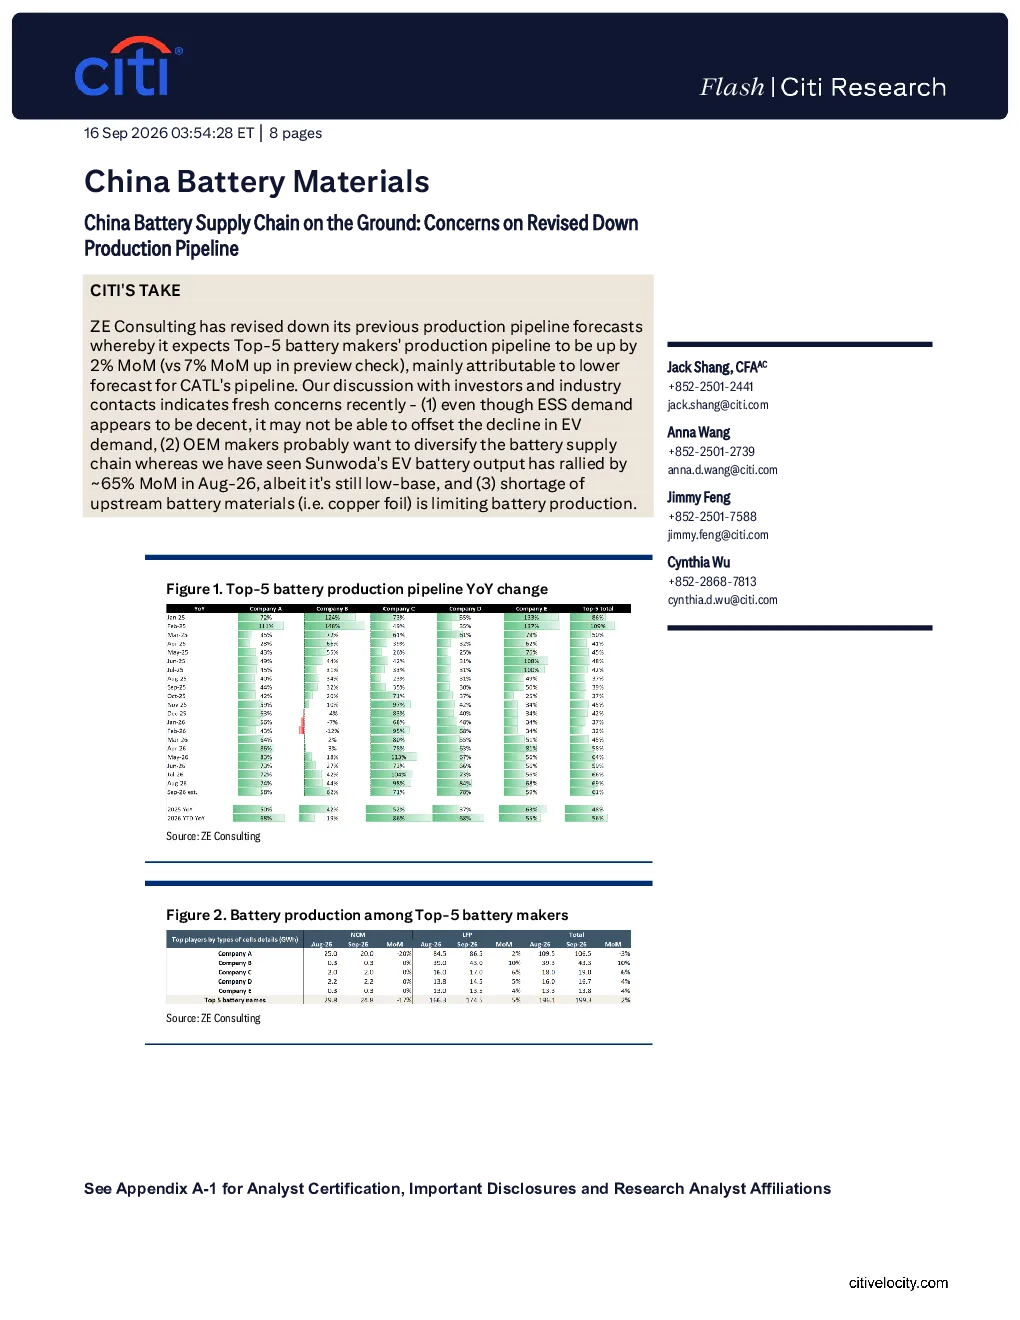
中信研究指出,ZE咨询已下调前五大电池制造商的产能管道预测,环比增长预期从7%降至2%,主要受宁德时代产能预测下调影响。报告显示,近期行业出现新担忧:1)储能系统需求虽好,但可能无法弥补电动汽车需求下滑;2)一级电池制造商或寻求供应链多元化,如尚纬科技电动汽车电池产量环比增长65%;3)铜箔等上游材料短缺限制电池生产。研究结论强调,电池供应链面临需求与供给的双重压力,需关注原材料供应及下游需求变化。
中国电池行业未来发展趋势如何?
报告指出,电池行业面临需求与供给的双重压力。虽然储能系统需求增长,但可能无法完全弥补电动汽车需求的下滑。同时,一级电池制造商可能通过供应链多元化来应对市场变化,例如尚纬科技电动汽车电池产量环比增长65%。此外,铜箔等上游材料的短缺也限制了电池的生产。这些因素都表明,电池行业需要关注原材料供应的稳定性以及下游需求的动态变化。
报告重点分析了哪些方面?
报告重点分析了电池供应链的产能管道预测、行业新担忧以及市场现状。具体包括:1)ZE咨询下调前五大电池制造商的产能管道预测,环比增长预期从7%降至2%;2)行业新担忧包括储能系统需求可能无法弥补电动汽车需求下滑、一级电池制造商寻求供应链多元化以及铜箔等上游材料短缺;3)研究结论强调电池供应链面临需求与供给的双重压力,需关注原材料供应及下游需求变化。
当前电池市场现状如何判断?
当前电池市场面临需求与供给的双重压力。一方面,储能系统需求虽好,但可能无法弥补电动汽车需求下滑;另一方面,铜箔等上游材料短缺限制了电池生产。此外,一级电池制造商可能通过供应链多元化来应对市场变化,例如尚纬科技电动汽车电池产量环比增长65%。这些因素都表明,电池市场需要关注原材料供应的稳定性以及下游需求的动态变化。
报告有哪些风险提示?
报告提示电池供应链面临需求与供给的双重压力。需求方面,储能系统需求虽好,但可能无法弥补电动汽车需求下滑;供给方面,铜箔等上游材料短缺限制了电池生产。此外,一级电池制造商寻求供应链多元化也存在不确定性。这些因素都可能导致电池供应链的波动,需要关注原材料供应的稳定性以及下游需求的动态变化。