猜你想问
这份报告主要讲了什么内容?
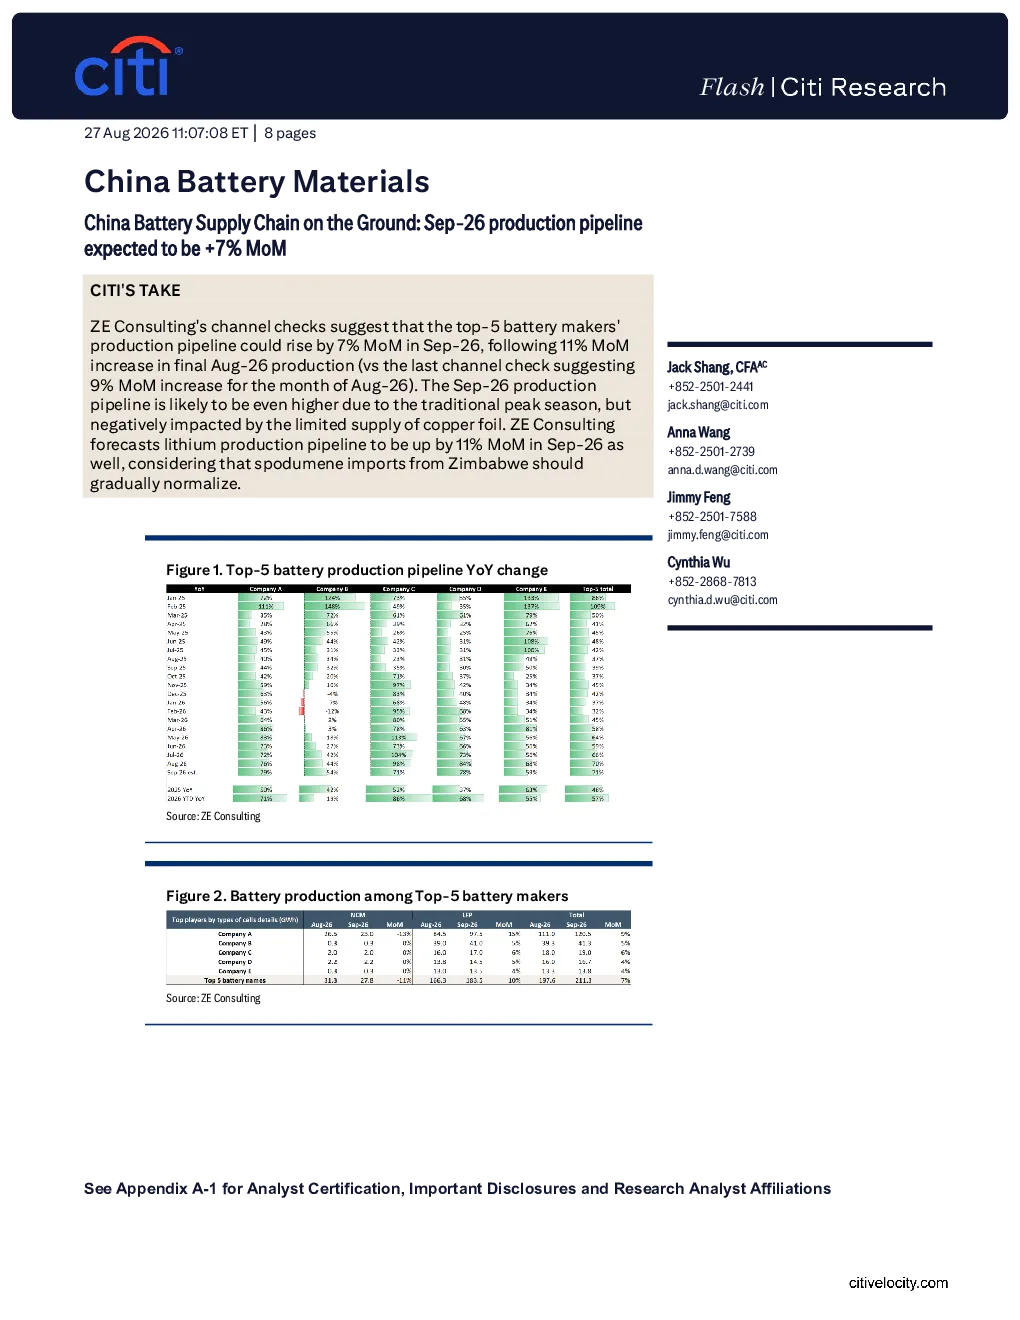
本报告通过实地调研,分析了中国电池供应链的现状。数据显示,2026年9月中国前五大电池制造商的产量预计环比增长7%,此前8月已增长11%。报告指出传统旺季的影响,同时提到铜箔供应有限可能限制增长。此外,锂生产管道预计环比增长11%,津巴布韦锂辉石进口逐步正常化,这些信息对了解行业发展趋势有重要参考价值。
电池行业未来发展趋势如何?
电池行业未来发展趋势向好,特别是在新能源汽车和储能领域的需求推动下。报告显示,中国电池制造商的生产管道持续增长,9月预计环比增7%,显示出行业活力。同时,锂资源供应逐步改善,津巴布韦锂辉石进口正常化,有助于缓解部分原材料压力。但铜箔供应有限的问题仍需关注,这可能成为行业发展的制约因素。
报告重点分析了哪些方面?
报告重点分析了电池供应链的生产管道数据和行业发展趋势。具体包括中国前五大电池制造商的产量增长情况,以及锂资源供应的变化。报告还特别提到传统旺季对产量的影响,并指出铜箔供应限制可能带来的挑战。这些分析有助于投资者更全面地了解电池行业的现状和未来走向。
当前电池市场的情况如何判断?
当前电池市场呈现积极的发展态势,产量持续增长,显示出行业的高景气度。报告数据表明,2026年9月产量预计环比增7%,此前8月已增长11%,超出市场预期。同时,锂资源供应逐步改善,有助于稳定市场预期。但铜箔供应有限的问题仍需关注,这可能对部分电池制造商的生产造成影响。总体来看,市场发展前景乐观,但仍需关注潜在风险。
报告中提到了哪些风险?
报告中提到的主要风险是铜箔供应有限,这可能限制电池制造商的产量增长。此外,虽然锂资源供应逐步改善,但全球供应链的稳定性仍需关注。原材料价格波动、国际贸易政策变化等因素也可能对电池行业产生影响。投资者在关注行业发展的同时,需注意这些潜在风险,以便做出更稳健的投资决策。
你可能感兴趣
2026年9月中国电池排产环比增长9.2%,我国固态电池国际标准提案在国际电工委员会成功立项
电气设备中泰证券2026-08-31
中国电池材料:实地调研中国电池供应链
电子设备花旗2026-06-28
中国电池供应链实地调研:新一轮产能建设
电气设备花旗2026-07-27
【早间看点】MPOC马棕5月产量环比增长5.05%Anec预计巴西大豆6月出口1437万吨
国富期货2025-06-18
MPOC马棕5月产量环比增长5.05% Anec预计巴西大豆6月出口1437万吨
国富期货2025-06-18
有色金属海外季报:巴里克2025Q3黄金产/销量环比分别增加4%/9%至25.78/26.03吨,铜产销量环比分别减少7%/4%至5.5/5.2万吨,调整后的净利润环比增长23%至9.82亿美元
有色金属华西证券2025-12-01
2021年9月煤炭行业生产数据点评:9月产量环比下降,保供助推盈利向上
化石能源国泰君安证券2021-10-18
汽车行业海外电动车点评之三:欧洲7国9月销量超预期,预计Q4供应链景气度上行
交运设备国信证券2020-10-12
infolink10月排产更新硅料10月产量预计1333万吨环比
未知机构2025-10-09
AMG 2025Q2 锂精矿销售量环比增长 9%至 1.33 万吨,锂精矿平均成本环比下降 15%至 489 美元 吨(CIF,中国)
有色金属华西证券2025-08-01