猜你想问
沐曦股份最新研报核心内容是什么?
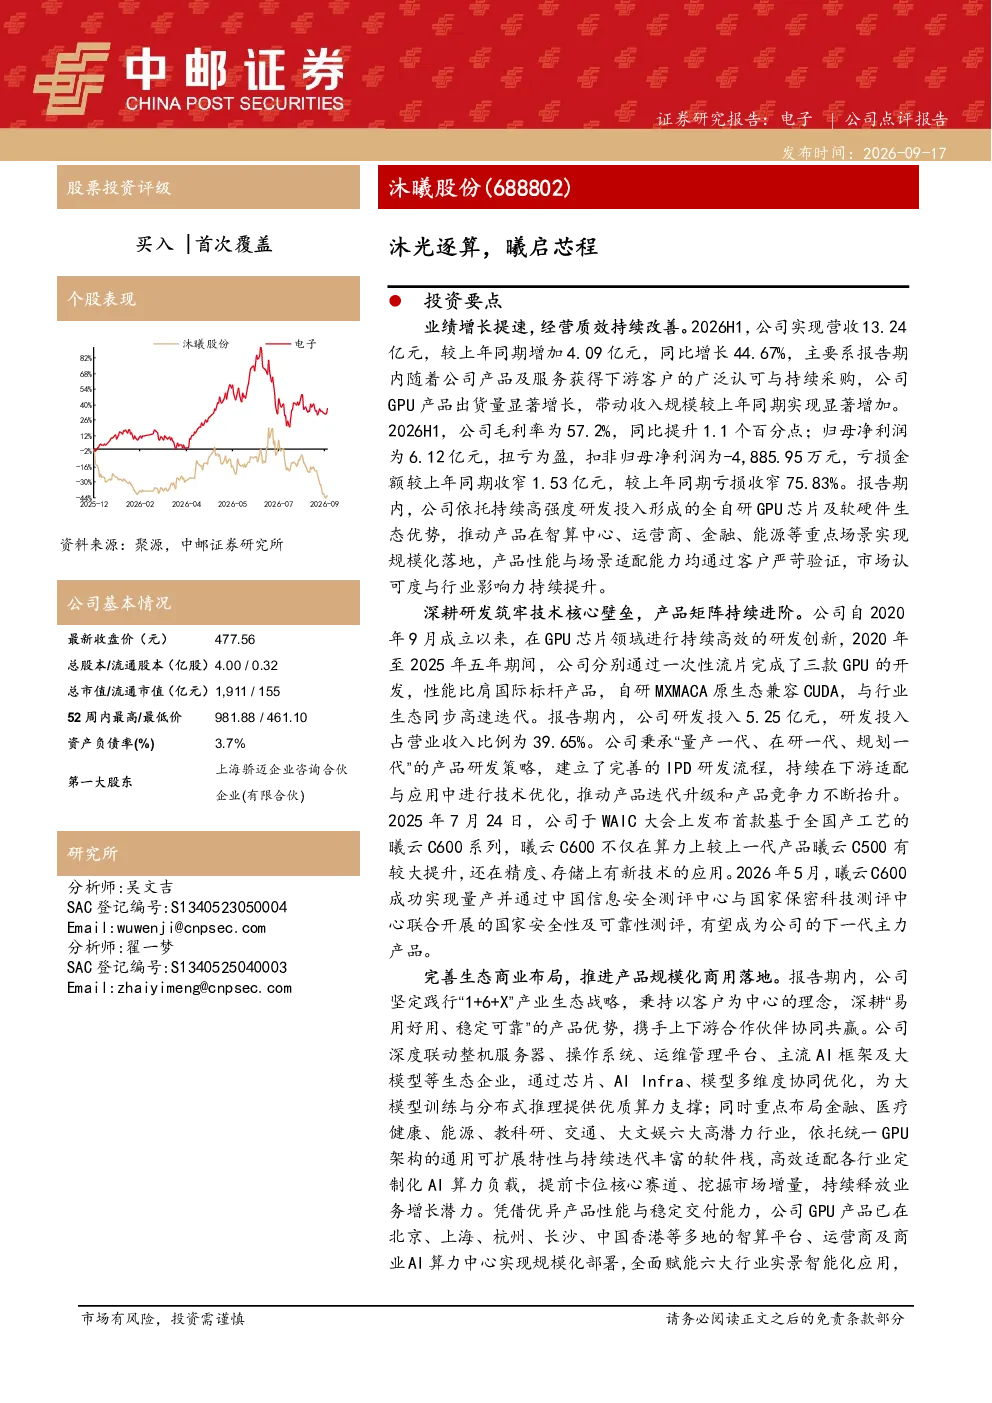
沐曦股份最新研报显示,公司股票投资评级为“买入”,首次覆盖。2026年上半年,公司营收13.24亿元,同比增长44.67%,主要得益于GPU产品出货量显著增长。同期,公司毛利率为57.2%,同比提升1.1个百分点;归母净利润为6.12亿元,扭亏为盈,扣非归母净利润亏损较上年同期收窄75.83%。公司深耕研发,发布首款基于全国产工艺的曦云C600系列,算力较上一代产品有较大提升,并成功实现量产。公司践行“1+6+X”产业生态战略,产品已在北京、上海等地实现规模化部署。
大模型赛道行业发展趋势如何?
大模型赛道正快速发展,对算力需求持续提升。沐曦股份作为国内GPU供应商,通过自研MXMACA原生态兼容CUDA等技术,筑牢技术核心壁垒。公司产品已在大模型训练与分布式推理领域展现应用潜力,重点布局金融、医疗健康、能源等六大高潜力行业,推动算力规模化商用落地。行业竞争加剧,但国产替代趋势明显,为国内GPU厂商带来发展机遇。
研报重点分析了沐曦股份的哪些方面?
研报重点分析了沐曦股份的业绩增长、技术研发及商业化进展。公司营收和利润表现亮眼,GPU产品性能比肩国际标杆,研发投入占比高达39.65%。报告强调公司完善“1+6+X”生态布局,推动产品在金融、医疗等六大行业的规模化部署,展现较强的市场应用能力。同时,公司全国产工艺的曦云C600系列算力提升显著,助力国产算力生态建设。
GPU行业当前市场现状如何?
GPU行业正经历快速发展,大模型训练和推理需求激增,推动行业对高性能算力的需求。沐曦股份作为国内GPU供应商,通过持续研发投入和技术突破,在产品性能和生态布局上取得进展。目前,行业竞争激烈,头部企业优势明显,但国产替代空间广阔,为新兴GPU厂商提供追赶机会。沐曦股份的产品已实现规模化部署,验证其市场竞争力。
研报提示了哪些主要风险?
研报提示了大模型产业发展不及预期、供应链安全风险、GPU行业竞争加剧及新品研发或量产不及预期等风险。大模型产业发展受技术迭代和市场需求影响,存在不确定性;供应链安全需持续关注,以防范潜在风险;GPU行业竞争激烈,技术领先优势需持续巩固;新品研发和量产进度直接影响公司未来发展,需保持技术领先和高效执行力。