猜你想问
“合肥模式”在哪些城市有复制潜力?
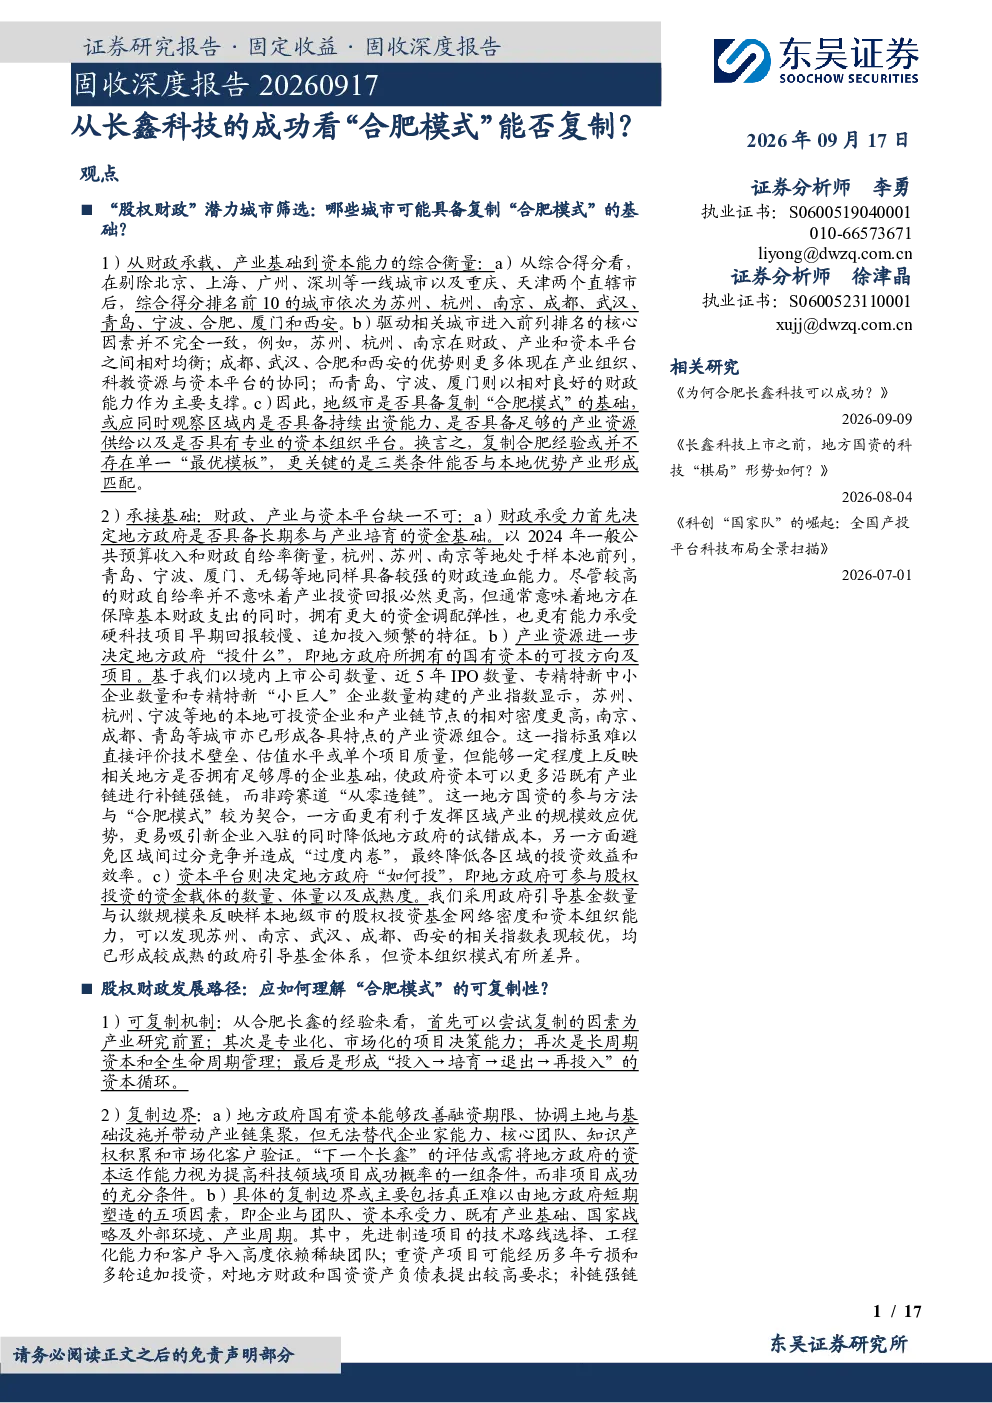
研报筛选出苏州、杭州、南京等10个城市可能复制“合肥模式”,这些城市在财政承载、产业基础和资本能力上具备综合优势。苏州、杭州、南京三者均衡发展;成都、武汉、合肥、西安侧重产业组织、科教资源与资本平台协同;青岛、宁波、厦门以财政能力为主。复制基础需同时具备持续出资能力、产业资源供给和专业的资本组织平台,关键在于三类条件与本地优势产业的匹配。
报告如何分析城市承接产业基金的基础?
报告从财政、产业与资本平台三个维度分析城市承接产业基金的基础。财政承受力方面,杭州、苏州、南京等财政自给率高,具备长期参与产业培育的资金基础,但多地政府性基金收入下降,土地财政难以为继。产业资源方面,苏州、杭州、宁波等地企业和产业链节点密度高,有利于沿产业链补链强链;南京、成都等地形成各具特点的产业资源组合。资本平台方面,苏州、南京、武汉、成都、西安等地政府引导基金体系成熟,但资本组织模式有所差异。
不同类型城市在产业基金运作上有何差异化路径?
报告将城市分为三类并给出差异化路径:第一类城市(苏州、杭州、南京)应提升实缴效率、投后赋能和退出回款能力,控制风险;第二类城市(成都、武汉、合肥、西安)应围绕优势赛道开展省市联动和国家级基金协同;第三类城市(青岛、宁波、厦门)应从既有制造业和专精特新企业中寻找项目,补强基金管理和退出机制。这体现了根据城市禀赋制定差异化产业基金运作策略的重要性。
当前产业基金市场面临哪些现状问题?
当前产业基金市场面临财政压力增大、土地财政难以为继的问题,多地政府性基金收入下降。同时,资本平台虽有发展但组织模式差异明显,部分城市产业链分散,影响基金运作效果。此外,技术与外部环境成为决定项目上限的关键因素,企业与团队、资本承受力、既有产业基础等难以短期塑造的因素也制约着基金发展。
本报告有哪些需要关注的风险提示?
报告提示债市超预期波动、数据统计偏差以及政策与市场变化的不确定性等风险。这些风险可能影响产业基金的运作效果和收益预期。具体而言,债市波动可能影响基金的资金成本和流动性;数据统计偏差可能导致城市筛选和评估结果不准确;政策与市场变化则可能带来行业和区域发展的不确定性,进而影响基金的投资方向和回报。