猜你想问
这份研报主要分析了什么内容?
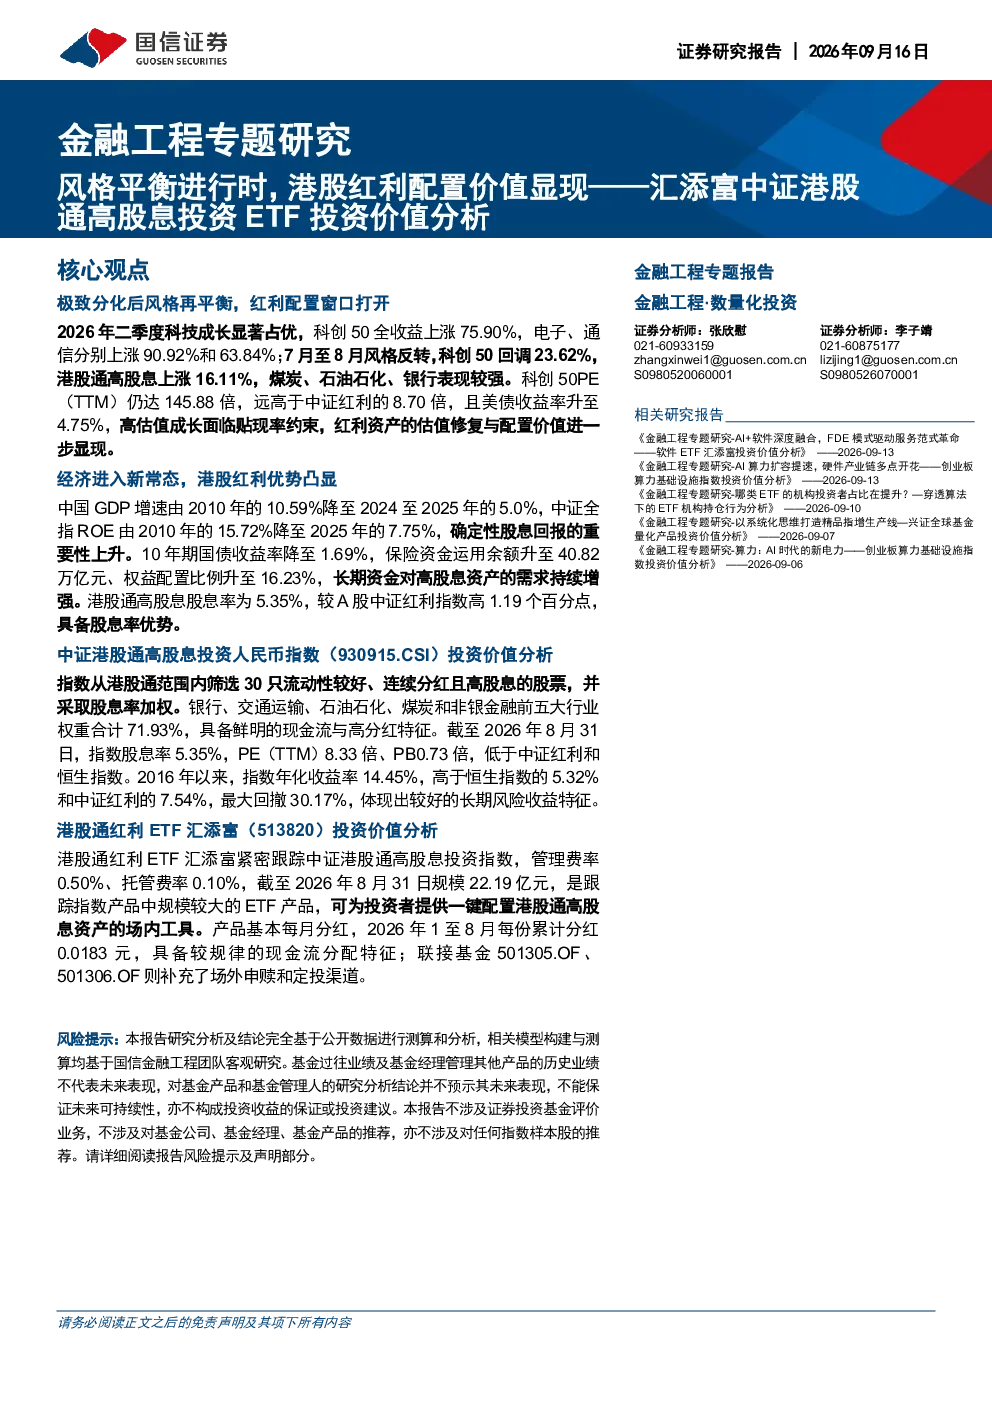
这份研报主要分析了港股红利配置的价值,特别是汇添富中证港股通高股息投资ETF的投资价值。报告指出在经济新常态下,港股红利优势凸显,通过对比科创50和中证红利的估值差异,以及港股通高股息ETF的行业分布和股息率,强调了红利资产的配置价值。报告还分析了市场风格再平衡的趋势,以及无风险利率下行对长期资金配置的影响。
港股红利赛道的发展趋势如何?
港股红利赛道的发展趋势向好。报告显示,港股通高股息股息率较A股中证红利指数高,且有望减半的红利税进一步增厚税后回报。从行业分布看,银行、交运、能源等高股息行业占优,中证港股通高股息投资指数的年化收益率也高于恒生指数和中证红利。经济新常态下,确定性股息回报的重要性上升,长期资金对高股息资产的需求持续增强。
报告重点分析了哪些方向?
报告重点分析了市场风格再平衡对红利配置的影响,以及港股红利的估值优势。报告指出,2026年二季度科技成长占优,但7月至8月风格反转,港股通高股息ETF表现较强。同时,科创50估值远高于中证红利,而中证港股通高股息投资指数的PE和PB均低于中证红利和恒生指数,显示出估值修复与配置价值。此外,报告还分析了经济新常态下无风险利率下行对红利资产配置的推动作用。
当前市场对红利资产的判断是什么?
当前市场对红利资产的判断是积极乐观的。报告指出,经济新常态下,投资者对确定性股息回报的需求上升。无风险利率下行,长期资金配置比例提升,进一步增强了高股息资产的需求。港股通高股息ETF紧密跟踪中证港股通高股息投资指数,行业分布以银行、交运、能源等为主,股息率5.35%,PE(TTM)8.33倍,展现出良好的配置潜力。
研报中有哪些风险提示需要注意?
研报中提示了几个风险点。首先,基金过往业绩不代表未来表现,对基金产品和基金管理人的研究分析结论不预示其未来表现。其次,红利资产的可持续性不能保证,不构成投资收益的保证或投资建议。此外,市场风格变化可能影响红利资产的表现,投资者需关注宏观经济和行业动态。因此,投资决策应结合自身风险承受能力和投资目标进行综合考量。