猜你想问
这份研报的核心内容是什么?
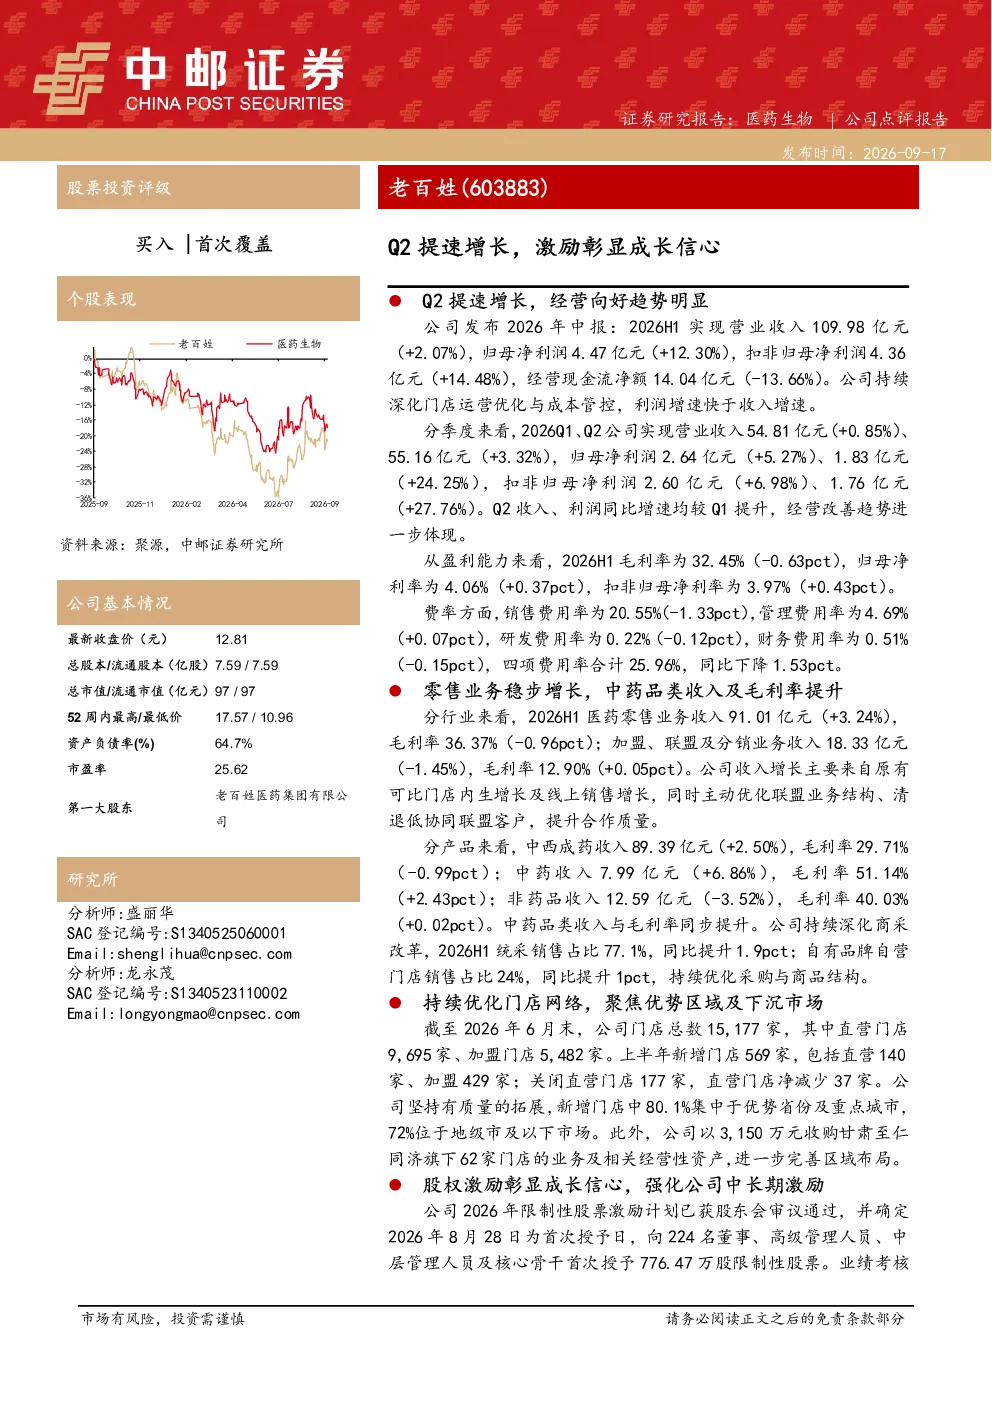
该研报显示2026年上半年公司实现营业收入109.98亿元(+2.07%),归母净利润4.47亿元(+12.30%),扣非归母净利润4.36亿元(+14.48%)。Q2收入、利润同比增速均较Q1提升,经营改善趋势进一步体现。此外,报告还分析了费用控制、零售业务、产品结构、门店网络及股权激励等关键数据。
医药零售行业发展趋势如何?
医药零售行业正经历转型升级,线上线下融合加速。报告指出,公司收入增长主要来自原有可比门店内生增长及线上销售增长,中药收入与毛利率同步提升,显示中药品类在市场中的竞争力增强。行业未来将更加注重服务体验和数字化建设,头部企业通过并购整合扩大规模,但需关注门店经营和行业竞争风险。
研报重点分析了哪些方向?
研报重点分析了公司Q2提速增长的经营表现,包括收入利润增长、盈利能力变化、费用控制成效等。同时,对零售业务、产品结构优化、门店网络扩张及股权激励计划进行了详细解读。报告特别关注了中药业务的发展,以及公司在地级市及以下市场的布局策略。
当前医药零售市场现状如何?
当前医药零售市场呈现规模化与精细化并存的特点。报告数据显示,公司门店总数达15,177家,上半年新增门店569家,主要集中在优势省份及重点城市。行业竞争激烈,头部企业通过并购整合扩大市场份额,但需关注门店经营效率及商誉减值风险。数字化转型是行业趋势,线上线下融合成为提升竞争力的关键。
研报提示了哪些风险?
研报提示的主要风险包括门店经营不及预期风险,行业竞争加剧可能导致市场份额下降;并购整合及商誉减值风险,需关注整合效果及潜在损失。此外,政策变化、供应链波动等外部因素也可能对公司经营产生影响。投资者需关注公司门店扩张效率及费用控制能力,以应对市场变化带来的挑战。
你可能感兴趣
新易盛(300502.SZ)Q2业绩环比再加速,激励目标彰显长期成长信心
国盛证券2026-08-25
Q2环比高增长,超额利润激励彰显长远信心
基础化工西南证券2023-08-11
Q2业绩增长提速,运动鞋龙头彰显成长韧性
信达证券2022-08-18
事件点评:激励范围广考核标准较高,彰显公司长期发展强烈信心,精麻龙头提速拐点确立
医药生物东兴证券2018-05-20
Q3盈利明显提速,回购激励彰显信心
建筑建材国盛证券2022-10-18
回购+激励彰显发展信心,未来高成长可期
建筑建材华西证券2021-06-21
限制性股票激励计划点评:股权激励彰显信心,看好美妆龙头长期成长
基础化工西部证券2022-07-09
公司信息更新报告:高标准激励考核彰显信心,AI+IDE成长空间广阔
信息技术开源证券2025-05-09
二季度业务明显好转,股票激励计划彰显公司成长信心
交通运输国金证券2017-08-24
激励高解锁条件彰显信心,前道突破打开成长新空间
机械设备国泰君安证券2020-09-27