猜你想问
本周电力设备行业有哪些重要动态?
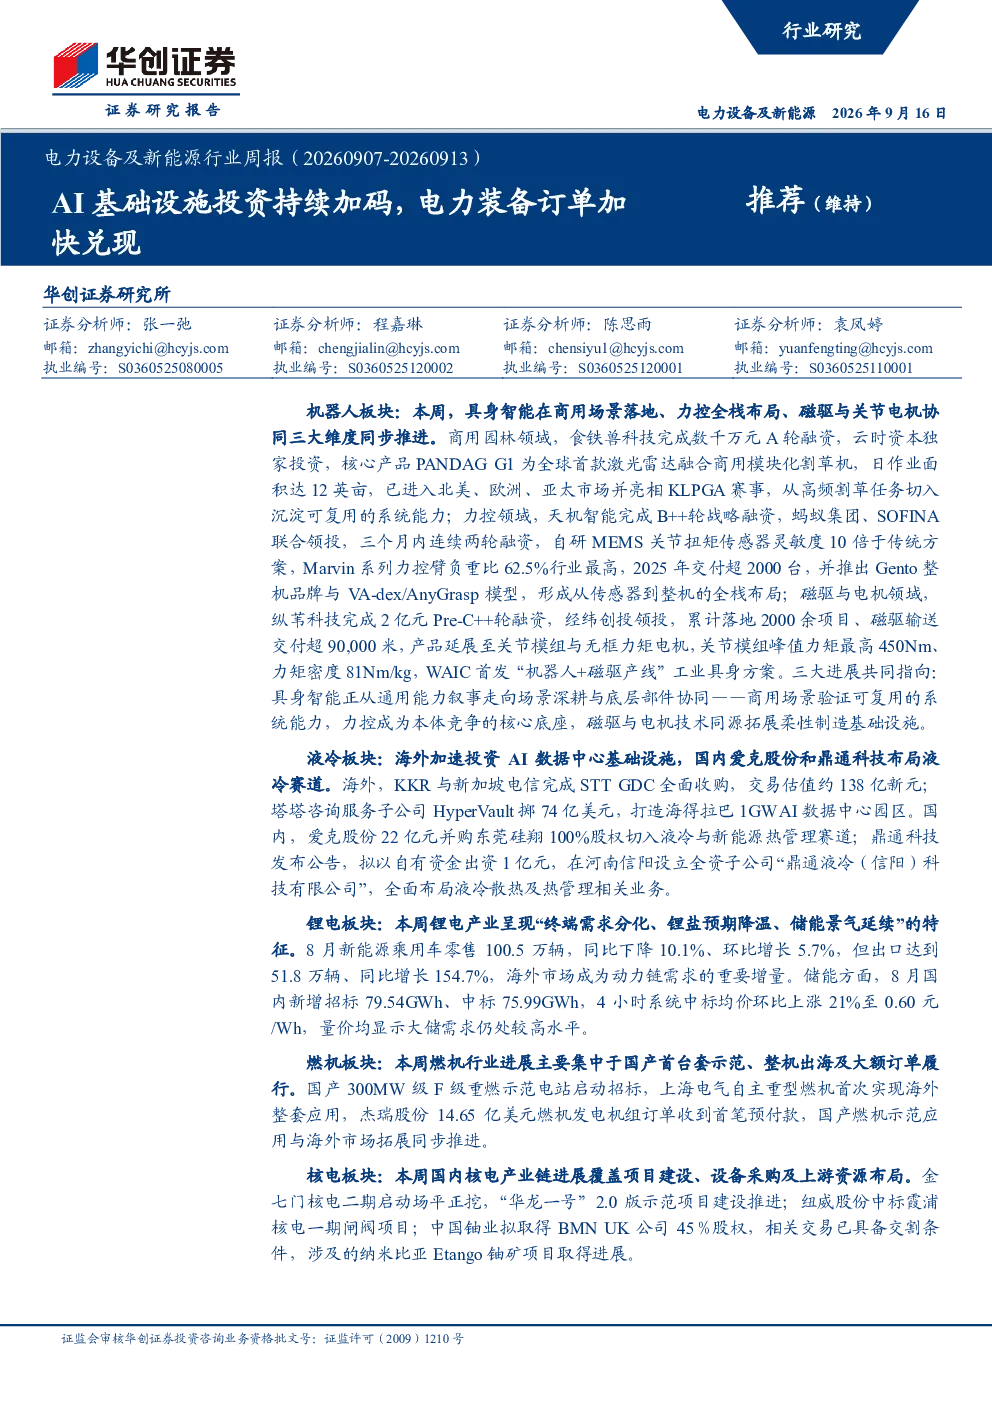
本周电力设备行业重点关注AI基础设施投资持续加码,电力装备订单加快兑现。机器人板块中,具身智能从通用能力叙事转向场景深耕与底层部件协同,力控成为本体竞争的核心底座,磁驱与电机技术同源拓展柔性制造基础设施。食铁兽科技完成数千万元A轮融资,天机智能完成B++轮战略融资,纵苇科技完成2亿元Pre-C++轮融资。液冷板块海外投资加速,KKR与新加坡电信完成STT GDC全面收购,塔塔咨询服务子公司HyperVault掷74亿美元打造AI数据中心园区。国内布局方面,爱克股份并购东莞硅翔切入液冷与新能源热管理赛道。锂电板块终端需求分化,8月新能源乘用车零售同比下降10.1%但环比增长5.7%,出口同比增长154.7%。锂盐预期降温,碳酸锂主力合约盘中跌破13万元/吨。储能景气延续,8月国内新增招标79.54GWh,中标均价环比上涨21%至0.60元/Wh。燃机板块首台套示范电站启动招标,上海电气燃机首次实现海外整套应用,杰瑞股份收到14.65亿美元燃机发电机组订单首笔预付款。核电板块金七门核电二期启动场平正挖,“华龙一号”2.0版示范项目建设推进。
机器人板块未来发展趋势如何?
机器人板块未来发展趋势是从通用能力叙事转向场景深耕与底层部件协同,商用场景验证可复用的系统能力。力控技术将成为本体竞争的核心底座,磁驱与电机技术将同源拓展柔性制造基础设施。具身智能领域,食铁兽科技、天机智能、纵苇科技等企业通过融资和产品迭代,正推动技术向实际应用转化。食铁兽科技推出激光雷达融合商用模块化割草机,天机智能自研MEMS关节扭矩传感器灵敏度领先,纵苇科技在磁驱输送领域已交付超90,000米。这些进展表明行业正从概念验证走向商业化落地,技术整合与场景适配成为关键竞争点。
报告重点分析了哪些行业方向?
报告重点分析了机器人、液冷、锂电、燃机、核电五大行业方向。机器人板块聚焦具身智能技术演进与商业化进程,液冷板块关注海外投资加速与国内企业布局,锂电板块分析终端需求分化与锂盐价格走势,燃机板块跟踪首台套示范与整机出海进展,核电板块关注项目建设与设备采购动态。报告显示,AI基础设施投资持续加码,电力装备订单加快兑现,各细分赛道均呈现积极变化。其中,机器人板块的技术协同趋势、液冷板块的资本运作、锂电板块的供需关系变化以及核电板块的建设进展是报告的核心分析内容。
当前电力设备市场现状如何判断?
当前电力设备市场呈现多元化发展态势,各细分赛道表现各异。机器人板块技术迭代加速,力控与磁驱技术成为竞争焦点,商业化落地进程加快;液冷板块受益于AI数据中心建设,海外投资活跃,国内企业积极并购布局;锂电板块终端需求分化,出口表现亮眼,但锂盐价格预期降温,市场重新评估旺季需求兑现程度;燃机板块国产化进程推进,整机出海取得突破,订单执行情况良好;核电板块项目建设稳步推进,设备采购逐步落地,上游资源布局也取得进展。整体来看,电力设备市场在技术升级与资本推动下保持活跃,但需关注宏观经济与终端需求变化带来的不确定性。
研报提示哪些投资风险?
研报提示四类主要投资风险:一是宏观经济及终端需求不及预期,可能导致行业增长放缓;二是技术迭代与产业化落地不及预期,部分前沿技术可能面临商业化障碍;三是项目建设及政策推进不及预期,影响项目进度与市场空间;四是地缘政治与贸易壁垒,可能对供应链与出口业务造成冲击。例如,宏观经济波动可能影响机器人、锂电等赛道的终端需求,技术迭代缓慢可能导致部分企业竞争力下降,项目建设延误会影响燃机、核电等领域的投资回报,而国际关系紧张可能限制液冷、机器人等产品的海外市场拓展。这些风险需引起投资者关注。